อิหร่านเตรียมประกาศเขตหวงห้ามและช่องเดินเรือใหม่ในช่องแคบฮอร์มุซ
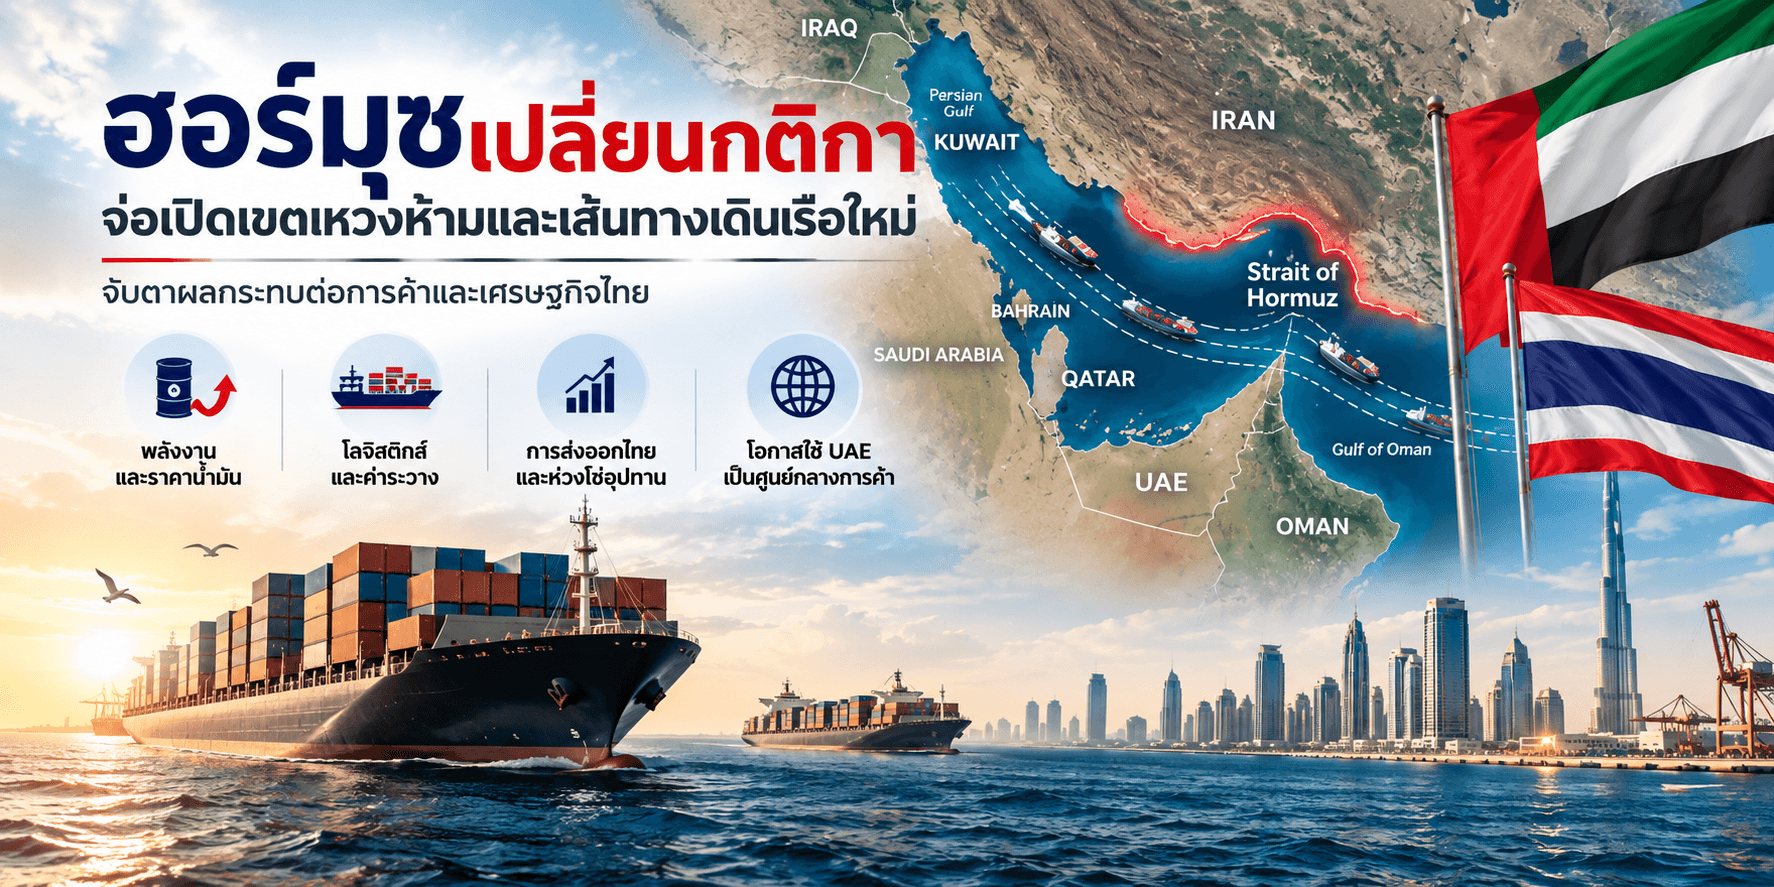
ฮอร์มุซเปลี่ยนกติกา จ่อเปิดเขตหวงห้ามและเส้นทางเดินเรือใหม่
อิหร่าน โดยนาย Mohsen Rezaei เลขาธิการสภาความมั่นคงแห่งชาติสูงสุด ระบุว่า อิหร่านจะประกาศเขตหวงห้าม (Restricted Zone) ใหม่ในอ่าวอาหรับ (เปอร์เซีย) ภายในไม่กี่วันข้างหน้า พร้อมเผยแพร่แผนที่ช่องเดินเรือใหม่ผ่านช่องแคบฮอร์มุซ เรือที่เข้าสู่เขตดังกล่าวจะถูกขึ้นบัญชีคว่ำบาตร โดยช่องเดินเรือใหม่นี้จะอยู่ในน่านน้ำของอิหร่านและโอมาน ภายใต้การบริหารจัดการของอิหร่าน และอิหร่านจะเปิดช่องแคบอีกครั้งก็ต่อเมื่อสหรัฐฯ ยุติการโจมตี
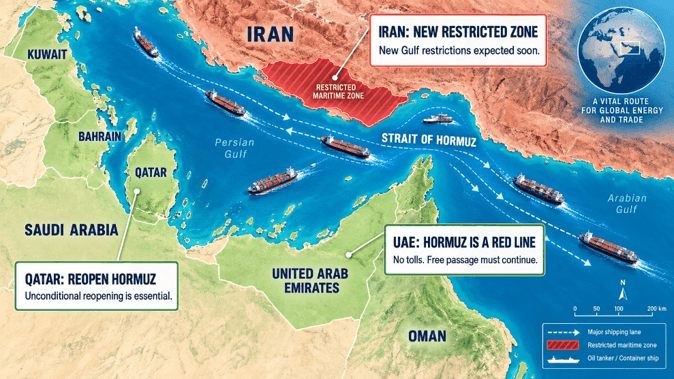
สถานการณ์เกิดขึ้นหลังการปะทะช่วงสุดสัปดาห์ กองทัพสหรัฐฯ โจมตีเรือบรรทุกน้ำมันอิหร่าน 3 ลำ รวมถึงบริเวณเกาะ Kharg (ศูนย์ส่งออกน้ำมันหลัก) ขณะที่ความขัดแย้งสหรัฐฯ–อิสราเอล–อิหร่านที่เริ่มเมื่อ 28 กุมภาพันธ์ 2569 ยังอยู่ในภาวะ “ไม่สงบ ไม่สงคราม” ข้อตกลงหยุดยิงเดือนมิถุนายนล้มเหลว และการสู้รบกลับมาปะทุอีกครั้ง ตั้งแต่กรกฎาคม
สหรัฐอาหรับเอมิเรตส์ (ยูเออี) โดย Dr Thani Al Zeyoudi รัฐมนตรีการค้าต่างประเทศ ประกาศจุดยืนว่าช่องแคบฮอร์มุซเป็น “เส้นตาย (Red Line)” ที่จะไม่ยอมให้ประเทศใดควบคุมหรือเก็บค่าผ่านทางพร้อมย้ำว่ายูเออีได้สร้างเส้นทางโลจิสติกส์เลี่ยงช่องแคบ (ผ่านท่าเรือฝั่งตะวันออก Fujairah /Khor Fakkan และ ท่า Sohar/Duqm ของโอมาน รวมถึงท่อส่งใหม่ออกอ่าวโอมาน) และตั้งเป้าลดการพึ่งพาฮอร์มุซให้เป็น “ศูนย์”
กาตาร์ระบุว่าภาวะ “ไม่สงบ ไม่สงคราม (No war, No Peace)” เป็นสิ่งที่ยอมรับไม่ได้ เรียกร้องให้เปิดช่องแคบฮอร์มุซ โดยไม่มีเงื่อนไข และแก้วิกฤตผ่านการเจรจา
วิเคราะห์สถานการณ์
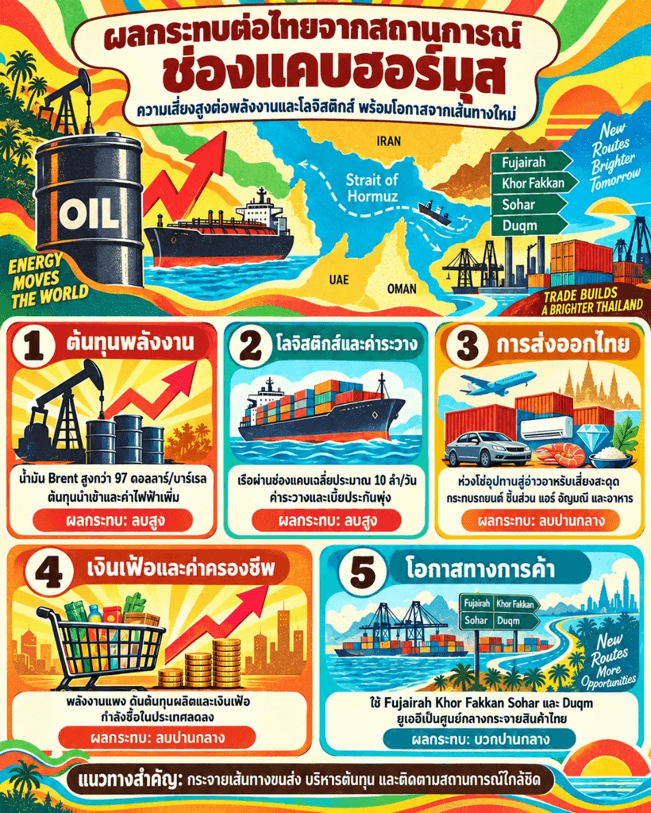
ช่องแคบฮอร์มุซเป็นเส้นทางขนส่งน้ำมันราว 1 ใน 5 (ประมาณ 20%) ของอุปทานน้ำมันโลก ก่อนเกิดสงคราม การที่อิหร่านใช้ช่องแคบเป็น “ไพ่ต่อรอง” ตอกย้ำว่าความเสี่ยงด้านพลังงานยังไม่คลี่คลาย แม้สหรัฐฯ (รมว.พลังงาน นาย Chris Wright) จะยืนยันว่ายังมีการขนส่งผ่านช่องแคบเกิน 9 ล้านบาร์เรล/วัน หรือราวสองในสามของระดับก่อนสงคราม แต่ปริมาณเรือสินค้าที่ลดลงเหลือเฉลี่ย 10 ลำ/วัน สะท้อนว่าการเดินเรือเชิงพาณิชย์ยังหดตัวชัดเจน
ประเด็นสำคัญคือความไม่แน่นอนเชิงนโยบาย การประกาศ “เขตหวงห้าม” และ “แผนที่ช่องเดินเรือใหม่” ที่ยังไม่มีรายละเอียด สร้างความเสี่ยงต่อการตัดสินใจของสายเดินเรือและบริษัทประกันภัย ผลักดันเบี้ยประกันความเสี่ยงสงคราม (War Risk Premium) และค่าระวางให้สูงขึ้น ซึ่งเป็นต้นทุนที่ส่งผ่านมาถึงผู้นำเข้า–ส่งออกทั่วโลก รวมถึงไทย
ผลกระทบต่อการค้าและเศรษฐกิจไทย
ไทยเป็นผู้นำเข้าน้ำมันสุทธิที่พึ่งพาแหล่งตะวันออกกลางเป็นสัดส่วนสูง โดยน้ำมันดิบส่วนใหญ่ที่ไทย นำเข้ามาจากภูมิภาคอ่าวและขนส่งผ่านช่องแคบฮอร์มุซ ราคาน้ำมันที่ปรับขึ้นจึงกระทบต้นทุนพลังงาน ค่าไฟฟ้า และเงินเฟ้อในประเทศโดยตรง ขณะที่ผู้ส่งออกไทยเผชิญค่าระวางและเบี้ยประกันที่สูงขึ้น รวมถึงความล่าช้าในการขนส่งไป–กลับภูมิภาคตะวันออกกลาง
สินค้าไทยที่ควรจับตา: กลุ่มที่พึ่งตลาด/เส้นทางอ่าวอาหรับ เช่น รถยนต์และชิ้นส่วน เครื่องปรับอากาศ อัญมณีและเครื่องประดับ เครื่องใช้ไฟฟ้า–อิเล็กทรอนิกส์ และสินค้าอาหาร (รวมถึงข้าวและอาหารฮาลาล) อาจได้รับผลจากต้นทุนโลจิสติกส์ที่สูงขึ้นและความไม่แน่นอนของเส้นทาง
สรุปผลกระทบ (Impact Summary)
โอกาสสำหรับผู้ประกอบการไทยและตลาดยูเออี/GCC
ใช้ ยูเออี เป็น Hub กระจายสินค้า: แม้เผชิญวิกฤต การค้าที่ไม่ใช่น้ำมันของยูเออี ยังทำสถิติสูง (ครึ่งปีแรกแตะ 528 พันล้านเหรียญสหรัฐฯ หรือขยายตัว13.1%) สะท้อนกำลังซื้อและบทบาทศูนย์กลางการค้าที่ยังแข็งแกร่ง ผู้ส่งออกไทยควรใช้ยูเออี เป็นประตูกระจายสินค้าต่อไปยังตะวันออกกลาง แอฟริกา และเอเชียใต้
พิจารณาเส้นทางเลี่ยงฮอร์มุซ: ใช้ท่าเรือฝั่งตะวันออกของ ยูเออี (Fujairah, Khor Fakkan) และท่าเรือโอมาน (Sohar, Duqm) ที่อยู่นอกช่องแคบ เพื่อลดความเสี่ยงและความล่าช้าของการขนส่ง
ใช้ประโยชน์จากความตกลง CEPA ไทย–ยูเออี: เร่งใช้สิทธิประโยชน์ทางภาษีเพื่อรักษาความสามารถแข่งขันด้านราคา ชดเชยต้นทุนโลจิสติกส์ที่เพิ่มขึ้น
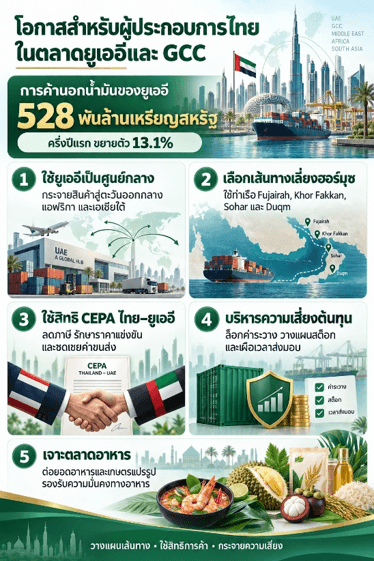
บริหารความเสี่ยงต้นทุน: ผู้ส่งออกควรเจรจาล็อก ค่าระวาง/เบี้ยประกันล่วงหน้า วางแผนสต๊อกและกำหนดส่งมอบเผื่อความล่าช้า และกระจายตลาดเพื่อลดการพึ่งพาเส้นทางเดียว
เจาะสินค้าอาหารและความมั่นคงทางอาหาร: ช่วงวิกฤตภูมิภาคให้ความสำคัญกับ ความมั่นคงทางอาหารมากขึ้น เป็นโอกาสของสินค้าอาหารและเกษตรแปรรูปของไทย
https://www.thenationalnews.com/business/energy/2026/09/08/strait-of-hormuz-is-a-red-line-and-cannot-be-tolled-uae-trade-minister-says/