เวียดนามยกระดับระบบการชำระเงินด้วย QR Code ข้ามพรมแดน สร้างมูลค่าเศรษฐกิจ เชื่อม 6 ตลาดเอเชีย
เนื้อข่าว
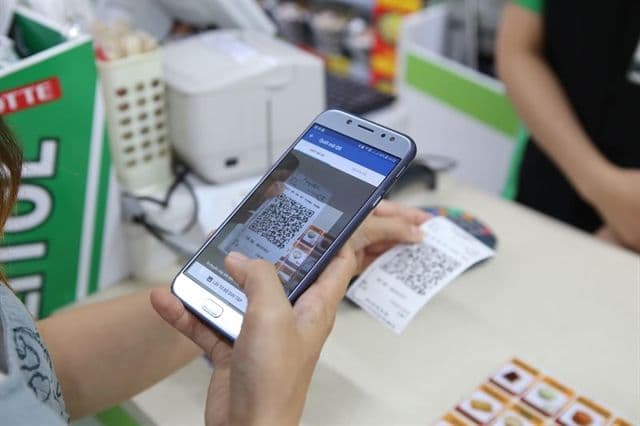
เวียดนามเดินหน้าปรับทิศทางการพัฒนาระบบการชำระเงินด้วย QR Code ข้ามพรมแดน จากเดิมที่มุ่งเน้นการเชื่อมโยงโครงสร้างพื้นฐานด้านการชำระเงินไปสู่การเพิ่มประสิทธิภาพการใช้งานจริงและการสร้างมูลค่าทางเศรษฐกิจ โดยให้ความสำคัญกับการนำระบบที่เชื่อมโยงกับต่างประเทศแล้วมาใช้สนับสนุนการท่องเที่ยว การค้าปลีก และการค้าระหว่างประเทศอย่างเป็นรูปธรรม
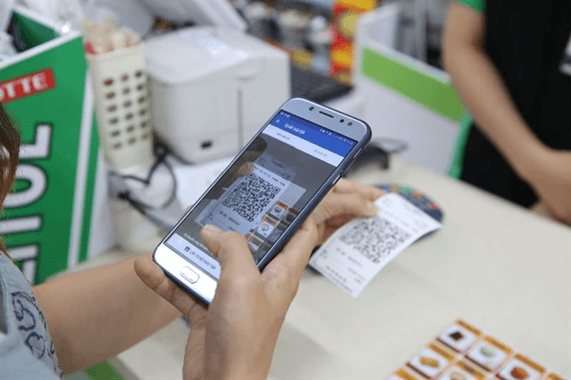
ทั้งนี้ ในการประชุมเชิงปฏิบัติการเรื่อง “การส่งเสริมการชำระเงินด้วย QR Code ข้ามพรมแดน: ปัจจัยขับเคลื่อนใหม่สำหรับการค้าปลีกและการท่องเที่ยว” (Promoting Cross-Border QR Payments: New Drivers for Retail and Tourism) เมื่อวันที่ 25 กันยายน 2569 นาย Pham Tien Dung รองผู้ว่าการธนาคารแห่งชาติเวียดนาม (State Bank of Vietnam: SBV) ระบุว่า การเชื่อมโยงโครงสร้างพื้นฐานเป็นเพียงจุดเริ่มต้น ขณะที่เป้าหมายสำคัญคือการเชื่อมโยงทางเศรษฐกิจ ซึ่งหมายถึงการทำให้ระบบการชำระเงินที่เชื่อมโยงกันสามารถนำไปใช้ประโยชน์ได้จริงและสร้างมูลค่าให้แก่ประชาชน ภาคธุรกิจ และระบบเศรษฐกิจ โดยเฉพาะในภาคการท่องเที่ยว การบริโภค และการค้าระหว่างประเทศ
พัฒนาการดังกล่าวสอดคล้องกับการขยายตัวอย่างรวดเร็วของระบบการชำระเงินแบบไม่ใช้เงินสด ในเวียดนาม โดย ณ สิ้นปี 2568 ประชาชนอายุ 15 ปีขึ้นไปเกือบร้อยละ 89 มีบัญชีสำหรับทำธุรกรรมกับธนาคารหรือสถาบันที่ได้รับอนุญาต ขณะที่มูลค่าการชำระเงินแบบไม่ใช้เงินสดมีมากกว่า 28 เท่าของผลิตภัณฑ์มวลรวมภายในประเทศ (GDP) และในช่วงปี 2564–2568 จำนวนและมูลค่าธุรกรรมการชำระเงินแบบไม่ใช้เงินสดมีอัตราการเติบโตเฉลี่ยต่อปีร้อยละ 58.86 และร้อยละ 24.36 ตามลำดับ แนวโน้มดังกล่าวยังคงดำเนินต่อเนื่องในช่วง 8 เดือนแรกของปี 2569 โดยจำนวนธุรกรรมเพิ่มขึ้นร้อยละ 34.56 และมูลค่าธุรกรรมเพิ่มขึ้นร้อยละ 13.26 เมื่อเทียบกับช่วงเดียวกันของปีก่อน ขณะที่การชำระเงินผ่าน QR Code มีจำนวน 311 ล้านรายการ เพิ่มขึ้นร้อยละ 6.66 คิดเป็นมูลค่า 274.2 ล้านล้านเวียดนามด่ง หรือประมาณ 10,600 ล้านเหรียญสหรัฐ เพิ่มขึ้นร้อยละ 25.85 สะท้อนให้เห็นว่าการชำระเงินดิจิทัลได้กลายเป็นส่วนสำคัญของระบบการชำระเงินภายในประเทศ และเป็นพื้นฐานสำคัญสำหรับการพัฒนาระบบการชำระเงินข้ามพรมแดน
จากฐานการใช้งานภายในประเทศดังกล่าว ธนาคารแห่งชาติเวียดนามจึงได้ส่งเสริมความร่วมมือด้านการชำระเงินรายย่อยผ่าน QR Code ในลักษณะทวิภาคีกับประเทศไทย สปป.ลาว กัมพูชา จีน เกาหลีใต้ และสิงคโปร์ พร้อมทั้งขยายการเชื่อมโยงกับตลาดอื่นอย่างต่อเนื่อง ส่งผลให้ปริมาณธุรกรรมระหว่างประเทศเพิ่มขึ้นอย่างมีนัยสำคัญ โดยในช่วง 8 เดือนแรกของปี 2569 ธุรกรรมของผู้เดินทางจากประเทศไทย สปป.ลาว และกัมพูชาที่ใช้บริการชำระเงินในเวียดนามเพิ่มขึ้น 8 เท่าในด้านจำนวน และ 6 เท่าในด้านมูลค่า เมื่อเทียบกับช่วงเดียวกันของปีก่อน ขณะเดียวกัน ผู้ใช้บริการชาวเวียดนามที่ทำธุรกรรมในทั้ง 3 ประเทศดังกล่าวมีจำนวนธุรกรรมเพิ่มขึ้น 5 เท่า และมูลค่าธุรกรรมเพิ่มขึ้น 4 เท่า ทั้งนี้ จีนมีบทบาทเพิ่มขึ้นในฐานะตลาดสำคัญของระบบ VietQRGlobal โดยบริษัทเครือข่ายการชำระเงินแห่งชาติของเวียดนาม (National Payment Corporation of Vietnam: NAPAS) ได้เชื่อมโยงระบบกับ UnionPay International (UPI) เมื่อเดือนธันวาคม 2568 กับ Alipay เมื่อเดือนเมษายน 2569 และกับ Weixin Pay เมื่อเดือนสิงหาคม 2569 ส่งผลให้ภายในเดือนสิงหาคม 2569 ซึ่งเป็นเวลาเพียง 4 เดือนหลังเริ่มขยายการเชื่อมโยง ธุรกรรมของนักท่องเที่ยวชาวจีนที่ใช้แอปพลิเคชันชำระเงินของจีนสแกน VietQRGlobal ในเวียดนามเพิ่มขึ้น 3 เท่าในด้านจำนวน และ 4 เท่าในด้านมูลค่าเมื่อเทียบกับเดือนเมษายน 2569 นอกจากนี้ NAPAS ยังได้ขยายการเชื่อมโยงระบบชำระเงินด้วย QR Code กับสิงคโปร์และเกาหลีใต้เพิ่มเติมในปี 2569
อย่างไรก็ตาม การขยายเครือข่ายดังกล่าวทำให้ประเด็นสำคัญของการพัฒนาระบบเปลี่ยนจากการพิจารณาว่าสามารถเชื่อมโยงระบบได้หรือไม่ไปสู่การพิจารณาว่าระบบที่เชื่อมโยงแล้วสามารถใช้งานได้อย่างแพร่หลาย มีประสิทธิภาพ และสร้างประโยชน์ทางเศรษฐกิจได้เพียงใด โดยรองผู้ว่าการธนาคารแห่งชาติเวียดนามเห็นว่า การประเมินความสำเร็จไม่ควรพิจารณาจากจำนวนประเทศหรือตลาดที่เชื่อมโยงได้เพียงอย่างเดียว แต่ควรพิจารณาควบคู่กันทั้งการใช้งานจริง ความครอบคลุมของจุดรับชำระเงิน คุณภาพการให้บริการ ต้นทุนการทำธุรกรรม ความสะดวกในการใช้งาน และมูลค่าที่เกิดขึ้นแก่ผู้บริโภคและภาคธุรกิจ ดังนั้น ระยะต่อไปของ VietQRGlobal จึงจำเป็นต้องมุ่งเพิ่มจำนวนธุรกรรมที่เกิดขึ้นจริง ขยายเครือข่ายร้านค้าและจุดรับชำระเงิน ตลอดจนยกระดับประสบการณ์การชำระเงินของผู้ใช้บริการระหว่างประเทศ
ขณะเดียวกัน การเชื่อมโยงระบบการชำระเงินในระดับระหว่างประเทศที่กว้างขวางขึ้นย่อมทำให้ข้อกำหนดด้านความมั่นคงปลอดภัยและการบริหารความเสี่ยงมีความสำคัญเพิ่มขึ้น เนื่องจากธุรกรรมข้ามพรมแดนเกี่ยวข้องกับธนาคาร ระบบประมวลผลหรือระบบสับเปลี่ยนธุรกรรมการชำระเงิน ผู้ให้บริการตัวกลาง บริษัทเทคโนโลยี และแพลตฟอร์มดิจิทัล ตลอดจนอยู่ภายใต้กรอบกฎหมายและกฎระเบียบของหลายประเทศที่แตกต่างกัน ด้วยเหตุนี้ ธนาคารแห่งชาติเวียดนามจึงเน้นย้ำว่าการขยายการเชื่อมโยงต้องดำเนินควบคู่กับการรักษาคุณภาพและความปลอดภัยของระบบ โดยครอบคลุมการรักษาความมั่นคงปลอดภัยทางไซเบอร์ การป้องกันการฉ้อโกง มาตรการป้องกันและต่อต้านการฟอกเงิน (Anti-Money Laundering: AML) การคุ้มครองข้อมูล การคุ้มครองสิทธิของลูกค้า และการรักษาความต่อเนื่องของการให้บริการชำระเงินและการชำระดุล
ประสบการณ์จากระบบการชำระเงินภายในประเทศยังสะท้อนถึงความจำเป็นของมาตรการดังกล่าว โดยนับตั้งแต่การเปิดใช้งานระบบ SIMO เมื่อวันที่ 26 สิงหาคม 2569 ระบบได้ออกคำเตือนแก่ลูกค้ามากกว่า 5.1 ล้านรายการ และมีลูกค้าเกือบ 1.7 ล้านรายระงับหรือยกเลิกธุรกรรมภายหลังได้รับคำเตือน โดยธุรกรรมที่เกี่ยวข้องมีมูลค่ามากกว่า 5.7 ล้านล้านเวียดนามด่ง ข้อมูลดังกล่าวแสดงให้เห็นถึงบทบาทของกลไกบริหารความเสี่ยงและการป้องกันธุรกรรมที่อาจมีความผิดปกติในการสร้างความเชื่อมั่นต่อระบบการชำระเงิน ทั้งนี้ นาย Pham Tien Dung เน้นย้ำว่า ความปลอดภัยและความเชื่อมั่นต้องเป็นเงื่อนไขพื้นฐานที่ดำรงอยู่อย่างต่อเนื่อง แม้เทคโนโลยีจะมีการเปลี่ยนแปลงอย่างรวดเร็ว แต่หลักการด้านการคุ้มครองผู้ใช้บริการ การกำหนดความรับผิดชอบอย่างชัดเจน การควบคุมความเสี่ยง และการรักษาความสามารถในการรองรับและฟื้นตัวจากเหตุขัดข้องของระบบจะต้องได้รับการให้ความสำคัญอย่างต่อเนื่อง
นอกจากนี้ การพัฒนาระบบการชำระเงินข้ามพรมแดนจำเป็นต้องอาศัยความร่วมมือจากหลายภาคส่วน มิใช่เป็นภารกิจของภาคธนาคารเพียงฝ่ายเดียว โดยต้องอาศัยการมีส่วนร่วมของธนาคาร องค์กรให้บริการชำระเงิน บริษัทเทคโนโลยี ผู้ประกอบการด้านการท่องเที่ยว ผู้ประกอบการค้าปลีก และผู้ประกอบการรายย่อยหรือธุรกิจครัวเรือน เพื่อขยายการยอมรับระบบและเพิ่มการใช้งานในกิจกรรมทางเศรษฐกิจจริง ดังนั้น ทิศทางการพัฒนา VietQRGlobal ในระยะต่อไปจึงครอบคลุมทั้งการขยายการเชื่อมโยงระหว่างประเทศ การเพิ่มจำนวนและมูลค่าธุรกรรม การขยายจุดรับชำระเงิน และการยกระดับคุณภาพและความปลอดภัยของบริการ เพื่อให้ระบบการชำระเงินดิจิทัลสามารถรองรับการเดินทาง การบริโภค และการค้าข้ามพรมแดนได้อย่างมีประสิทธิภาพ
ในภาพรวม เวียดนามมีเป้าหมายที่จะต่อยอดข้อได้เปรียบจากการพัฒนาโครงสร้างพื้นฐาน การชำระเงินดิจิทัล และการยอมรับการใช้บริการชำระเงินแบบไม่ใช้เงินสดในวงกว้าง ให้เกิดเป็นมูลค่าทางเศรษฐกิจที่เป็นรูปธรรมแก่ประชาชน ภาคธุรกิจ และระบบเศรษฐกิจโดยรวม โดยสาระสำคัญของการพัฒนาในระยะต่อไปจึงมิได้อยู่ที่การเพิ่มจำนวนระบบหรือประเทศที่สามารถเชื่อมโยงได้เพียงอย่างเดียว แต่รวมถึงการทำให้โครงสร้างพื้นฐานดังกล่าวสามารถเชื่อมโยงกิจกรรมทางเศรษฐกิจระหว่างประเทศได้จริง มีความปลอดภัย มีประสิทธิภาพ และเอื้อต่อการขยายตัวของการท่องเที่ยว การค้าปลีก และการค้าระหว่างประเทศของเวียดนาม
(แหล่งที่มา https://vietnamnews.vn/ ฉบับวันที่ 26 กันยายน 2569)
วิเคราะห์ผลกระทบ
ในช่วงหลายปีที่ผ่านมา เวียดนามมีพัฒนาการอย่างต่อเนื่องด้านการชำระเงินแบบไม่ใช้เงินสด ทั้งในด้านการพัฒนาโครงสร้างพื้นฐานทางการเงินดิจิทัลและการขยายตัวของช่องทางการชำระเงินอิเล็กทรอนิกส์ โดยเฉพาะการชำระเงินผ่าน QR Code ซึ่งได้รับความนิยมเพิ่มขึ้นในกลุ่มประชาชนและภาคธุรกิจ และมีบทบาทมากขึ้นในธุรกรรมประจำวัน พัฒนาการดังกล่าวได้วางรากฐานสำคัญสำหรับการยกระดับระบบการชำระเงินรายย่อยข้ามพรมแดน โดยเชื่อมโยงผู้บริโภค ผู้ประกอบการ สถาบันการเงิน และระบบเศรษฐกิจของประเทศต่าง ๆ เข้าด้วยกัน ทั้งนี้ ในช่วง 8 เดือนแรกของปี 2569 ธุรกรรมการชำระเงินแบบไม่ใช้เงินสดในเวียดนามเพิ่มขึ้นร้อยละ 34.56 ในด้านจำนวนรายการ และร้อยละ 13.26 ในด้านมูลค่าเมื่อเทียบกับช่วงเดียวกันของปี 2568 ขณะที่ธุรกรรมผ่านอินเทอร์เน็ตเพิ่มขึ้นร้อยละ 46.57 และร้อยละ 21.77 ตามลำดับ และธุรกรรมผ่านโทรศัพท์มือถือเพิ่มขึ้นร้อยละ 35.33 และร้อยละ 2.39 ตามลำดับ สำหรับธุรกรรมผ่าน QR Code มีจำนวน 311 ล้านรายการ เพิ่มขึ้นร้อยละ 6.66 มูลค่า 274.2 ล้านล้านเวียดนามด่ง เพิ่มขึ้นร้อยละ 25.85 สะท้อนว่า QR Code กำลังพัฒนาไปจากการเป็นช่องทางการชำระเงินทางเลือกสู่โครงสร้างพื้นฐานสำคัญของระบบการชำระเงินดิจิทัลภายในประเทศ ซึ่งเป็นฐานรองรับการขยายตัวไปสู่ธุรกรรมระหว่างประเทศ
การขยายตัวของภาคการท่องเที่ยวเป็นอีกปัจจัยสำคัญที่เพิ่มความจำเป็นในการพัฒนาระบบการชำระเงินข้ามพรมแดน เนื่องจากนักท่องเที่ยวต่างชาติเป็นกลุ่มผู้ใช้บริการที่ต้องการช่องทางการชำระเงินที่สะดวก รวดเร็ว และสามารถใช้งานร่วมกับระบบที่คุ้นเคยในประเทศต้นทางได้ โดยในปี 2568 เวียดนามต้อนรับนักท่องเที่ยวต่างชาติ 21.2 ล้านคน เพิ่มขึ้นร้อยละ 20.4 จากปีก่อนหน้า โดยนักท่องเที่ยวจากเอเชียมีจำนวน 16.6 ล้านคน หรือร้อยละ 78.6 ของนักท่องเที่ยวต่างชาติทั้งหมด ขณะที่ในช่วง 8 เดือนแรกของปี 2569 มีนักท่องเที่ยวต่างชาติเข้ามาเกือบ 16 ล้านคน ในจำนวนนี้เป็นนักท่องเที่ยวจากเอเชียประมาณ 11.8 ล้านคน หรือร้อยละ 74.2 ของทั้งหมด จึงสะท้อนว่าเอเชียยังคงเป็นตลาดสำคัญของภาคการท่องเที่ยวเวียดนาม และการเชื่อมโยงระบบชำระเงินกับประเทศในภูมิภาคจึงมีศักยภาพในการลดข้อจำกัดด้านการทำธุรกรรม เพิ่มความสะดวกแก่ผู้เดินทาง และสนับสนุนการใช้จ่ายในภาคเศรษฐกิจจริง โดยเวียดนามได้เชื่อมโยงระบบการชำระเงินผ่าน QR กับ 6 จาก 8 ตลาดสำคัญ ได้แก่ จีน เกาหลีใต้ ไทย สปป.ลาว กัมพูชา และสิงคโปร์ ขณะที่อินเดียและญี่ปุ่นอยู่ระหว่างการผลักดันการเชื่อมโยงเพิ่มเติม ทั้งนี้ ตลาดจีนและเกาหลีใต้มีความสำคัญในด้านขนาดตลาดและปริมาณนักท่องเที่ยว ส่วนอินเดีย ญี่ปุ่น และสิงคโปร์มีศักยภาพในการขยายตัวของผลิตภัณฑ์และบริการ ขณะที่ไทย สปป.ลาว และกัมพูชามีลักษณะการเดินทางระยะใกล้และการเดินทางข้ามพรมแดนที่เกิดขึ้นอย่างต่อเนื่อง จึงมีความเชื่อมโยงกับกิจกรรมการค้าชายแดน การท่องเที่ยว และการใช้จ่ายของผู้บริโภคในพื้นที่ปลายทาง
ผลจากการเชื่อมโยงดังกล่าวเริ่มสะท้อนผ่านการใช้งานจริงอย่างชัดเจน โดยในช่วง 8 เดือนแรกของปี 2569 ธุรกรรมของนักท่องเที่ยวจากไทย ลาว และกัมพูชาที่ใช้บริการชำระเงินข้ามพรมแดนผ่าน VietQRGlobal ในเวียดนามเพิ่มขึ้น 8 เท่าในด้านจำนวนรายการ และ 6 เท่าในด้านมูลค่า เมื่อเทียบกับช่วงเดียวกันของปี 2568 ขณะที่ธุรกรรมของชาวเวียดนามที่เดินทางไปยังทั้ง 3 ประเทศเพิ่มขึ้น 5 เท่าในด้านจำนวนรายการ และ 4 เท่าในด้านมูลค่า การเติบโตดังกล่าวสะท้อนว่าโครงสร้างพื้นฐานการชำระเงินข้ามพรมแดนสามารถสนับสนุนการหมุนเวียนของเม็ดเงินระหว่างประเทศได้โดยตรง โดยเฉพาะการใช้จ่ายของนักท่องเที่ยวในร้านค้าปลีก ร้านอาหาร ธุรกิจบริการ และกิจการของผู้ประกอบการรายย่อย ขณะเดียวกันยังช่วยอำนวยความสะดวกแก่ผู้บริโภคชาวเวียดนามในการใช้จ่ายในต่างประเทศ ทั้งนี้ การพัฒนา VietQRGlobal จึงมีนัยสำคัญต่อการเชื่อมโยงระบบเศรษฐกิจดิจิทัลของเวียดนามกับตลาดต่างประเทศ และสามารถช่วยลดต้นทุนด้านธุรกรรม เพิ่มความคล่องตัวของการชำระเงิน และสนับสนุนกิจกรรมทางเศรษฐกิจที่เกี่ยวเนื่องกับการท่องเที่ยวและการค้าระหว่างประเทศ
อย่างไรก็ตาม เมื่อเครือข่ายการเชื่อมโยงขยายตัว ประเด็นสำคัญของการพัฒนาจะมิได้จำกัดอยู่เพียงจำนวนประเทศหรือระบบที่สามารถเชื่อมต่อกันได้ แต่จะอยู่ที่ความสามารถในการเปลี่ยนการเชื่อมโยงทางเทคนิคให้เกิดประโยชน์ทางเศรษฐกิจอย่างเป็นรูปธรรม โดยจำเป็นต้องขยายความครอบคลุมทั้งด้านผู้ใช้งานและจุดรับชำระ ควบคู่กับการเพิ่มจำนวนร้านค้าและหน่วยรับชำระ ซึ่งปัจจุบันมีประมาณ 154,000 แห่ง รวมทั้งพัฒนามาตรฐานและความสามารถในการทำงานร่วมกันของระบบ เพื่อลดความซ้ำซ้อนของโครงสร้างพื้นฐาน ต้นทุน และขั้นตอนการดำเนินงานเมื่อมีการเชื่อมโยงกับหลายประเทศ นอกจากนี้ การขยายระบบจำเป็นต้องดำเนินควบคู่กับการบริหารความเสี่ยงและการคุ้มครองผู้ใช้งาน เนื่องจากธุรกรรมข้ามพรมแดนเกี่ยวข้องกับธนาคาร ผู้ให้บริการชำระเงิน ผู้ให้บริการเทคโนโลยี และกฎระเบียบของหลายประเทศ จึงมีความเสี่ยงด้านการฉ้อโกง ภัยคุกคามทางไซเบอร์ การฟอกเงิน และการคุ้มครองข้อมูลส่วนบุคคล การกำหนดมาตรการด้านความมั่นคงปลอดภัย การตรวจสอบธุรกรรม การคุ้มครองข้อมูล ความโปร่งใสด้านค่าธรรมเนียม และกลไกการรับเรื่องร้องเรียนจึงเป็นองค์ประกอบสำคัญต่อการสร้างความเชื่อมั่นและความต่อเนื่องในการใช้งาน
ในระยะต่อไป การประเมินประสิทธิผลของการเชื่อมโยงระบบ QR Code ข้ามพรมแดนจึงควรให้ความสำคัญกับผลลัพธ์ทางเศรษฐกิจมากกว่าการวัดเพียงขนาดของเครือข่าย โดยพิจารณาจากจำนวนธนาคารและผู้ให้บริการชำระเงินที่เข้าร่วมจริง ความครอบคลุมของจุดรับชำระ จำนวนและมูลค่าธุรกรรม อัตราความสำเร็จของธุรกรรม ต้นทุนและค่าธรรมเนียม ความโปร่งใสของข้อมูลสำหรับผู้ใช้ ตลอดจนประสิทธิภาพด้านการตรวจสอบและป้องกันธุรกรรมที่มีความเสี่ยง ตัวชี้วัดดังกล่าวจะช่วยสะท้อนว่าการเชื่อมโยงระบบสามารถสร้างมูลค่าเพิ่มให้แก่ภาคเศรษฐกิจจริงได้มากน้อยเพียงใด ในภาพรวม การชำระเงิน QR Code ข้ามพรมแดนจึงกำลังพัฒนาจากเครื่องมือทางเทคโนโลยีไปสู่ส่วนหนึ่งของโครงสร้างพื้นฐานเศรษฐกิจดิจิทัลที่สนับสนุนการท่องเที่ยว การค้าปลีก การค้าและบริการระหว่างประเทศ และการเชื่อมโยงห่วงโซ่เศรษฐกิจในภูมิภาค โดยเฉพาะสำหรับร้านค้า ร้านอาหาร ธุรกิจท่องเที่ยว และผู้ประกอบการรายย่อย การมีช่องทางรับชำระจากลูกค้าต่างชาติที่สะดวก รวดเร็ว และมีต้นทุนเหมาะสมสามารถช่วยขยายฐานลูกค้าและเพิ่มโอกาสในการทำธุรกิจ ขณะที่ในระดับมหภาค การเพิ่มขึ้นของธุรกรรมรายย่อยจำนวนมากอย่างต่อเนื่องสามารถช่วยส่งเสริมการหมุนเวียนของเงินระหว่างประเทศ สนับสนุนการบริโภคและการท่องเที่ยว และเพิ่มประสิทธิภาพของการเชื่อมโยงทางเศรษฐกิจและการค้าระหว่างเวียดนามกับประเทศคู่ค้าในภูมิภาค
นำเสนอโอกาส/แนวทาง
การขยายตัวของระบบการชำระเงินด้วย QR Code ข้ามพรมแดนระหว่างไทยกับเวียดนามมีแนวโน้มช่วยลดข้อจำกัดและต้นทุนด้านการชำระเงินสำหรับผู้บริโภค นักท่องเที่ยว และผู้ประกอบการ ตลอดจนเอื้อต่อการขยายตัวของการค้าปลีก การท่องเที่ยว และธุรกิจบริการระหว่างสองประเทศ ผู้ประกอบการไทยที่ส่งออกสินค้า หรือจำหน่ายสินค้าและบริการแก่ผู้บริโภคเวียดนามและนักท่องเที่ยว ควรติดตามพัฒนาการของ VietQRGlobal และมาตรฐานการชำระเงินข้ามพรมแดนอย่างใกล้ชิด พร้อมประเมินต้นทุน ค่าธรรมเนียม อัตราแลกเปลี่ยน และเงื่อนไขของผู้ให้บริการ เพื่อพัฒนาช่องทางรับชำระเงินที่มีประสิทธิภาพและสอดคล้องกับพฤติกรรมการใช้จ่ายของลูกค้าในตลาดเวียดนาม
สำหรับผู้ประกอบการไทยที่ดำเนินธุรกิจในเวียดนาม การขยายเครือข่าย VietQRGlobal เป็นโอกาสในการเพิ่มช่องทางรับชำระจากนักท่องเที่ยวและลูกค้าต่างชาติ โดยเฉพาะธุรกิจค้าปลีก ร้านอาหาร ธุรกิจบริการ และธุรกิจท่องเที่ยว ผู้ประกอบการสามารถประยุกต์ใช้ระบบชำระเงินดิจิทัลร่วมกับการตลาดออนไลน์ ระบบสมาชิก และกิจกรรมส่งเสริมการขาย เพื่ออำนวยความสะดวกแก่ลูกค้าและเพิ่มประสิทธิภาพการบริหารข้อมูลการขายและพฤติกรรมผู้บริโภค ทั้งนี้ ควรเตรียมความพร้อมด้านการปฏิบัติตามข้อกำหนดของเวียดนามและเงื่อนไขของผู้ให้บริการที่เกี่ยวข้อง โดยเฉพาะการยืนยันตัวตน การบริหารความเสี่ยง การป้องกันการฉ้อโกง มาตรการป้องกันและต่อต้านการฟอกเงิน และการคุ้มครองข้อมูลลูกค้า เพื่อให้การรับชำระเงินมีความปลอดภัยและสามารถดำเนินธุรกิจได้อย่างต่อเนื่อง
ในภาพรวม การพัฒนาระบบ QR Code ข้ามพรมแดนถือเป็นปัจจัยสนับสนุนการค้าดิจิทัลและการเชื่อมโยงกิจกรรมทางเศรษฐกิจระหว่างไทยกับเวียดนาม โดยผู้ประกอบการไทยสามารถใช้ประโยชน์จากช่องทางดังกล่าวเพื่อเพิ่มความคล่องตัวในการรับชำระเงิน ขยายฐานลูกค้า และเพิ่มโอกาสทางการตลาดในกลุ่มผู้บริโภคและนักท่องเที่ยวต่างชาติ โดยเฉพาะในสาขาที่มีธุรกรรมรายย่อยจำนวนมาก ขณะเดียวกัน การเตรียมระบบบริหารธุรกรรมและข้อมูลการชำระเงินให้รองรับการค้าข้ามพรมแดนอย่างเป็นระบบ จะช่วยให้ผู้ประกอบการสามารถใช้ประโยชน์จากโครงสร้างพื้นฐานการเงินดิจิทัลที่กำลังขยายตัว และสนับสนุนการเชื่อมโยงห่วงโซ่การค้าและบริการระหว่างไทยกับเวียดนามให้มีประสิทธิภาพมากขึ้น