เวียดนามเตรียมขยายสิทธิประโยชน์ภาษียานยนต์ถึงปี 2575 หนุนอุตสาหกรรมยานยนต์
เนื้อข่าว
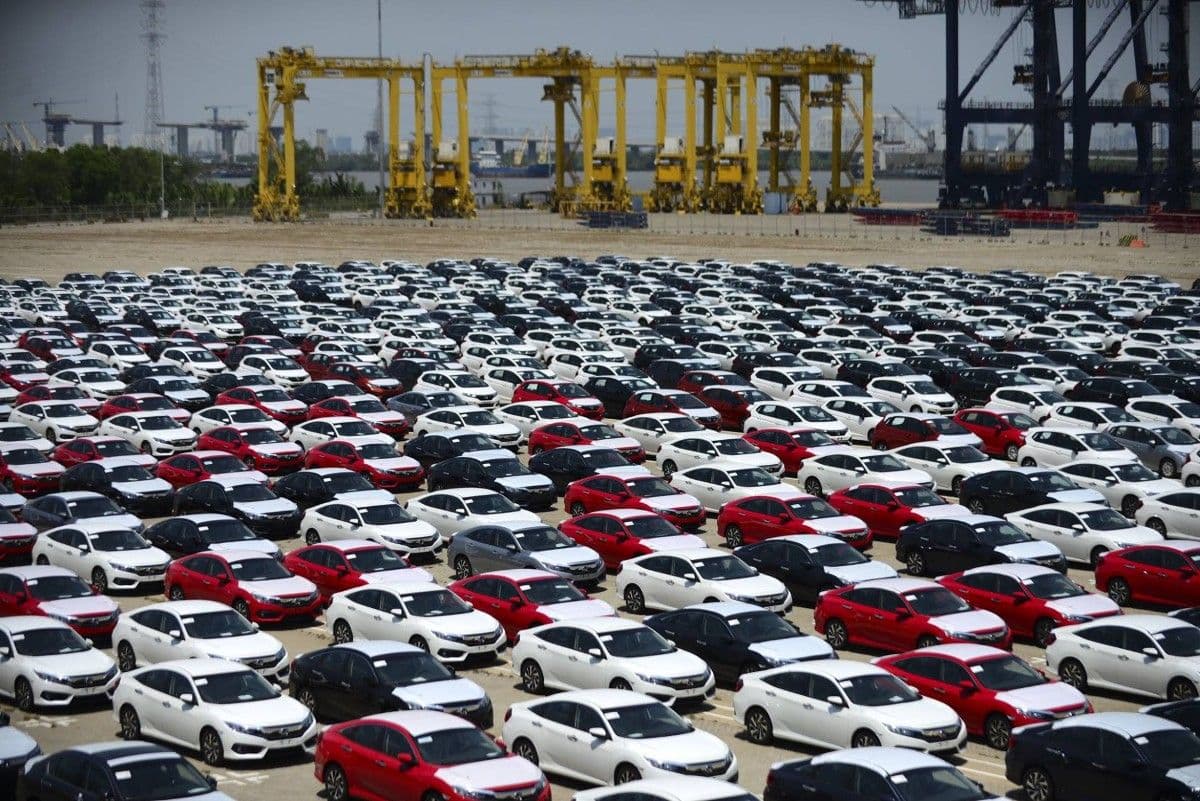
กระทรวงการคลังเวียดนามเสนอขยายระยะเวลาโครงการสิทธิประโยชน์ทางภาษีสำหรับการผลิตและประกอบรถยนต์ออกไปอีก 5 ปี จนถึงสิ้นปี 2575 พร้อมปรับปรุงมาตรการสนับสนุนอุตสาหกรรมยานยนต์และการคืนภาษีนำเข้าแก่ผู้ประกอบการที่เข้าเงื่อนไข ภายหลังจัดทำร่างกฤษฎีกาแก้ไขเพิ่มเติมบทบัญญัติบางประการของกฤษฎีกาเลขที่ 26/2023/NĐ-CP ว่าด้วยบัญชีอัตราภาษีส่งออกและบัญชีอัตราภาษีนำเข้าในอัตราพิเศษ (Decree No. 26/2023/NĐ-CP on the Export Tariff Schedule and Preferential Import Tariff Schedule) แล้วเสร็จ และเสนอให้กระทรวงยุติธรรมพิจารณาตรวจสอบความถูกต้องและความเหมาะสมของร่างกฎหมายตามขั้นตอนที่เกี่ยวข้อง ทั้งนี้ โครงการดังกล่าวเริ่มดำเนินการตั้งแต่ปี 2561 และมีกำหนดสิ้นสุดในปี 2570 โดยกำหนดสิทธิใช้อัตราภาษีนำเข้าพิเศษร้อยละ 0 ภายใต้เงื่อนไขที่กำหนด การเสนอขยายระยะเวลาโครงการมีเป้าหมายเพื่อสร้างความต่อเนื่องของนโยบาย ลดภาระต้นทุนและเงินทุนหมุนเวียนของผู้ประกอบการ ตลอดจนเพิ่มขีดความสามารถในการแข่งขันของอุตสาหกรรมยานยนต์เวียดนามในตลาดระหว่างประเทศ
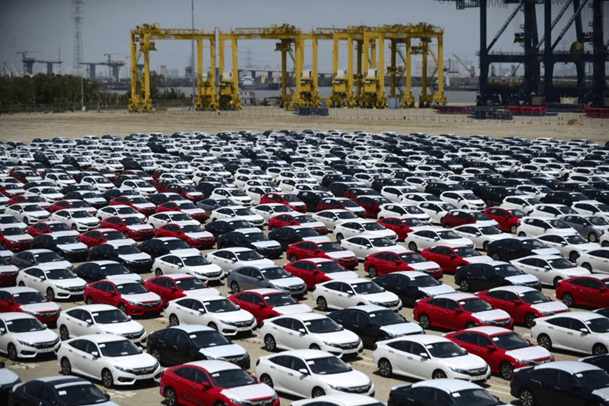
จากการประเมินผลการดำเนินงานที่ผ่านมา กระทรวงอุตสาหกรรมและการค้าเวียดนาม รวมถึงสมาคมและผู้ประกอบการที่เกี่ยวข้อง เห็นว่าโครงการดังกล่าวมีส่วนสำคัญในการส่งเสริมการพัฒนาอุตสาหกรรมยานยนต์ภายในประเทศ ปัจจุบันเวียดนามมีสถานประกอบการผลิตและประกอบรถยนต์มากกว่า 40 แห่งทั่วประเทศ ในจำนวนนี้เป็นผู้ประกอบการขนาดใหญ่ 16 แห่ง ซึ่งมีศักยภาพด้านการผลิตและการดำเนินธุรกิจเพียงพอที่จะเข้าร่วมโครงการ โดยในปี 2568 มีปริมาณการผลิตและประกอบรถยนต์มากกว่า 480,000 คัน เพิ่มขึ้นร้อยละ 30.4 เมื่อเทียบกับปี 2567 และสูงกว่าเป้าหมายตามยุทธศาสตร์การพัฒนาอุตสาหกรรมยานยนต์ (Automotive Industry Development Strategy) ขณะที่ในช่วงครึ่งแรกของปี 2569 คาดว่าปริมาณการผลิตรถยนต์รุ่นใหม่จะอยู่ที่ประมาณ 284,600 คัน เพิ่มขึ้นร้อยละ 26.9 เมื่อเทียบกับช่วงเดียวกันของปี 2568
นอกจากนี้ ผู้ประกอบการภายในประเทศหลายรายได้ขยายกำลังการผลิตและเริ่มส่งออกรถยนต์บางรุ่นไปยังตลาดต่างประเทศ อย่างไรก็ตาม อุตสาหกรรมดังกล่าวยังมีข้อจำกัดสำคัญ ได้แก่ อัตราการใช้ชิ้นส่วนและวัตถุดิบที่ผลิตภายในประเทศสำหรับรถยนต์นั่งที่มีจำนวนที่นั่งไม่เกิน 9 ที่นั่งยังอยู่ในระดับต่ำ ระบบนิเวศการผลิตชิ้นส่วนและอะไหล่ยานยนต์ยังไม่ครอบคลุมและมีขนาดไม่เพียงพอ ตลอดจนขาดมาตรการส่งเสริมการส่งออกที่เฉพาะเจาะจง ขณะเดียวกัน แนวโน้มการเปลี่ยนผ่านไปสู่ยานยนต์ที่เป็นมิตรต่อสิ่งแวดล้อม (Green Vehicles) ทำให้ผู้ประกอบการจำเป็นต้องพัฒนาเทคโนโลยีการผลิตและปฏิบัติตามมาตรฐานทางเทคนิคและข้อกำหนดด้านสิ่งแวดล้อมที่เข้มงวดของประเทศผู้นำเข้า กระทรวงการคลังจึงเห็นควรปรับปรุงมาตรการสนับสนุนให้สอดคล้องกับสถานการณ์ของอุตสาหกรรม โดยคำนึงถึงระยะเวลาที่เงินทุนของผู้ประกอบการถูกผูกไว้ในกระบวนการผลิตและส่งออก ตลอดจนข้อผูกพันด้านการส่งออกของผู้ประกอบการ
สาระสำคัญของร่างกฤษฎีกาคือ การแก้ไขเพิ่มเติมบทบัญญัติมาตรา 8 ซึ่งเกี่ยวข้องกับโครงการสิทธิประโยชน์ทางภาษีสำหรับอุตสาหกรรมยานยนต์ ครอบคลุมการปรับปรุงหลักเกณฑ์ใน 7 ด้าน โดยประเด็นสำคัญ ได้แก่ การขยายระยะเวลาการดำเนินโครงการออกไปอีก 5 ปี จนถึงสิ้นปี 2575 เพื่อสร้างเสถียรภาพและความแน่นอนของนโยบาย ช่วยให้ผู้ประกอบการสามารถวางแผนการลงทุน การผลิต และการดำเนินธุรกิจในระยะกลางและระยะยาวได้อย่างมีประสิทธิภาพ นอกจากนี้ ยังเสนอให้คืนภาษีนำเข้าที่ผู้ประกอบการได้ชำระไว้แล้วในกรณีที่ชำระภาษีในอัตราปกติ เนื่องจากยังไม่ได้รับสิทธิใช้อัตราภาษีร้อยละ 0 ณ เวลาที่ลงทะเบียนใบขนสินค้าศุลกากร (Customs Declaration Registration) โดยกระทรวงการคลังคาดการณ์ว่ามูลค่าภาษีนำเข้าที่จะได้รับคืนโดยเฉลี่ยอยู่ที่ประมาณ 8 ล้านล้านเวียดนามด่งต่อปี มาตรการดังกล่าวมีเป้าหมายเพื่อลดภาระเงินทุนหมุนเวียน เพิ่มสภาพคล่องทางการเงิน และลดต้นทุนในการดำเนินธุรกิจของผู้ประกอบการที่เข้าเงื่อนไข
ในส่วนของการนำเข้าชิ้นส่วนเพื่อผลิตและประกอบรถยนต์สำหรับส่งออก ร่างกฤษฎีกาเสนอให้ขยายการใช้สิทธิอัตราภาษีนำเข้าพิเศษร้อยละ 0 ณ เวลานำเข้าเป็นระยะเวลา 1 ปี นับจากวันที่ลงทะเบียนใบขนสินค้านำเข้า โดยผู้ประกอบการต้องปฏิบัติตามเงื่อนไขอื่นที่กฎหมายกำหนด และอยู่ภายใต้การตรวจสอบและกำกับดูแลของหน่วยงานศุลกากรภายหลังการตรวจปล่อยสินค้า หากครบกำหนดระยะเวลา 1 ปีแล้ว แต่รถยนต์ยังไม่ได้ส่งออกไปยังต่างประเทศจริง ผู้ประกอบการจะต้องยื่นแบบสำแดงภาษีและชำระภาษีที่ต้องรับผิดให้ครบถ้วน พร้อมเงินเพิ่มกรณีชำระภาษีล่าช้า ภายใน 5 วันทำการนับจากวันที่ครบกำหนด หากผู้ประกอบการไม่ยื่นแบบสำแดงภาษีหรือสำแดงจำนวนภาษีไม่ครบถ้วนภายในระยะเวลาดังกล่าว หน่วยงานศุลกากรจะดำเนินการประเมินภาษี และคำนวณเงินเพิ่มกรณีชำระภาษีล่าช้าภายใน 5 วันทำการถัดไป ทั้งนี้ มาตรการดังกล่าวมีส่วนช่วยลดภาระเงินทุนที่ต้องสำรองไว้สำหรับชำระภาษีนำเข้า เพิ่มประสิทธิภาพการบริหารต้นทุนปัจจัยการผลิต และเสริมสร้างความสามารถในการแข่งขันของรถยนต์ที่ผลิตในเวียดนามในตลาดระหว่างประเทศ ควบคู่กับการรักษากลไกตรวจสอบเพื่อให้มั่นใจว่าการใช้สิทธิประโยชน์เป็นไปตามวัตถุประสงค์
นอกจากนี้ ร่างกฤษฎีกายังเสนอให้ปรับปรุงหลักเกณฑ์เกี่ยวกับมาตรฐานการปล่อยมลพิษตามมาตรฐาน EURO สำหรับการได้รับสิทธิประโยชน์ทางภาษี ระยะเวลาการพิจารณาสิทธิประโยชน์ ปริมาณการผลิตและประกอบรถยนต์ที่ใช้เป็นเกณฑ์การได้รับสิทธิ ตลอดจนข้อกำหนดเกี่ยวกับรถยนต์ที่เป็นมิตรต่อสิ่งแวดล้อม พร้อมทั้งลดและปรับขั้นตอนการดำเนินงานของภาครัฐให้เรียบง่ายขึ้น เพื่อลดภาระในการปฏิบัติตามข้อกำหนด สำหรับเกณฑ์ปริมาณการผลิตรถยนต์รวมขั้นต่ำและปริมาณการผลิตรถยนต์แต่ละประเภทขั้นต่ำที่ใช้พิจารณาคุณสมบัติในการได้รับสิทธิอัตราภาษีนำเข้าพิเศษร้อยละ 0 นั้น จะกำหนดแนวทางปรับเกณฑ์เป็น 3 ระยะ โดยในปี 2570 ยังคงใช้หลักเกณฑ์ตามกฤษฎีกาเลขที่ 26/2023/NĐ-CP ฉบับปัจจุบัน ส่วนช่วงปี 2571–2572 และ 2573–2575 จะกำหนดหลักเกณฑ์ให้มีความต่อเนื่องและเอื้อต่อการลงทุน พร้อมทยอยปรับให้สอดคล้องกับขนาดตลาดและเป้าหมายการพัฒนาอุตสาหกรรมยานยนต์ในระยะยาว
ขณะเดียวกัน สมาคมผู้ผลิตรถยนต์เวียดนาม (Vietnam Automobile Manufacturers Association: VAMA) และบริษัทสมาชิกได้เสนอให้ขยายขอบเขตผู้มีสิทธิได้รับประโยชน์จากโครงการไปยังผู้ประกอบการที่นำเข้าวัตถุดิบและวัสดุเพื่อผลิตชิ้นส่วนยานยนต์ ซึ่งเป็นผู้ประกอบการในห่วงโซ่อุปทานระดับที่ 2 (Tier-2 Suppliers) โดยให้สามารถเข้าร่วมโครงการได้หากพิสูจน์ได้ว่าสินค้าที่ผลิตจากวัตถุดิบหรือวัสดุนำเข้าถูกส่งมอบให้แก่ผู้ผลิตเพื่อใช้ในการผลิตและประกอบรถยนต์ภายในประเทศจริง อย่างไรก็ตาม กระทรวงการคลัง เห็นว่า ผู้ประกอบการที่เข้าร่วมโครงการในปัจจุบันเป็นผู้ประกอบการระดับที่ 1 (Tier-1 Enterprises) ซึ่งมีศักยภาพในการผลิตโดยตรง และมีระบบบริหารจัดการสินค้าที่โปร่งใส สามารถตรวจสอบย้อนกลับแหล่งที่มา และติดตามการใช้สินค้าให้เป็นไปตามวัตถุประสงค์ของสิทธิประโยชน์ได้อย่างชัดเจน จึงเสนอให้คงร่างกฤษฎีกาตามเนื้อหาเดิม โดยยังไม่ขยายขอบเขตสิทธิประโยชน์ไปยังผู้ประกอบการอุตสาหกรรมสนับสนุนระดับที่ 2 (Tier-2 Supporting Industries) และระดับที่ 3 (Tier-3 Supporting Industries) ตามข้อเสนอของสมาคมผู้ผลิตรถยนต์เวียดนามและบริษัทสมาชิก ทั้งนี้ ร่างกฤษฎีกายังอยู่ระหว่างการพิจารณาของกระทรวงยุติธรรมเวียดนาม จึงต้องติดตามเนื้อหาของกฤษฎีกาฉบับประกาศใช้จริงต่อไป โดยเฉพาะรายละเอียดเกี่ยวกับเงื่อนไขการได้รับสิทธิประโยชน์ ระยะเวลาการใช้สิทธิ เกณฑ์ปริมาณการผลิต และขอบเขตของผู้ประกอบการที่มีคุณสมบัติเข้าร่วมโครงการ
(แหล่งที่มา https://vneconomy.vn/ ฉบับวันที่ 9 ตุลาคม 2569)
วิเคราะห์ผลกระทบ
กระทรวงการคลังเวียดนามเสนอแก้ไขเพิ่มเติมกฤษฎีกาหมายเลข 26/2023/NĐ-CP ว่าด้วยพิกัดอัตราภาษีส่งออกและพิกัดอัตราภาษีนำเข้าพิเศษ เพื่อปรับปรุงมาตรการส่งเสริมการผลิตและประกอบรถยนต์ให้สอดคล้องกับทิศทางการพัฒนาอุตสาหกรรมยานยนต์และบริบททางเศรษฐกิจการค้าในระยะยาวโดยมีสาระสำคัญ 7 ด้าน ได้แก่ การขยายระยะเวลาการดำเนินโครงการ การปรับปรุงขอบเขตการให้สิทธิประโยชน์ทางภาษี การกำหนดเงื่อนไขเกี่ยวกับมาตรฐานการปล่อยมลพิษ EURO การปรับรอบการพิจารณาคุณสมบัติผู้ได้รับสิทธิประโยชน์ การกำหนดปริมาณการผลิตรถยนต์ขั้นต่ำ การปรับหลักเกณฑ์สำหรับยานยนต์ที่เป็นมิตรต่อสิ่งแวดล้อม และการลดความซับซ้อนของขั้นตอนการดำเนินงานของภาครัฐ ทั้งนี้ ร่างกฤษฎีกาเสนอให้ขยายระยะเวลาโครงการส่งเสริมการผลิตและประกอบรถยนต์ออกไปอีก 5 ปี จนถึงสิ้นปี 2575 จากเดิมที่มีกำหนดสิ้นสุดในปี 2570 เพื่อสร้างความต่อเนื่องและความแน่นอนเชิงนโยบายให้แก่ภาคธุรกิจ เอื้อต่อการวางแผน การลงทุน การพัฒนากำลังการผลิต และการบริหารจัดการห่วงโซ่อุปทานในระยะยาว ตลอดจนสนับสนุนขีดความสามารถในการแข่งขันของอุตสาหกรรมยานยนต์เวียดนาม อย่างไรก็ตาม ประสิทธิผลของมาตรการดังกล่าวจะขึ้นอยู่กับความสามารถในการเชื่อมโยงสิทธิประโยชน์ทางภาษีกับการเพิ่มผลิตภาพ การพัฒนาเทคโนโลยี และการยกระดับอุตสาหกรรมสนับสนุนภายในประเทศควบคู่กันไป
สาระสำคัญอีกประการหนึ่งคือการปรับปรุงกลไกการใช้สิทธิประโยชน์ทางภาษีนำเข้าสำหรับชิ้นส่วนที่นำมาใช้ในการผลิต แปรรูป หรือประกอบรถยนต์เพื่อส่งออก โดยเสนอให้ผู้ประกอบการที่มีสัญญาส่งออกรถยนต์ หรือมีสัญญาจำหน่ายรถยนต์ให้แก่บริษัทที่มีสัญญาส่งออกอยู่แล้ว ณ วันที่จดทะเบียนใบขนสินค้าศุลกากร สามารถใช้อัตราภาษีนำเข้าร้อยละ 0 สำหรับชิ้นส่วนที่นำมาใช้ผลิตรถยนต์เพื่อส่งออกได้ตั้งแต่เวลานำเข้า ภายใต้เงื่อนไขที่กำหนด และต้องส่งออกรถยนต์ที่ผลิตจากชิ้นส่วนดังกล่าวภายใน 1 ปีนับจากวันที่จดทะเบียนใบขนสินค้า หากผู้ประกอบการยังไม่เข้าเงื่อนไขการรับสิทธิ ณ เวลานำเข้า สามารถชำระภาษีตามอัตราปกติและขอคืนภาษีภายหลังเมื่อมีการส่งออกจริง หรือเลือกเข้าร่วมโครงการส่งเสริมการผลิตและประกอบรถยนต์ตามหลักเกณฑ์ที่กำหนดได้ กลไกดังกล่าวมีแนวโน้มช่วยลดต้นทุนการนำเข้าปัจจัยการผลิต ลดภาระเงินทุนหมุนเวียน และเพิ่มประสิทธิภาพการบริหารกระแสเงินสดของผู้ส่งออก โดยเฉพาะผู้ประกอบการที่ต้องแข่งขันด้านราคาและระยะเวลาส่งมอบในตลาดต่างประเทศ อย่างไรก็ดี ผู้ประกอบการต้องจัดทำเอกสารและระบบตรวจสอบย้อนกลับ ให้สามารถเชื่อมโยงการนำเข้าชิ้นส่วนกับกระบวนการผลิตและการส่งออกได้อย่างชัดเจน รวมทั้งบริหารสัญญาซื้อขาย แผนการผลิต และกำหนดเวลาส่งมอบอย่างรอบคอบ เนื่องจากหากไม่สามารถส่งออกรถยนต์ได้ภายในระยะเวลาที่กำหนด อาจต้องชำระภาษีนำเข้าและเงินเพิ่มจากการชำระภาษีล่าช้าตามหลักเกณฑ์ที่เกี่ยวข้อง นอกจากนี้ การเปิดโอกาสให้ปรับรอบการพิจารณาคุณสมบัติจาก 6 เดือนเป็น 12 เดือน ในกรณีที่ปริมาณการผลิตช่วงครึ่งปีแรกยังไม่ถึงเกณฑ์ แต่สามารถปฏิบัติตามเงื่อนไขได้ตลอดทั้งปี จะช่วยเพิ่มความยืดหยุ่นแก่ผู้ผลิตที่มีรอบการผลิตหรือปริมาณคำสั่งซื้อผันผวนตามฤดูกาล และลดความเสี่ยงที่ผู้ประกอบการจะสูญเสียสิทธิประโยชน์จากข้อจำกัดด้านระยะเวลาประเมินผล
ในด้านการผลิต ร่างกฤษฎีกาเสนอให้ปรับเกณฑ์ปริมาณการผลิตรถยนต์ขั้นต่ำเป็น 3 ระยะ ได้แก่ ปี 2570 ช่วงปี 2571–2572 และช่วงปี 2573–2575 เพื่อให้การกำหนดคุณสมบัติผู้ได้รับสิทธิประโยชน์สอดคล้องกับการขยายตัวของตลาดและเป้าหมายการพัฒนาอุตสาหกรรม โดยสำหรับรถยนต์ที่ใช้เครื่องยนต์เบนซินหรือดีเซล มีที่นั่งไม่เกิน 9 ที่นั่ง และมีความจุกระบอกสูบไม่เกิน 2,500 ซีซี เสนอให้กำหนดปริมาณการผลิตรวมขั้นต่ำที่ 23,000 คันในปี 2570 เพิ่มเป็น 25,000 คันในช่วงปี 2571–2572 และ 29,200 คันในช่วงปี 2573–2575 ขณะที่รถบรรทุก รถมินิบัส รถโดยสารประจำทาง และรถโดยสารประเภทอื่นจะมีการปรับเกณฑ์ตามลำดับเช่นกัน การทยอยยกระดับเกณฑ์ดังกล่าวอาจกระตุ้นให้ผู้ผลิตเพิ่มกำลังการผลิต ใช้ประโยชน์จากการประหยัดต่อขนาด และพัฒนาประสิทธิภาพการดำเนินงาน อย่างไรก็ตาม เกณฑ์ที่สูงขึ้นอาจเพิ่มภาระให้แก่ผู้ประกอบการที่มีขนาดการผลิตไม่มากหรือมีข้อจำกัดด้านเงินทุนและเทคโนโลยี โดยเฉพาะเมื่อพิจารณาร่วมกับการปรับปรุงมาตรฐานการปล่อยมลพิษ EURO และหลักเกณฑ์เกี่ยวกับยานยนต์ที่เป็นมิตรต่อสิ่งแวดล้อม ผู้ประกอบการจึงจำเป็นต้องเตรียมความพร้อมด้านเทคโนโลยีการผลิต การควบคุมคุณภาพ และการปฏิบัติตามมาตรฐานทางเทคนิคและสิ่งแวดล้อมของตลาดปลายทาง ขณะที่ภาครัฐควรพิจารณาให้การปรับเกณฑ์เป็นไปอย่างเหมาะสม เพื่อไม่ให้เงื่อนไขการรับสิทธิประโยชน์กลายเป็นอุปสรรคต่อการลงทุนหรือทำให้ผู้ผลิตที่มีศักยภาพในการพัฒนาถูกจำกัดโอกาสในการแข่งขัน
สำหรับผลกระทบต่ออุตสาหกรรมชิ้นส่วนยานยนต์ภายในประเทศ กระทรวงการคลังเวียดนามประเมินว่าการขยายสิทธิประโยชน์ทางภาษีสำหรับชิ้นส่วนนำเข้าที่ใช้ผลิตรถยนต์เพื่อส่งออกไม่น่าจะส่งผลกระทบโดยตรงอย่างมีนัยสำคัญต่อผู้ผลิตและผู้ประกอบรถยนต์ในประเทศ เนื่องจากชิ้นส่วนยานยนต์แต่ละประเภทมีข้อกำหนดทางเทคนิคและการออกแบบเฉพาะสำหรับรถยนต์แต่ละรุ่น ทำให้การทดแทนชิ้นส่วนนำเข้าด้วยชิ้นส่วนที่ผลิตในประเทศไม่สามารถดำเนินการได้ทันที ขณะเดียวกัน ผู้ผลิตชิ้นส่วนเวียดนามบางรายยังมีข้อจำกัดด้านเทคโนโลยี มาตรฐานคุณภาพ และกำลังการผลิต จึงยังไม่สามารถเข้าร่วมในห่วงโซ่อุปทานของผู้ผลิตรถยนต์ได้อย่างเต็มศักยภาพ อีกทั้งการยกเว้นภาษีสำหรับวัตถุดิบและชิ้นส่วนนำเข้าที่นำไปผลิตสินค้าเพื่อส่งออกยังมีพื้นฐานอยู่ในกฎหมายว่าด้วยภาษีส่งออกและภาษีนำเข้าของเวียดนามอยู่แล้ว อย่างไรก็ดี ในเชิงนโยบายการค้า การลดต้นทุนการนำเข้าชิ้นส่วนอาจช่วยเพิ่มความสามารถในการแข่งขันของรถยนต์ที่ผลิตในเวียดนามในตลาดต่างประเทศ แต่หากไม่มีมาตรการพัฒนาอุตสาหกรรมสนับสนุนควบคู่กัน ก็อาจทำให้การพึ่งพาวัตถุดิบและชิ้นส่วนจากต่างประเทศดำเนินต่อไป และจำกัดโอกาสในการเพิ่มมูลค่าเพิ่มภายในประเทศ ดังนั้น การประเมินผลของมาตรการจึงควรครอบคลุมทั้งผลต่อปริมาณการผลิต การส่งออก การลงทุน และต้นทุนของผู้ประกอบการ ตลอดจนผลต่อการใช้ชิ้นส่วนที่ผลิตในประเทศ การสร้างเครือข่ายผู้ผลิต และการถ่ายทอดเทคโนโลยีจากผู้ประกอบการรายใหญ่ไปสู่ผู้ผลิตชิ้นส่วนในประเทศ
โดยภาพรวม การขยายมาตรการส่งเสริมการผลิตและประกอบรถยนต์ของเวียดนามสะท้อนแนวทางการใช้นโยบายภาษีเพื่อสนับสนุนภาคการผลิตและเพิ่มความสามารถในการแข่งขันด้านการส่งออก โดยมีโอกาสช่วยดึงดูดการลงทุน ขยายกำลังการผลิต และเพิ่มความเชื่อมโยงของเวียดนามกับห่วงโซ่มูลค่าโลก ขณะเดียวกัน มาตรการดังกล่าวอาจสร้างโอกาสให้ผู้ประกอบการที่ผลิตหรือส่งออกชิ้นส่วน วัตถุดิบ เครื่องจักร อุปกรณ์การผลิต และเทคโนโลยีที่เกี่ยวข้องกับอุตสาหกรรมยานยนต์ สามารถขยายตลาดผ่านการเป็นผู้จัดหาปัจจัยการผลิตให้แก่โรงงานประกอบรถยนต์ในเวียดนาม อย่างไรก็ตาม ควรติดตามหลักเกณฑ์ฉบับสุดท้ายอย่างใกล้ชิด โดยเฉพาะเงื่อนไขการใช้สิทธิภาษีนำเข้าร้อยละ 0 ระยะเวลาการส่งออก มาตรฐานทางเทคนิค และเกณฑ์ปริมาณการผลิต พร้อมประเมินความคุ้มค่าด้านต้นทุนและความสามารถในการปฏิบัติตามข้อกำหนดของคู่ค้า นอกจากนี้ ควรให้ความสำคัญกับการสร้างความร่วมมือกับผู้ผลิตรถยนต์และผู้ประกอบการชิ้นส่วนในเวียดนาม การยกระดับมาตรฐานสินค้า และการพัฒนาความสามารถในการตรวจสอบย้อนกลับ เพื่อเพิ่มโอกาสเข้าสู่ห่วงโซ่อุปทานของผู้ผลิตรถยนต์ในระยะยาว ทั้งนี้ ร่างกฤษฎีกายังอยู่ระหว่างการพิจารณาของกระทรวงยุติธรรมเวียดนาม จึงควรติดตามรายละเอียดและเงื่อนไขที่ประกาศใช้จริงก่อนนำไปประกอบการตัดสินใจลงทุนหรือวางแผนการค้าอย่างเป็นทางการ
นำเสนอโอกาส/แนวทาง
การเสนอขยายโครงการสิทธิประโยชน์ทางภาษีสำหรับการผลิตและประกอบรถยนต์ของเวียดนามจนถึงสิ้นปี 2575 และการให้สิทธิใช้อัตราภาษีนำเข้าร้อยละ 0 สำหรับชิ้นส่วนที่ใช้ผลิตรถยนต์เพื่อส่งออกภายใต้เงื่อนไขที่กำหนด มีแนวโน้มช่วยลดต้นทุนการผลิตและภาระเงินทุนหมุนเวียน เพิ่มสภาพคล่องของผู้ประกอบการ และส่งเสริมการขยายกำลังการผลิตเพื่อรองรับตลาดส่งออก อย่างไรก็ตาม การทยอยปรับเพิ่มเกณฑ์ปริมาณการผลิตและการยกระดับมาตรฐานทางเทคนิคและสิ่งแวดล้อมอาจเพิ่มภาระการลงทุนแก่ผู้ผลิตที่มีข้อจำกัดด้านเงินทุนและเทคโนโลยี ขณะเดียวกัน การส่งเสริมการใช้ชิ้นส่วนนำเข้าอาจเพิ่มแรงกดดันต่อผู้ผลิตชิ้นส่วนในประเทศที่ยังมีขีดความสามารถในการแข่งขันจำกัด ทั้งนี้ ร่างกฤษฎีกายังอยู่ระหว่างการพิจารณาของกระทรวงยุติธรรมเวียดนาม จึงยังต้องติดตามหลักเกณฑ์ฉบับประกาศใช้จริง
ผู้ประกอบการไทยควรติดตามเงื่อนไขการใช้สิทธิประโยชน์ทางภาษี โดยเฉพาะประเภทสินค้าและผู้มีสิทธิได้รับประโยชน์ ระยะเวลาการส่งออก หลักเกณฑ์การคืนภาษี และข้อกำหนดด้านศุลกากร เพื่อประเมินต้นทุนและความคุ้มค่าของการส่งออกหรือการลงทุนในเวียดนามอย่างรอบด้าน สำหรับผู้ส่งออกชิ้นส่วน วัตถุดิบ และอุปกรณ์ยานยนต์ ควรพัฒนาระบบเอกสารและการตรวจสอบย้อนกลับให้สอดคล้องกับข้อกำหนดของคู่ค้าและหน่วยงานศุลกากร ตลอดจนยกระดับคุณภาพสินค้า เทคโนโลยีการผลิต และมาตรฐานด้านสิ่งแวดล้อม เพื่อรองรับแนวโน้มการเปลี่ยนผ่านสู่อุตสาหกรรมยานยนต์ที่เป็นมิตรต่อสิ่งแวดล้อม พร้อมทั้งพิจารณาความเสี่ยงจากการเปลี่ยนแปลงกฎระเบียบและเงื่อนไขการชำระภาษีหากไม่สามารถส่งออกได้ภายในระยะเวลาที่กำหนด
อย่างไรก็ดี ตลาดเวียดนามมีโอกาสรองรับการขยายการส่งออกชิ้นส่วนยานยนต์ วัตถุดิบ เครื่องจักร อุปกรณ์การผลิต และเทคโนโลยีที่เกี่ยวข้อง โดยเฉพาะสินค้าที่มีคุณภาพสูงและสามารถตอบสนองข้อกำหนดเฉพาะของผู้ผลิตรถยนต์ได้ ผู้ประกอบการไทยอาจใช้โอกาสนี้สร้างความร่วมมือกับโรงงานผลิตและประกอบรถยนต์ รวมถึงผู้จัดหาชิ้นส่วนระดับที่ 1 เพื่อเข้าสู่ห่วงโซ่อุปทานของอุตสาหกรรมยานยนต์เวียดนาม ขณะเดียวกัน ผู้ผลิตในประเทศไทยควรพิจารณาพัฒนาสินค้าที่มีมูลค่าเพิ่มสูงและต่อยอดความร่วมมือด้านเทคโนโลยีกับพันธมิตรในเวียดนาม เพื่อขยายตลาดและเพิ่มความสามารถในการแข่งขันในภูมิภาค โดยควรติดตามว่าหลักเกณฑ์ฉบับสุดท้ายจะเปิดโอกาสให้ผู้ผลิตชิ้นส่วนระดับที่ 2 และ 3 เข้าถึงสิทธิประโยชน์เพิ่มเติมหรือไม่ เนื่องจากประเด็นดังกล่าวอาจมีผลต่อโอกาสทางการค้าและรูปแบบการลงทุนของผู้ประกอบการไทยในระยะต่อไป