เศรษฐกิจ GCC ฝ่าสงคราม 2569 จับตาส่งออกไทยปี 2570
เศรษฐกิจ GCC ฝ่าสงคราม 2569 จับตาส่งออกไทยปี 2570
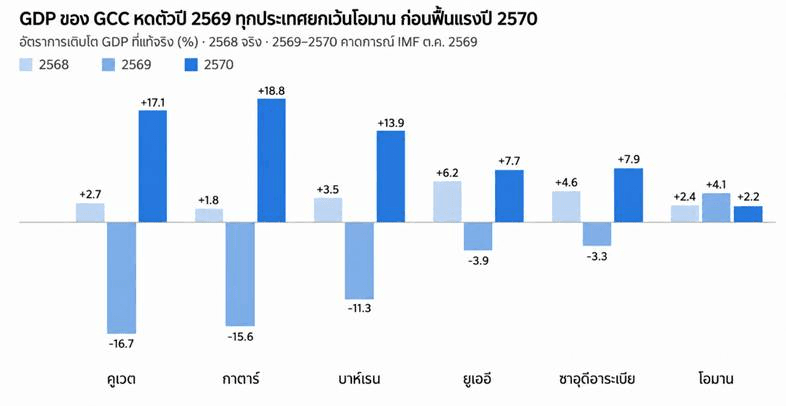
ที่มา: IMF World Economic Outlook ต.ค. 2569 ผ่าน AGBI
จากประชุมล่าสุดเมื่อเดือนตุลาคม 2569 IMF คาดว่าเศรษฐกิจ GCC ทั้ง 6 ประเทศ จะหดตัวรวม 4.8% ในปี 2569 จากสงครามสหรัฐฯ–อิสราเอลกับอิหร่าน ที่ทำให้ช่องแคบฮอร์มุซปิดยาวนาน ก่อนฟื้นตัวแรงถึง 9.1% ในปี 2570 ในกรณีที่ช่องแคบเปิดได้ราวเดือนมีนาคม 2570
ผลกระทบไม่เท่ากัน: คูเวต (-16.7%) กาตาร์ (-15.6%) และบาห์เรน (-11.3%) ได้รับผลกระทบมากที่สุด เพราะส่งออกได้ทางฮอร์มุซเท่านั้น ส่วนโอมานยังโต 4.1% เพราะอยู่นอกช่องแคบ
ซาอุดีอาระเบียและสหรัฐอาหรับเอมิเรตส์ (ยูเออี) หดตัวเพียง 3.3% และ 3.9% เพราะมีเส้นทาง ส่งออกทางเลือก (ทะเลแดง/ฟูไจราห์) และทุนสำรองสูง
ราคาน้ำมันดิบปี 2569 สูงกว่าปี 2568 ราว 41% และก๊าซ 48% ช่วยพยุงรายได้ของประเทศที่ยังส่งออกได้
ผลกระทบต่อประเทศไทย: การส่งออกไป GCC ปี 2569 ชะลอตัวจากต้นทุนขนส่ง ประกันภัย และความล่าช้าในท่าเรือในอ่าวเปอร์เซีย แต่สินค้าอาหารเพื่อความมั่นคงทางอาหารมีโอกาส และปี 2570 เป็นช่วงฟื้นตัวที่ไทยควรเตรียมรุกตลาด
ภาพรวมเศรษฐกิจ GCC ปี 2569
ตามข้อมูล IMF World Economic Outlook ที่ AGBI รวบรวมไว้ ทุกประเทศ GCC (ยกเว้นโอมาน) เศรษฐกิจหดตัวในปี 2569 ประเทศที่หดตัวมากคือผู้ผลิตพลังงานที่ไม่มีเส้นทางส่งออกเลี่ยงช่องแคบฮอร์มุซ
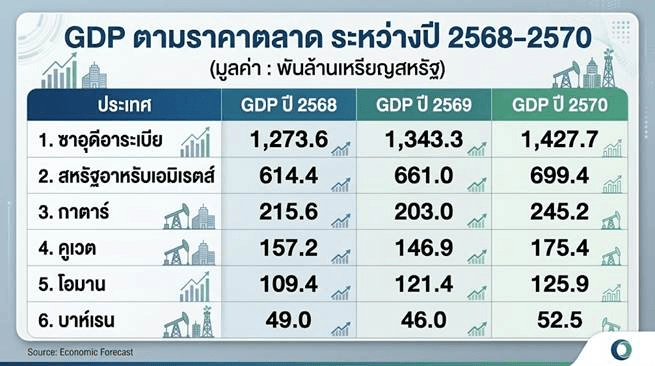
แม้ GDP ที่แท้จริงหดตัว แต่ GDP ตามราคาตลาดของซาอุดีฯ ยูเออี และโอมานยังเพิ่มขึ้น เพราะราคาน้ำมันที่สูงขึ้นชดเชยปริมาณที่ส่งออกได้น้อยลง
ผลกระทบของสงครามต่อแต่ละประเทศ ปี 2569
ความรุนแรงขึ้นกับว่าแต่ละประเทศพึ่งพาช่องแคบฮอร์มุซมากเพียงใด สงครามเข้าสู่เดือนที่ 8 แล้ว เรือผ่านช่องแคบได้ปกติเพียงช่วงสั้นๆ ในเดือนมิถุนายน หลังข้อตกลงสันติภาพชั่วคราว IMF เรียกวิกฤตนี้ว่า “วิกฤตน้ำมันครั้งใหญ่ที่สุดในรอบ 60 ปี”
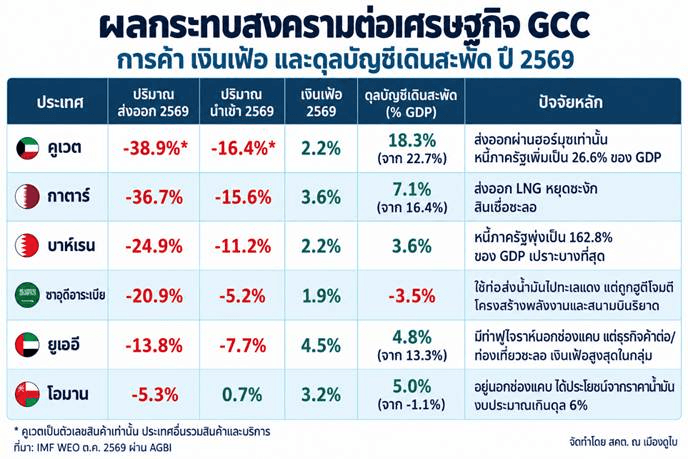
ประเด็นสำคัญ: การนำเข้าทุกประเทศยกเว้นโอมานลดลง 5–16% ซึ่งกระทบผู้ส่งออกไทยโดยตรง นอกจากนี้การโจมตีของฮูตีต่อซาอุดีฯ รอบใหม่ยังไม่รวมอยู่ในสมมติฐาน IMF จึงเป็นความเสี่ยงด้านลบเพิ่มเติม (AGBI)
คาดการณ์เศรษฐกิจ GCC ปี 2570
ปี 2570 จะเป็นปีฟื้นตัวแบบ V-shape โดย GDP รวม GCC คาดว่าโต 9.1% แต่เป็นการฟื้นจากฐานต่ำ และระดับผลผลิตจะยังต่ำกว่าเส้นทางก่อนสงครามไปจนถึงปี 2573 (AGBI, 15 ต.ค. 2569)
สมมติฐานหลักของ IMF: ช่องแคบฮอร์มุซเปิดเดือนมีนาคม 2570 การเดินเรือกลับสู่ปกติใน ไตรมาส 1 และการส่งออกพลังงานกลับสู่ปกติราวกลางปี
การนำเข้าฟื้นแรง: คูเวต +25.6% กาตาร์ +18.8% บาห์เรน +18.2% ยูเออี +8.6% ซาอุดีฯ +6.9% โอมาน +4.1% — สะท้อนการเติมสต็อกและการฟื้นฟูโครงสร้างพื้นฐาน
กำลังซื้อกลับมา: GDP ต่อหัวปี 2570 — กาตาร์ 76,453 ดอลลาร์ยูเออี 59,499 ซาอุดีฯ 38,111 คูเวต 33,852 บาห์เรน 31,511 โอมาน 22,801 ดอลลาร์
เงินเฟ้อชะลดลง อยู่ที่ 1.5–3.1% ทุกประเทศ
ซาอุดีอาระเบีย ยังขาดดุลงบประมาณ 4% ของ GDP และอาจต้องทบทวนโครงการ Vision 2030 เพราะต้นทุนระบบป้องกันภัยทางอากาศ
ความเสี่ยงด้านลบ: ช่องแคบเปิดช้ากว่าคาด สงครามซาอุดีฯ–ฮูตียืดเยื้อ และสต็อกน้ำมัน โลกที่เหลือน้อย อาจทำให้ราคาพุ่งอีก หากเกิดการเปิดช่องแคบเลื่อนไปครึ่งปีหลัง การฟื้นตัวจะเลื่อนไปปี 2571
ผลกระทบต่อการส่งออกของไทยและข้อเสนอแนะ
ปี 2569 การส่งออกไทยไป GCC มีแนวโน้มหดตัวตามปริมาณนำเข้าของกลุ่มที่ลดลง 5–16% โดยตลาดในอ่าวเปอร์เซีย (คูเวต กาตาร์ บาห์เรน) หดตัวมากที่สุด ส่วนปี 2570 คาดว่าจะฟื้นตัวแรงตามการเติมสต็อก
และการฟื้นฟูประเทศ หากช่องแคบเปิดตามกำหนด
ช่องทางผลกระทบหลัก
โลจิสติกส์: สินค้าเข้าเจบอลีและท่าเรือในอ่าวฯ ต้องเปลี่ยนไปท่าฟูไจราห์ โซฮาร์ ซาลาลาห์ แล้วขนต่อทางบก ค่าระวางและเบี้ยประกันสงครามสูงขึ้น และเรือในอ่าวโอมานก็เผชิญการคุกคามจากจากอิหร่าน
ต้นทุนพลังงาน: ไทยนำเข้าน้ำมันดิบและ LNG จาก GCC ราคาสูงขึ้น 41–48% กดดันต้นทุนการผลิตและดุลการค้าของไทยกับกลุ่มนี้
อุปสงค์: ความต้องการสินค้าคงทนและอาหารสำรองเพิ่มขึ้น (ความต้องการคลังสินค้าในกลุ่มสูงขึ้น จากการสต็อกสินค้าช่วงสงคราม)
ผลกระทบรายกลุ่มสินค้าส่งออกหลักของไทย (ประเมินเชิงคุณภาพ)
สถิติส่งออกของไทยเดือน ม.ค.-ส.ค. 2569 ไปกลุ่ม GCC แสดงการส่งออกโดยรวมหดตัว 1.68% แต่ละกลุ่มมีทิศทางแตกต่างกัน โดยอัญมณีและเครื่องประดับขยายตัวสูง ขณะที่ยานพาหนะ เครื่องใช้ไฟฟ้า และอาหารทะเลกระป๋องและแปรรูปหดตัว ดังนี้
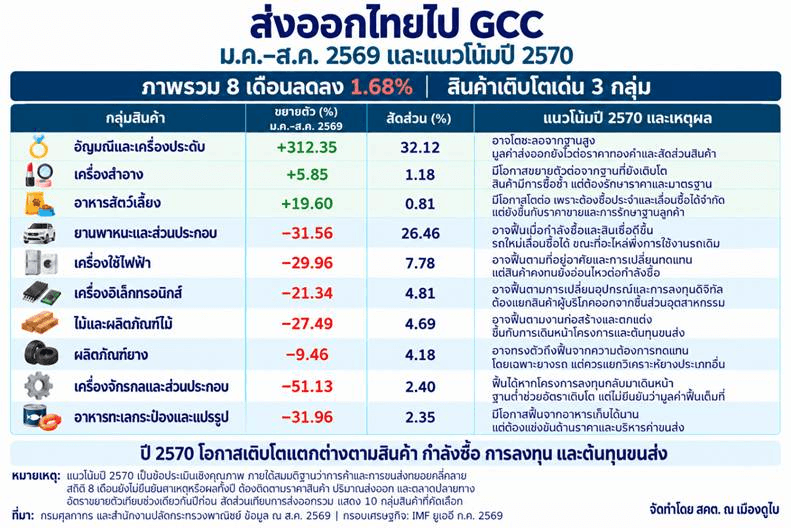
ข้อสังเกตสำคัญ: การส่งออกโดยรวมได้รับแรงพยุงจากอัญมณีและเครื่องประดับอย่างมาก หากไม่รวมกลุ่มนี้ มูลค่าส่งออกสินค้าอื่นรวมกันหดตัวประมาณ 27.73% จึงควรให้ความสำคัญกับการฟื้นคำสั่งซื้อในสินค้าหลักควบคู่กับการรักษากลุ่มที่ยังเติบโต
ข้อเสนอแนะต่อผู้ส่งออก
ผู้ส่งออกควรให้ความสำคัญกับตลาดที่ได้รับผลกระทบน้อยในปี 2569 ได้แก่ โอมาน ซาอุดีอาระเบียฝั่งทะเลแดง และยูเออีผ่านท่าเรือฟูไจราห์และคอร์ฟากาน พร้อมผลักดันสินค้าอาหารและสินค้าจำเป็นเข้าสู่สัญญาจัดหาระยะยาวกับหน่วยงานภาครัฐใน GCC ทั้งในรูปแบบรัฐต่อรัฐ (G2G) และการจัดซื้อเพื่อสำรองอาหาร ควบคู่กับการใช้คลังสินค้าหรือศูนย์กระจายสินค้าในโอมานและฟูไจราห์ โดยจัดทำสัญญาซื้อขายภายใต้เงื่อนไข CIF หรือ DAP ที่ระบุความรับผิดชอบต่อความเสี่ยงจากสงครามอย่างชัดเจน และใช้การชำระเงินผ่าน L/C เพื่อลดความเสี่ยงทางการค้า นอกจากนี้ ควรเตรียมเจาะตลาดที่คาดว่าจะฟื้นตัวตั้งแต่ไตรมาส 1 ของปี 2570 โดยเฉพาะคูเวต กาตาร์ และบาห์เรน ซึ่งคาดว่าจะมีการนำเข้าเพิ่มขึ้น 18–26% ในกลุ่มวัสดุก่อสร้าง รถยนต์ เครื่องใช้ไฟฟ้า และอาหาร ทั้งนี้ ควรติดตามสถานการณ์ช่องแคบฮอร์มุซและการโจมตีของกลุ่มฮูตีเป็นรายเดือน เพื่อปรับแผนการขนส่งและส่งมอบสินค้า โดยเฉพาะกรณีที่การเปิดช่องแคบฮอร์มุซล่าช้ากว่าเดือนมีนาคม 2570
ที่มา :