ยางล้อไทยสดใสในอิตาลี - โอกาสทดแทนยางจีนและแนวทางการเจาะตลาดปี 2569
1. สถานการณ์ตลาดยางล้อในอิตาลี
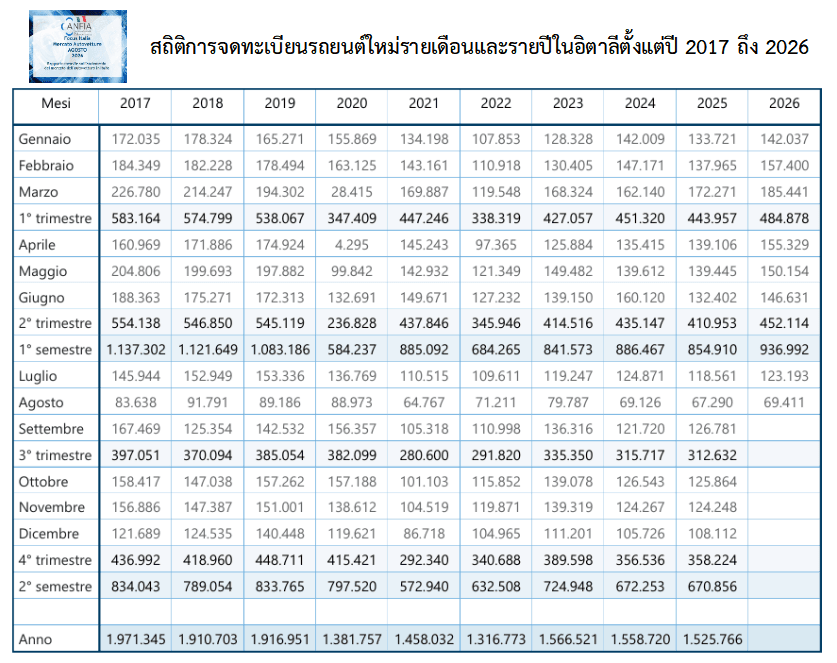
สมาคมอุตสาหกรรมยานยนต์แห่งชาติอิตาลี (ANFIA) รายงานสถานการณ์ตลาดรถยนต์และอุตสาหกรรมยานยนต์ในประเทศอิตาลีช่วง 8 เดือนแรกของปี 2569 (มกราคม – สิงหาคม) แสดงถึงแนวโน้มการฟื้นตัวอย่างมีนัยสำคัญด้วยยอดจดทะเบียนรถยนต์ใหม่รวม 1,128,768 คัน เติบโตขึ้น +8.5% YoY การเติบโตของยานยนต์ใหม่นี้ส่งผลกระทบเชิงบวกโดยตรงต่อความต้องการยางล้อประเภทติดตั้งมาจากโรงงานและยางล้อทดแทนที่เพิ่มขึ้นตามปริมาณรถยนต์สะสมบนท้องถนน
จากข้อมูล Global Trade Atlas (GTA) การนำเข้ายางล้อใหม่ (HS Code 4011) ของอิตาลีจากทั่วโลก (เดือนมกราคม-กรกฎาคม 2569) มีมูลค่ารวม 1,935.63 ล้านดอลลาร์สหรัฐ (+0.86% YoY) โดยประเทศไทยก้าวขึ้นมาเป็นผู้เล่นหลักที่โดดเด่นอย่างมาก โดยขยับขึ้นมาอยู่อันดับที่ 14 ของผู้ส่งออกยางล้อมายังอิตาลี ด้วยมูลค่าการนำเข้า 69.31 ล้านดอลลาร์สหรัฐ เติบโตแบบก้าวกระโดดถึง +53.65% YoY และเมื่อพิจารณาเชิงปริมาณ ไทยส่งออกยางล้อสู่อิตาลีสูงถึง 2,799,805 เส้น (+15.49% YoY) ซึ่งสูงเป็นอันดับ 2 ของโลกรองจากจีนเท่านั้น (ข้อมูล GTA มกราคม-กรกฎาคม 2569)
จำนวนรถยนต์จดทะเบียนในอิตาลีที่มีการเติบโตอย่างต่อเนื่อง ส่งผลโดยตรงต่อโครงสร้างการนำเข้ายางล้อจากประเทศไทย (HS Code 4011) โดยยางรถยนต์นั่งส่วนบุคคลคือแรงขับเคลื่อนหลัก ยอดนำเข้ายางรถยนต์นั่งจากไทยเพิ่มขึ้นมากกว่า 3 เท่า (+233.28%) จาก 7.43 ล้านดอลลาร์สหรัฐ มาเป็น 24.77 ล้านดอลลาร์สหรัฐ สอดคล้องโดยตรงกับยอดจดทะเบียนรถยนต์ใหม่ในอิตาลีที่โต +8.5% (โดยเฉพาะกลุ่ม SUV Compact และ city car) ทำให้เพิ่มส่วนแบ่งตลาดยางล้อของไทยในอิตาลีเพิ่มขึ้นจาก 2.35% เป็น 3.58% ในเชิงมูลค่า และเพิ่มขึ้นจาก 6.93% เป็น 8.60% ในเชิงปริมาณ
นอกจากนี้ การบังคับใช้มาตรการภาษีตอบแทนการทุ่มตลาดขั้นเด็ดขาด (Definitive Anti-Dumping Duties) ของคณะกรรมาธิการยุโรปในอัตรา 4.3% – 45.3% กับยางรถยนต์นั่งส่วนบุคคลและรถบรรทุกขนาดเล็ก (load index < 121) จากจีน เป็นเวลา 5 ปี (เริ่ม 8 กรกฎาคม 2569) ยังสร้างผลกระทบสำคัญต่อห่วงโซ่อุปทานยางล้อ ในสหภาพยุโรป โดยหลังจากการสืบสวนพบการตั้งราคาต่ำกว่าทุนที่ส่งผลกระทบต่ออุตสาหกรรมในยุโรปที่มีการจ้างงานกว่า 80,000 คน ซึ่งเดิมจีนครองส่วนแบ่งตลาดในสหภาพยุโรปสูงถึง 28% (เกือบ 93 ล้านเส้น มูลค่ากว่า 2.85 พันล้านดอลลาร์สหรัฐ จากตลาดรวม 330 ล้านเส้นในปี 2567) ส่งผลให้ผู้นำเข้าในยุโรปเร่งกักตุนสินค้าก่อนภาษีมีผล โดยในช่วงสามไตรมาสแรกของปี 2568 เป็นช่วงที่จีนครองส่วนแบ่งการนำเข้าในสหภาพยุโรปสูงถึง 70% และนำไปสู่การระบายสต็อกจนปริมาณนำเข้าจาก จีนในไตรมาสแรกของปี 2569 ลดลงถึง 57% และภาพรวมนำเข้าจากจีนช่วงเดือนมกราคมถึงพฤษภาคมลดลงเหลือส่วนแบ่ง 51% แม้การนำเข้าจากประเทศอื่นๆ จะเพิ่มขึ้นราว 40% แต่ยังไม่สามารถชดเชยส่วนที่หายไปจากจีนได้ทั้งหมด จนยอดนำเข้ารวมของ EU ลดลง 11%
 มาตรการปราบปรามการทุ่มตลาดของจีนดังกล่าวกลายเป็นปัจจัยบวกเชิงกลยุทธ์ที่ส่งผลดีอย่างมากต่อประเทศไทย โดยผลักดันให้ผู้นำเข้าในอิตาลีและยุโรปปรับเปลี่ยนห่วงโซ่อุปทานมายังไทยเพื่อลดความเสี่ยงด้านภาษีและมาตรการทางการค้า ส่งผลให้ไทยขยับขึ้นมาเป็นแหล่งนำเข้ารายใหญ่อันดับ 2 ในอิตาลีด้วยปริมาณ 2.80 ล้านเส้น (ต่อจากจีนที่นำเข้า 5.72 ล้านเส้น) การเปลี่ยนแปลงนี้ไม่เพียงสะท้อนว่าฐานการผลิตยางล้อของไทยมีศักยภาพและความพร้อมสูงในการตอบสนองความต้องการของตลาดอิตาลีและยุโรปได้อย่างดีเยี่ยม แต่ยังเปิดโอกาสให้ยางล้อไทยเข้าไปชดเชยส่วนแบ่งตลาดเดิมของจีนได้ในระยะยาว
ตลาดรถยนต์มือสอง (Used Cars / Ownership Changes) ในอิตาลีมีรถยนต์ที่จดทะเบียนทั้งสิ้นประมาณ 41.3 ล้านคัน (ข้อมูลสถิติกรมการขนส่งอิตาลี ACI ปี 2568) มากเป็นอันดับสองในยุโรปรองจากเยอรมัน (49.1 ล้านคัน) โดยมีรถยนต์มือสองหมุนเวียนในตลาดประมาณ 3.15 ล้านคัน โดยสถิติยอดโอนกรรมสิทธิ์ระหว่างเดือนมกราคม - สิงหาคม2569 มีจำนวน 3,798,996 คัน (+3.1% YOY)
เทรนด์ยางล้อในตลาดอิตาลี กลุ่มยางที่ได้รับความนิยมมากที่สุดคือ ยาง All Seasonซึ่งเติบโตอย่างต่อเนื่องในช่วงปีหลัง โดยสัดส่วนยอดขายเชิงปริมาณเพิ่มขึ้นจาก 21.8% ในปี 2563 มาเป็น 31.6% ในปี 2568 และเป็นกลุ่มเดียวที่มีแนวโน้มเป็นบวกในปี 2568 (+3.0%) สะท้อนให้เห็นว่าพฤติกรรมของผู้บริโภคเริ่มเปลี่ยนมาใช้โซลูชัน All Season มากขึ้น เนื่องจากมองว่าเป็นทางเลือกที่สะดวกสบายและคุ้มค่ากว่า ในทางกลับกัน ยางฤดูร้อนและยาง ฤดูหนาว สัดส่วนตลาดลดลงเรื่อยๆ และเมื่อเทียบกับปี 2567 พบว่าติดลบอยู่ที่ -1.8% และ -2.0% ตามลำดับ ต่อเนื่องไปในปี 2569 ยาง All Season เติบโตอย่างต่อเนื่อง โดยในไตรมาสที่สามของปี 2569 ยางรถยนต์ 4 ฤดูกาล มียอดขายเพิ่มขึ้น 15% เทียบกับช่วงเวลาเดียวกันของปี 2568 และ +9% เทียบกับไตรมาสที่ 2 ของปี 2569 ซึ่งบรรดาผู้ผลิตเองเข้าใจข้อมูลนี้เป็นอย่างดี ส่งผลให้มีการเปิดตัวยาง 4 ฤดูกาลรุ่นใหม่ๆ ออกสู่ตลาดอย่างต่อเนื่อง มีการขยายไลน์ขนาดให้ครอบคลุมยิ่งขึ้น ตลอดจนเทคโนโลยีการผลิตก็ก้าวหน้าไปอย่างรวดเร็ว
ในส่วนของยางรถยนต์ระดับราคา กลุ่มพรีเมียม แม้จะยังครองสัดส่วนใหญ่ที่สุด (สัดส่วนตลาด 40.4%) แต่กลับเสียส่วนแบ่งตลาดไปเมื่อเทียบกับปีก่อนๆ โดยลดลงประมาณ 7% ในปี 2568 เมื่อเทียบกับปี 2563 ชี้ให้เห็นว่าผู้บริโภคเริ่มขยับไปสู่กลุ่มราคาที่ต่ำกว่าและแบรนด์สินค้านำเข้านอกกลุ่มหลัก (extrapool) สำหรับกลุ่มปานกลาง (Medium) มีความเสถียรที่สุด โดยมีสัดส่วนระหว่าง 29% ในปี 2563 และ 31% ในปี 2568 ซึ่งยังคงเป็นทางเลือกที่สมดุลระหว่างคุณภาพ ราคา และความน่าเชื่อถือ ขณะที่กลุ่มประหยัด (Budget) ปรับตัวลดลงอย่างมากในปี 2568 ถึง -11% เมื่อเทียบกับปี 2567 การลดลงนี้เกิดจากการแย่งส่วนแบ่งของกลุ่มนำเข้า extrapool ที่เพิ่มสัดส่วนขึ้นจาก 10.5% ในปี 2563 มาเป็น 14.7% ในปี 2568 โดยเติบโตสูงถึง +26% ภายในปีล่าสุดปีเดียว สะท้อนให้เห็นการย้ายไปสู่กลุ่มราคาที่เข้าถึงได้ง่ายขึ้น นอกจากนี้ ยางขนาดใหญ่สำหรับรถ SUV และ Crossover ยังเติบโตอย่างก้าวกระโดด โดยขอบ 19 นิ้ว (+16%) และขอบ 20 นิ้วขึ้นไป (+17%) มีอัตราขยายตัวสูงสุด ในขณะที่ยางขอบ 16 นิ้วลงไปเริ่มเติบโตชะลอตัวลง
กฎระเบียบสหภาพยุโรป
2.1 กฎระเบียบ EU Deforestation regulation (EUDR) เป็นกฎระเบียบว่าด้วยสินค้าที่ปลอดจากการตัดไม้ทำลายป่า ถือเป็นมาตรการที่มีผลกระทบต่อสินค้าเกษตรและอุตสาหกรรมไทยสูงมาก เนื่องจากมีข้อกำหนดด้าน การตรวจสอบย้อนกลับ ที่เข้มงวดถึงระดับพิกัดที่ตั้งแปลงปลูก เริ่มบังคับใช้กับบริษัทขนาดใหญ่และกลางในเดือนธันวาคมนี้ (ที่มา https://eur-lex.europa.eu/eli/reg/2025/2650/oj/eng ประกาศ ณ วันที่ 23 ธันวาคม 2568)
2.2 สหภาพยุโรปตอบโต้มาตรการการทุ่มตลาดยางจีน คณะกรรมาธิการฯ ได้กำหนดมาตรการจัดเก็บภาษีตอบแทนการทุ่มตลาดอย่างเป็นทางการระหว่าง 4.3% ถึง 45.3% โดยมีผลบังคับใช้ตั้งแต่วันที่ 8 กรกฎาคม 2569 เป็นระยะเวลา เริ่มต้นห้าปี โดยไม่มีผลย้อนหลัง (ที่มา https://policy.trade.ec.europa.eu/news/commission-imposes-anti-dumping-duties-passenger-car-and-light-lorry-tyres-china-2026-07-09_en)
2.3 Euro 7 & Microplastics มาตรการของสหภาพยุโรปที่เน้นการควบคุมฝุ่นละออกที่เกิดจากการสึกหรอของยางล้อ ซึ่งถือเป็นจุดเปลี่ยนครั้งสำคัญของอุตสาหกรรมยานยนต์และตลาดยางล้อในสหภาพยุโรป เนื่องจากเป็นครั้งแรกที่สหภาพยุโรปขยายขอบเขตการควบคุมมลพิษจากท่อไอเสียไปสู่ฝุ่นจากการสึกหรอของยางล้อและฝุ่นผ้าเบรก ซึ่งเป็นแหล่งกำเนิดไมโครพลาสติกขนาดใหญ่ที่สุดบนท้องถนน (ที่มา https://eur-lex.europa.eu/eli/reg/2024/1257/oj/eng)
3. ช่องทางการเจาะตลาด
3.1 เจาะกลุ่มผู้ค้าส่งรายใหญ่และกลุ่มทุนควบรวม (National Wholesalers & M&A Groups) เช่น Fintyre (ผู้จัดจำหน่ายรายใหญ่ที่สุดในอิตาลี) Carlini Gomme Tagliabue Gomme Gross Mazzini Gomme Gexpo Ciavarella Pneumatici หรือ Gommisti Service โดยบริษัทในกลุ่มนี้ต้องการซัพพลายเออร์ที่มีสต็อกมั่นคงและมีเอกสารรับรองมาตรฐาน EU ครบถ้วน ผู้ประกอบการควรตรวจสอบข้อมูลธุรกิจ ความครอบคลุมเครือข่ายธุรกิจ และความต้องการจัดซื้อของแต่ละบริษัทก่อนติดต่อ พร้อมทั้งเตรียมข้อมูลมาตรฐานผลิตภัณฑ์ แค็ตตาล็อก ขนาดยาง กำลังผลิต และเงื่อนไขการจัดส่ง โดยยางไทยควรชูนวัตกรรมและมาตรฐานความคุ้มค่าเพื่อเข้าไปเป็นหนึ่งในพอร์ตสินค้าบริษัท ซึ่งบริษัทจะเสนอขายให้แก่ร้านยางรายย่อยต่อไป
3.2 เข้าถึงเครือข่ายศูนย์บริการ/ร้านยางอิสระและแฟรนไชส์ (Gommisti Networks & Retail Franchises) ในอิตาลี โดยร้านบริการเปลี่ยนยางเฉพาะทางหรือ Gommisti คือจุดตัดสินใจซื้อสุดท้ายที่มีอิทธิพลต่อผู้บริโภคสูงมาก พร้อมทั้งสร้างความสัมพันธ์หรือส่งสินค้าเข้าเครือข่ายร้านบริการยาง เช่น Paddock Plus Driver (เครือข่ายของ Pirelli) Point S Italia หรือ Euromaster ซึ่งร้านค้าปลีกอิสระต้องการยางที่ขายง่าย มีกำไรที่น่าดึงดูด และไม่โดนตัดราคาในช่องทางออนไลน์ และการให้สิทธิการเป็นตัวแทนจำหน่ายในพื้นที่หรือการสนับสนุนสื่อประชาสัมพันธ์ในร้านจะช่วยดึงดูดกลุ่มนี้ได้ดี
3.3 เข้าร่วมงานแสดงสินค้าอุตสาหกรรมยานยนต์ระดับโลกในอิตาลี (Trade Fairs & B2B Matchmaking) การสร้างความน่าเชื่อถือและการเจรจาการค้าแบบ Face-to-Face ยังคงเป็นวัฒนธรรมธุรกิจสำคัญของอิตาลี โดยงานแสดงสินค้าสำคัญที่น่าสนใจในอิตาลี ได้แก่
1) Autopromotec งานแสดงสินค้าและอุปกรณ์ยานยนต์/ยางล้อที่ใหญ่ที่สุดในอิตาลีและเป็นระดับแนวหน้าของยุโรป จัดขึ้นทุก 2 ปี ณ เมือง Bologna (งานครั้งต่อไปจัดวันที่ 26-29 พฤษภาคม 2570)
2) EICMA งานแสดงสินค้ายานยนต์สองล้อที่ใหญ่ที่สุดในโลก จัดอยู่ในระดับพรีเมียม เป็นเวทีหลักที่แบรนด์ผู้ผลิตระดับโลกใช้เปิดตัวมอเตอร์ไซค์รุ่นใหม่และนวัตกรรมแห่งปี โดยจัดขึ้นทุกปี ณ เมืองมิลาน (งานครั้งต่อไปจัดวันที่ 5-8 พฤศจิกายน 2569)
4. ข้อเสนอแนะของ สคต. ณ เมืองมิลาน
4.1 การปรับตัวของผู้ผลิตไทยต่อพฤติกรรมผู้บริโภคในอิตาลีและยุโรป ผู้ผลิตยางล้อไทยควรปรับกลยุทธ์ผลิตภัณฑ์ให้สอดรับกับพฤติกรรมผู้บริโภคในอิตาลีและยุโรปที่เปิดรับยางกลุ่ม Extrapool (ยางนำเข้านอกกลุ่มแบรนด์หลัก) และกลุ่ม Medium Tier (ยางคุ้มค่า) มากขึ้น จากปัจจัยกดดันจากภาวะเงินเฟ้อและราคาน้ำมันที่ส่งผลให้กำลังซื้อชะลอตัว ผู้บริโภคจึงลดการใช้ยางกลุ่มพรีเมียมที่มีราคาสูง และหันมาเลือกซื้อยางนำเข้าที่คุ้มค่าเงินแทน ซึ่งถือเป็นโอกาสสำคัญของยางล้อไทยที่มีจุดแข็งด้านคุณภาพมาตรฐานยุโรปในราคาที่เข้าถึงได้ในการเข้าไปทำตลาดทดแทนช่องว่างระหว่างยาง Premium ที่มีราคาแพง กับยางจีนที่เผชิญมาตรการภาษีทุ่มตลาดได้อย่างมีประสิทธิภาพ
4.2 เตรียมความพร้อมรับมือกฎระเบียบความยั่งยืนของ EU (EUDR & Euro 7) ยุโรปกำลังบังคับใช้กฎระเบียบ EUDR (Deforestation-Free Products) และมาตรฐาน Euro 7 ที่เน้นตรวจสอบอัตราการสึกหรอของยางและไมโคร พลาสติก ผู้ส่งออกไทยต้องเตรียมระบบตรวจสอบย้อนกลับของยางพาราธรรมชาติ ตั้งแต่สวนยางจนถึงโรงงานผลิต เพื่อใช้เป็นจุดขายและป้องกันการกีดกันทางการค้าในอนาคต ซึ่งหากผู้ส่งออกยางไทยสามารถปรับตัวและพัฒนาสูตรยางที่ผ่านเกณฑ์ Euro 7 ได้เร็วกว่าคู่แข่ง จะช่วยขยายส่วนแบ่งในตลาดอิตาลีและยุโรปได้อย่างยั่งยืนในระยะยาว
4.3 ตรวจสอบกฎถิ่นกำเนิดสินค้า (Rules of Origin) ให้ชัดเจน เนื่องจาก EU เริ่มจับตามองยางล้อที่ผลิตจากโรงงานทุนจีนในภูมิภาคอาเซียน ผู้ประกอบการไทยต้องระมัดระวังและตรวจสอบให้แน่ใจว่ากระบวนการผลิตและเอกสารรับรองถิ่นกำเนิดสินค้าเป็นไปตามหลักเกณฑ์อย่างถูกต้องและโปร่งใส เพื่อป้องกันการถูกตรวจสอบการสวมสิทธิหรือหลบเลี่ยงภาษี (Anti-Circumvention)
4.4 จากข้อมูลรายงานแนวโน้มสถานการณ์การตลาดรถยนต์และยางรถยนต์ในอิตาลี ผู้ผลิตอาจมุ่งเน้นพัฒนาไลน์สินค้า All-Season และยางสำหรับรถยนต์ไฟฟ้า (EV/Hybrid Ready) ซึ่งตรงกับความต้องการตลาด และเป็นกลุ่มที่มีอัตราการเติบโตมากที่สุดในปัจจุบัน พร้อมสำรวจความต้องการยางสำหรับรถยนต์ไฟฟ้าและไฮบริดแยกตามประเทศและกลุ่มผู้ซื้อ
4.5 เจาะกลุ่มผู้จัดจำหน่ายรายใหญ่และกลุ่มควบรวม M&A ในอิตาลี เกิดการรวมกลุ่มของทุนจัดจำหน่ายรายใหญ่ (เช่น Fintyre Tagliabue Gomme) และเครือข่ายร้านค้าปลีกอิสระ เช่น Paddock Plus สคต. ณ เมืองมิลานแนะนำให้ผู้ส่งออกไทยสร้างพันธมิตรทางธุรกิจกับ Wholesalers เหล่านี้โดยตรง เพื่อกระจายสินค้าเข้าสู่ศูนย์บริการยางทั่วประเทศ
4.6 สร้างแบรนด์ไทยในกลุ่ม Quality Alternative ยกระดับภาพลักษณ์ไปสู่ยางคุณภาพสูงในราคาคุ้มค่า หรือHigh-Performance Quality Alternative โดยการส่งยางเข้าร่วมการทดสอบสมรรถนะของสถาบันยุโรป เช่น Auto Bild และ ADAC ซึ่งเป็นองค์กรตรวจสอบยางที่ได้รับความน่าเชื่อถือที่สุดในยุโรป เพื่อนำผลการทดสอบมาใช้เป็นเครื่องมือสร้างความเชื่อมั่นแก่ผู้บริโภคชาวอิตาลีและยุโรปในระยะยาว