ตลาดการบินอินเดียโตไม่หยุด! เตรียมสั่งซื้อเครื่องบินพาณิชย์เพิ่ม 1,000 ลำ รับดีมานด์เดินทางทางอากาศพุ่งสูง
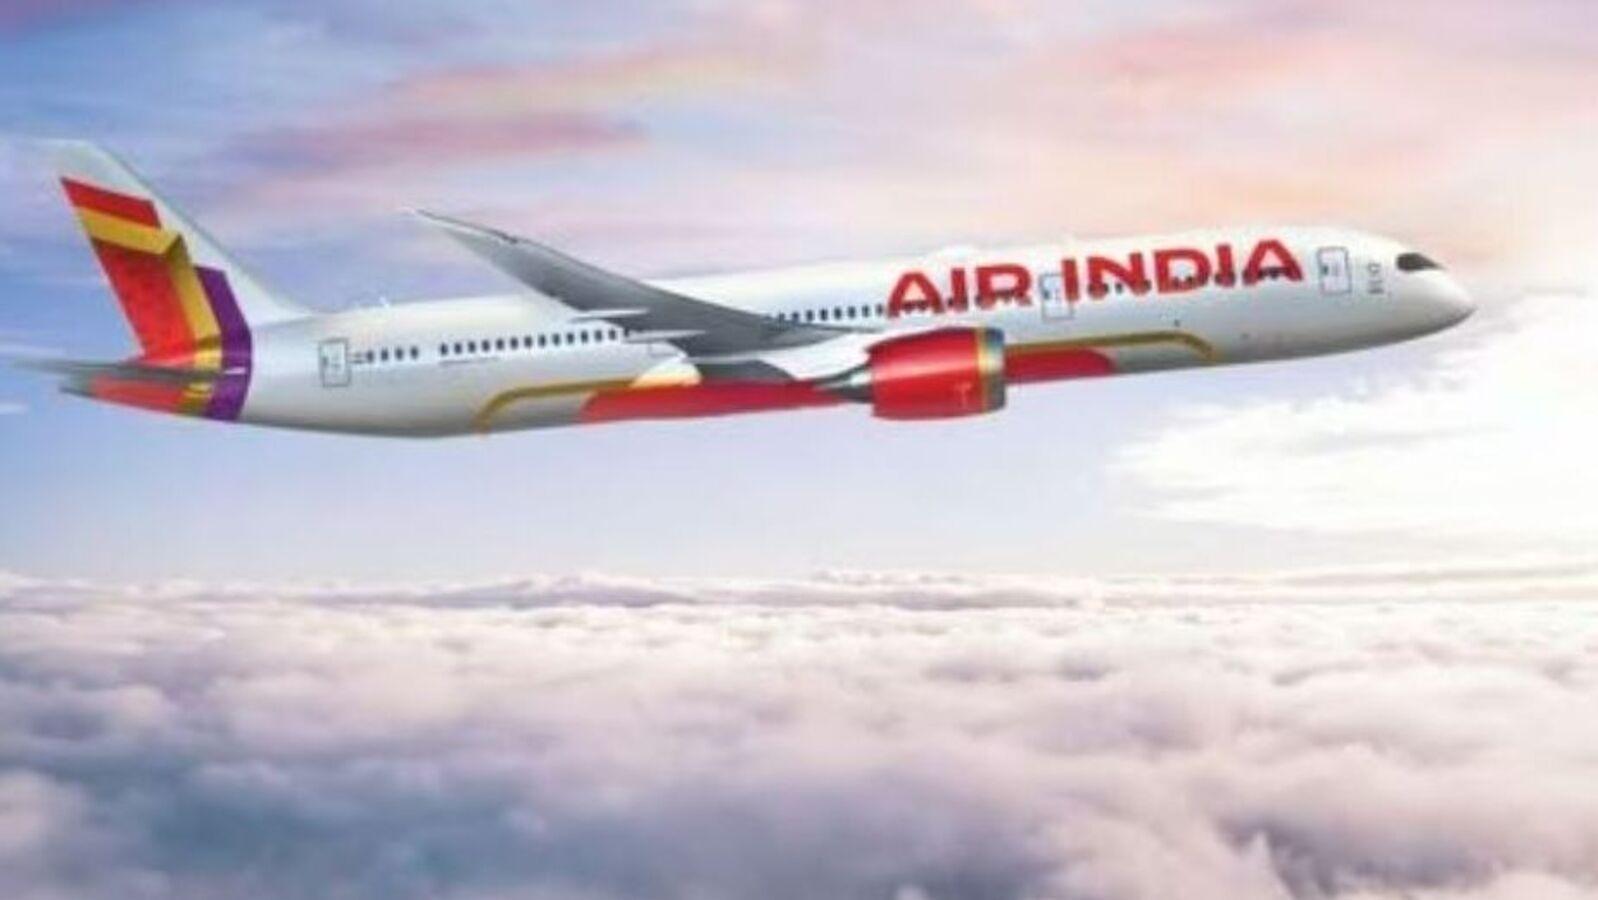
อุตสาหกรรมการบินของอินเดียกำลังเร่งขยายขีดความสามารถในการรองรับผู้โดยสารและเพิ่มจำนวนเครื่องบินเพื่อให้สอดคล้องกับความต้องการเดินทางทางอากาศที่เพิ่มสูงขึ้นอย่างต่อเนื่อง รัฐมนตรีว่าการกระทรวงพาณิชย์และอุตสาหกรรมอินเดีย (นาย Piyush Goyal) เปิดเผยต่อสื่อมวลชนระหว่างการเยือนประเทศอียิปต์ว่า อินเดียมีแผนสั่งซื้อเครื่องบินพาณิชย์เพิ่มเติมอีกประมาณ 1,000 ลำ เนื่องจากกำลังเผชิญภาวะขาดแคลนเครื่องบินอย่างรุนแรง โดยสายการบินของอินเดียได้สั่งซื้อเครื่องบินไปแล้วมากกว่า 1,200 ลำ อย่างไรก็ตาม ความต้องการเครื่องบินโดยรวมของประเทศมีจำนวนมากกว่า 2,000 ลำ
นอกจากนี้ รัฐบาลอินเดียกำลังประสานงานกับผู้ผลิตเครื่องบินรายใหญ่ที่เป็นที่ยอมรับในระดับสากล เพื่อเร่งรัดการส่งมอบเครื่องบินให้รวดเร็วยิ่งขึ้นและรองรับความต้องการด้านการเชื่อมต่อทางอากาศที่เพิ่มขึ้น พร้อมทั้งเน้นย้ำถึงโอกาสในการพัฒนาเส้นทางบินระหว่างอินเดียและอียิปต์ โดยการมีเครื่องบินเพิ่มเติมจะช่วยให้สายการบินสามารถเพิ่มความถี่เที่ยวบินและยกระดับการเชื่อมต่อระหว่างสองประเทศ ปัจจุบัน สายการบิน EgyptAir ให้บริการเที่ยวบินตรงระหว่างอินเดียและอียิปต์ ทั้งนี้ รัฐมนตรีว่าการกระทรวงพาณิชย์และอุตสาหกรรมอินเดียอยู่ระหว่างการเยือนอียิปต์เป็นเวลา 2 วัน เพื่อหารือแนวทางส่งเสริมความร่วมมือด้านการค้าและการลงทุนระหว่างสองประเทศ
เหตุใดอินเดียจึงมีความจำเป็นต้องจัดหาเครื่องบินเพิ่มเติม ?
อุตสาหกรรมการบินของอินเดียมีแนวโน้มขยายตัวอย่างรวดเร็ว โดยรายงานแนวโน้มอุตสาหกรรมการบินจากบริษัท Oliver Wyman (2569) คาดการณ์ว่า จำนวนเครื่องบินพาณิชย์ในฝูงบินของอินเดียจะเติบโตเฉลี่ยร้อยละ 7.1 ต่อปี ในช่วงปี 2569 - 2579 ซึ่งนับเป็นหนึ่งในอัตราการเติบโตที่สูงที่สุดของตลาดการบินโลก สายการบินรายสำคัญของอินเดีย ได้แก่ IndiGo, Air India และ Akasa Air ได้สั่งซื้อเครื่องบินจำนวนมากจากผู้ผลิตรายใหญ่อย่าง Airbus และ Boeing เพื่อขยายฝูงบินและรองรับความต้องการเดินทางทางอากาศที่เพิ่มขึ้น อย่างไรก็ตาม การส่งมอบเครื่องบินยังคงต้องทยอยดำเนินการในระยะเวลาหลายปี ส่งผลให้การเพิ่มขีดความสามารถในการให้บริการของสายการบินล่าช้ากว่าที่คาดการณ์ไว้
ข้อมูลจากคำชี้แจงของกระทรวงการบินพลเรือนอินเดียต่อสภาผู้แทนราษฎร (Lok Sabha) เมื่อเดือนธันวาคม 2568 ระบุว่า คำสั่งซื้อเครื่องบินขนาดใหญ่หลายรายการของสายการบินอินเดียยังอยู่ระหว่างรอการส่งมอบ โดยเครื่องบินบางส่วนมีกำหนดเข้าประจำการในฝูงบินล่าช้าไปจนถึงปี 2577 ความล่าช้าดังกล่าวส่วนหนึ่งเป็นผลมาจากข้อจำกัดด้านกำลังการผลิตและห่วงโซ่อุปทานในตลาดโลก เนื่องจากผู้ผลิตเครื่องบินกำลังเผชิญกับยอดคำสั่งซื้อค้างส่งจำนวนมาก ประกอบกับการขาดแคลนเครื่องยนต์และชิ้นส่วนสำคัญอื่นๆ ซึ่งส่งผลกระทบต่อกระบวนการผลิตและกำหนดการส่งมอบเครื่องบิน ดังนั้น สายการบินอินเดียจึงต้องเผชิญกับความท้าทายในการขยายขีดความสามารถให้ทันต่อความต้องการ
มาตรการภาครัฐเพื่อบรรเทาปัญหาการขาดแคลนเครื่องบิน
รัฐบาลอินเดียกำลังพิจารณามาตรการเพื่อเพิ่มความพร้อมในการจัดหาเครื่องบิน ผ่านการปรับปรุงกลไกด้านการเงินและกฎระเบียบที่เกี่ยวข้อง โดยกระทรวงการบินพลเรือนได้จัดประชุมคณะกรรมการระดับสูง (High-Level Committee) เพื่อพิจารณาแนวทางแก้ไขอุปสรรคในการเช่าและจัดหาเงินทุนสำหรับเครื่องบิน ซึ่งมีข้อเสนอสำคัญ ดังนี้
1. การเพิ่มวงเงินสินเชื่อจากธนาคาร (More Bank Credit): พิจารณาเพิ่มการจัดสรรสินเชื่อจากธนาคารให้แก่ธุรกิจให้เช่าเครื่องบิน (Aircraft Leasing)
2. การเร่งรัดกระบวนการอนุมัติตามกฎระเบียบ (Faster Regulatory Clearances): ปรับปรุงขั้นตอนการออกหนังสือรับรองการไม่ขัดข้อง (No Objection Certificate: NOC) สำหรับโครงสร้างพื้นฐานที่เกี่ยวข้องกับอุตสาหกรรมการบินให้มีความคล่องตัวมากขึ้น
3. การพัฒนาระบบนิเวศธุรกิจเช่าเครื่องบิน (Better Leasing Ecosystem): พิจารณาส่งเสริมการจัดตั้งบริษัทร่วมทุน (Joint Ventures) เพื่อพัฒนาด้านเทคนิคและทักษะบุคลากรในธุรกิจให้เช่าเครื่องบิน
4. การอำนวยความสะดวกด้านแหล่งเงินทุน (Easier Financing): ศึกษาความเป็นไปได้ในการจัดหาเงินทุนในสกุลเงินรูปี รวมถึงการปรับปรุงกฎระเบียบเพื่อเพิ่มความน่าสนใจให้แก่ธุรกิจให้เช่าเครื่องบิน
ข้อมูลเพิ่มเติม
1.บริษัท Airbus ปรับเพิ่มประมาณการการเติบโตของปริมาณการจราจรทางอากาศภายในประเทศอินเดียในช่วง 20 ปีข้างหน้า โดยคาดว่าอินเดียจะยังคงเป็นตลาดการบินขนาดใหญ่ที่มีอัตราการเติบโตสูงที่สุดในภูมิภาคเอเชียและแปซิฟิก (Asia-Pacific) ทั้งนี้ ตามรายงานคาดการณ์ตลาดการบินโลกฉบับล่าสุดของ Airbus ประจำปี 2569–2588 (2026–2045 Global Market Forecast) ระบุว่า ปริมาณการจราจรทางอากาศภายในประเทศอินเดียจะเติบโตเฉลี่ยร้อยละ 9.3 เพิ่มขึ้นจากประมาณการเดิมที่ร้อยละ 8.9 โดย Airbus คาดว่าอินเดียจะมีความต้องการเครื่องบินโดยสารใหม่จำนวน 3,480 ลำ ภายในระยะเวลา 20 ปีข้างหน้า เพื่อรองรับการขยายฝูงบินของสายการบินต่าง ๆ ตามความต้องการเดินทางทางอากาศที่เพิ่มขึ้น
2.ภูมิภาคเอเชียและแปซิฟิกจะมีสัดส่วนความต้องการเครื่องบินใหม่ประมาณร้อยละ 45 จากความต้องการเครื่องบินทั่วโลกที่คาดว่าจะอยู่ที่ประมาณ 42,000 ลำ ภายในระยะเวลา 20 ปีข้างหน้า นอกจากนี้ Airbus ยังระบุว่า ความต้องการและการส่งมอบเครื่องบินยังคงมีความแข็งแกร่งในหลายตลาดสำคัญ โดยเฉพาะภูมิภาคเอเชียและแปซิฟิก รวมถึงภูมิภาคตะวันออกกลางแม้จะได้รับผลกระทบจากความตึงเครียดทางภูมิรัฐศาสตร์และข้อจำกัดด้านห่วงโซ่อุปทาน
ผลกระทบทางเศรษฐกิจและความท้าทาย
1. โอกาสขยายตลาดชิ้นส่วนและอุปกรณ์อากาศยาน: ความต้องการเครื่องบินใหม่เพิ่มขึ้น เปิดโอกาสให้ผู้ผลิตและผู้ส่งออกไทยขยายตลาดชิ้นส่วน อุปกรณ์อิเล็กทรอนิกส์ และวัสดุอุตสาหกรรมเข้าสู่ห่วงโซ่อุปทานการบินของอินเดีย
2. โอกาสด้านบริการการบิน: การขยายฝูงบินจะเพิ่มความต้องการบริการซ่อมบำรุงอากาศยาน (Maintenance, Repair and Overhaul :MRO) อะไหล่และการฝึกอบรมบุคลากร เปิดช่องทางการลงทุนและสร้างพันธมิตรทางธุรกิจกับผู้ประกอบการอินเดีย
3. ความท้าทายด้านการแข่งขัน: ผู้ประกอบการต้องเผชิญการแข่งขันจากผู้ผลิตระดับโลก ข้อจำกัดด้านห่วงโซ่อุปทาน และข้อกำหนดมาตรฐานรับรองอากาศยาน ซึ่งเป็นอุปสรรคสำคัญต่อการเข้าสู่ตลาดอินเดีย
ข้อคิดเห็น
ด้วยแนวโน้มการเติบโตของอุตสาหกรรมการบินอินเดีย ซึ่งได้รับแรงหนุนจากความต้องการเดินทางทางอากาศที่เพิ่มขึ้นอย่างต่อเนื่องถือเป็นโอกาสสำคัญ สำหรับประเทศไทยในการขยายความร่วมมือทางเศรษฐกิจและการค้าในอุตสาหกรรมการบิน ข้อมูลจาก Economic Survey 2025–2026 ของรัฐบาลอินเดียระบุว่า ปริมาณผู้โดยสารที่ใช้บริการสนามบินทั่วประเทศคาดว่าจะเพิ่มขึ้นเป็น 665 ล้านคนภายในปีงบประมาณ 2573–2574 หรือเพิ่มขึ้นประมาณร้อยละ 61 (เดิมที่ 412 ล้านคน ปี2567–2568) ขณะที่ปริมาณการขนส่งสินค้าทางอากาศ (Air Cargo) เพิ่มจาก 2.53 ล้านตันในปีงบประมาณ 2557–2558 เป็น 3.72 ล้านตันในปีงบประมาณ 2567–2568 สะท้อนให้เห็นว่า การขยายตัวของอุตสาหกรรมการบินอินเดียไม่ได้จำกัดอยู่เพียงการเดินทางของผู้โดยสาร แต่ยังครอบคลุมธุรกิจโลจิสติกส์และการขนส่งสินค้าทางอากาศ ซึ่งเป็นโอกาสสำหรับผู้ประกอบการไทยในการขยายตลาดอุปกรณ์ภาคพื้นดิน ระบบบริหารจัดการสนามบิน อุปกรณ์ขนถ่ายสินค้า และบริการสนับสนุนการบิน ทั้งนี้ การเจาะตลาดอินเดียจำเป็นต้องอาศัยการเตรียมความพร้อมทั้งด้านมาตรฐานการผลิต เทคโนโลยี บุคลากร และศักยภาพการแข่งขัน โดยผู้ประกอบการไทยควรศึกษาข้อกำหนดการรับรองมาตรฐานอากาศยานของอินเดียและมาตรฐานสากลที่ผู้ผลิตเครื่องบินกำหนด รวมทั้งพัฒนาความร่วมมือกับผู้ผลิตอากาศยาน สายการบิน และผู้ให้บริการ MRO ในอินเดีย ผ่านการร่วมทุน การเป็นพันธมิตรทางธุรกิจ หรือการเป็นผู้จัดหาชิ้นส่วนในห่วงโซ่อุปทาน เพื่อส่งเสริมให้ไทยยกระดับในบทบาทการเป็นส่วนหนึ่งของห่วงโซ่มูลค่าอุตสาหกรรมการบินในภูมิภาคเอเชียและแปซิฟิกในระยะยาว
ที่มา:1. https://www.business-standard.com/india-news/india-set-to-order-1-000-more-civilian-aircraft-amid-acute-fleet-crunch-126111700339_1.html 2.https://www.internationalaerospaceindia.com/commercial/airbus-raises-india-domestic-air-traffic-growth-forecast-to-93-12541376?utm_source=chatgpt.com