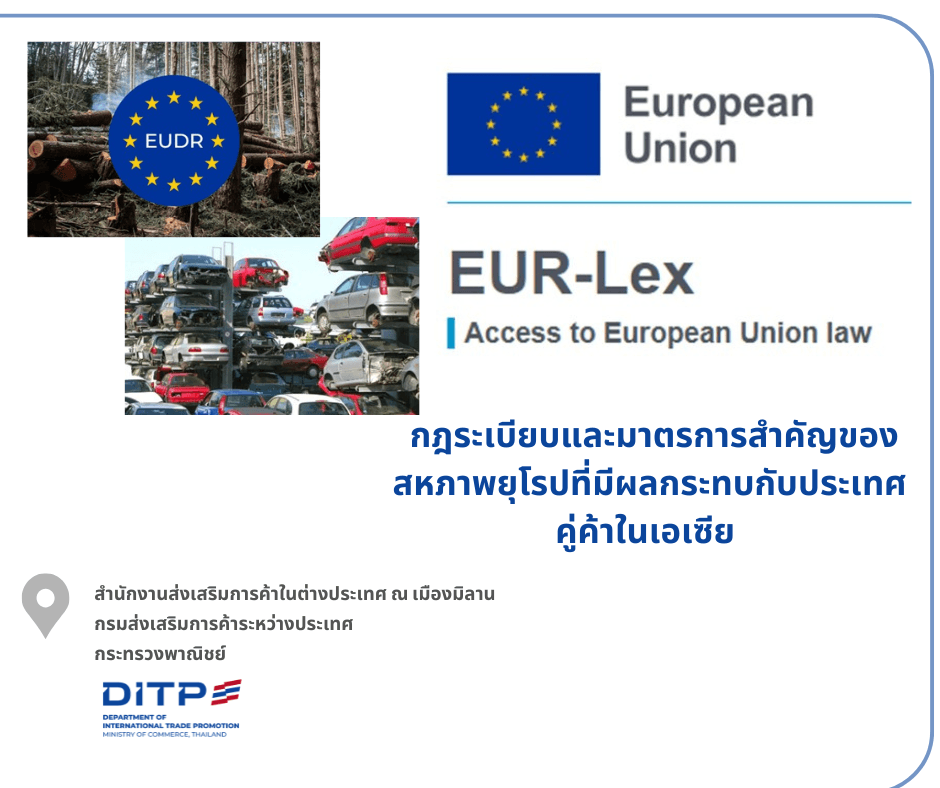
กฎระเบียบและมาตรการสำคัญของสหภาพยุโรปที่มีผลกระทบกับประเทศคู่ค้าในเอเซีย
1) มาตรการปรับคาร์บอนก่อนข้ามพรมแดน (CBAM) บังคับใช้ตั้งแต่ 1 มกราคม 2569
ผลกระทบ อาจมีแนวโน้มขยายขอบเขตจากสินค้าในระดับวัตถุดิบหรือสินค้าขั้นต้นไปสู่สินค้าปลายน้ำ (downstream products) จะเพิ่มระดับผลกระทบต่อประเทศผู้ส่งออกในภูมิภาคเอเชียในอนาคต
ไทม์ไลน์สำคัญ (2567 - 2577) แบ่งเป็น 1) ช่วงเปลี่ยนผ่าน (1 ตุลาคม 2566 - 31 ธันวาคม 2568) ผู้นำเข้าในสหภาพยุโรปต้องรายงานปริมาณการปล่อยก๊าซเรือนกระจกเท่านั้น ยังไม่ต้องจ่ายเงิน 2) ช่วงบังคับใช้จริงตั้งแต่วันที่ 1 มกราคม 2569 เป็นต้นไป ผู้นำเข้าต้องซื้อ CBAM Certificates ตามปริมาณการปล่อยคาร์บอนจริง โดยราคาจะอิงกับราคาตลาดคาร์บอนของสหภาพยุโรป (EU ETS) 3) ช่วงยกเลิกสิทธิฟรี (2569 - 2577) สหภาพยุโรปจะค่อยๆ ลดการให้สิทธิปล่อยก๊าซฟรีแก่โรงงานในยุโรป ทำให้สินค้านำเข้าจากไทยต้องจ่ายค่าธรรมเนียมในอัตราที่สูงขึ้นเรื่อยๆ จนเต็มเพดานในปี 2577
สหภาพยุโรปกำหนดสินค้าเป้าหมาย 6 กลุ่มแรกที่มีความเสี่ยงสูงต่อการรั่วไหลของคาร์บอนดังนี้ 1) เหล็กและเหล็กกล้า รวมถึงผลิตภัณฑ์ปลายน้ำ เช่น นอต สกรู 2) อลูมิเนียม รวมถึงสายเคเบิลและผลิตภัณฑ์โครงสร้าง 3) ซีเมนต์ 4) ปุ๋ย 5) ไฟฟ้า และ 6) ไฮโดรเจน โดยหากสินค้าไทยใช้วัตถุดิบในกลุ่มนี้ (เช่น ชิ้นส่วนยานยนต์หรือเครื่องใช้ไฟฟ้าที่ทำจากเหล็ก/อลูมิเนียม) แม้ตัวสินค้าสำเร็จรูปอาจยังไม่อยู่ในรายชื่อปัจจุบัน แต่สหภาพยุโรปมีแผนจะขยายขอบเขตให้ครอบคลุมสินค้าปลายน้ำมากขึ้นในอนาคต ทำให้ต้นทุนแฝงจากค่าคาร์บอนในห่วงโซ่การผลิตจะสูงขึ้น (ข้อมูล Regulation (EU) 2023/956 of the European Parliament and of the Council of 10 May 2023 establishing a carbon border adjustment mechanism https://eur-lex.europa.eu/eli/reg/2023/956/oj/eng)
ข้อเสนอแนะ กฎระเบียบอยู่ในชั้นการบังคับใช้และอยู่ระหว่างกระบวนการทบทวนความเป็นไปได้ในการปรับแก้ไขมาตรการ ซึ่งโดยปกติสหภาพยุโรปจะปรับปรุงเงื่อนไขหลังบังคับใช้ประมาณ 2-3 ปี ประกอบกับสหภาพยุโรปอยู่ระหว่างการพิจารณาชุดกฎหมาย Simplification Package ซึ่งจะเป็นโอกาสที่ดีสำหรับประเทศคู่ค้าที่จะเพิ่มการมีส่วนร่วมและแจ้งข้อกังวล ข้อมูลสถิติและสะท้อนประเด็นปัญหาไปยังหน่วยงานที่เกี่ยวข้องของสหภาพยุโรปได้
หมายเหตุ Local Content คือการใช้วัตถุดิบ ชิ้นส่วน และแรงงานภายในประเทศในการผลิตสินค้า ซึ่งการมี Local Content สูง ไม่เพียงแต่ช่วยสร้างความมั่นคงให้ห่วงโซ่อุปทานและสนับสนุนเศรษฐกิจในชาติ แต่ยังเป็นเงื่อนไขสำคัญในการได้รับสิทธิประโยชน์ทางภาษี (FTAs) ตามกฎถิ่นกำเนิดสินค้า อย่างไรก็ตาม ในยุคเศรษฐกิจสีเขียว สินค้าที่มี Local Content สูงอาจเผชิญความท้าทายจากมาตรการอย่าง CBAM หากกระบวนการผลิตต้นน้ำในประเทศยังปล่อยคาร์บอนสูง ดังนั้นผู้ประกอบการจึงต้องปรับตัวให้ Local Content นั้นมีความ "สะอาด" (Low Carbon) เพื่อรักษาขีดความสามารถในการแข่งขันในตลาดโลกอย่างยั่งยืน
ที่มา > https://taxation-customs.ec.europa.eu/carbon-border-adjustment-mechanism_en
2) ข้อกำหนด EU Deforestation regulation (EUDR) เป็นกฎระเบียบว่าด้วยสินค้าที่ปลอดจากการตัดไม้ทำลายป่า ถือเป็นมาตรการที่มีผลกระทบต่อสินค้าเกษตรและอุตสาหกรรมไทยสูงมาก เนื่องจากมีข้อกำหนดด้านการตรวจสอบย้อนกลับ ที่เข้มงวดถึงระดับพิกัดที่ตั้งแปลงปลูก
ผลกระทบ อาจส่งผลทางอ้อมต่อผู้ผลิตชิ้นส่วนวัตถุดิบหรือผู้ประกอบการที่มีความเชื่อมโยงกับห่วงโซ่อุปทานของสินค้าเกษตรภายใต้มาตรการการตรวจสอบสินค้าจะสามารถวางจำหน่ายในตลาดสหภาพยุโรปได้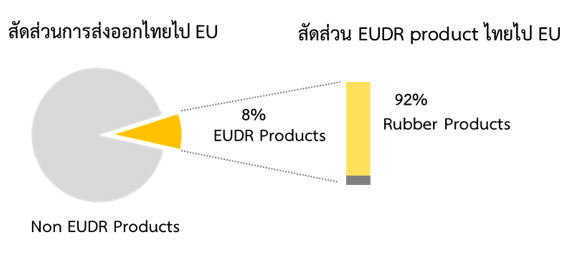 ต้องผ่าน 3 เงื่อนไขหลักคือ 1) Deforestation-free ต้องผลิตบนที่ดินที่ไม่มีการตัดไม้ทำลายป่าหรือทำให้ป่าเสื่อมโทรมหลังวันที่ 31 ธันวาคม 2563 (ใช้วิธีตรวจสอบจากภาพถ่ายดาวเทียม) 2) Legal Production ต้องผลิตถูกต้องตามกฎหมายของประเทศต้นทาง เช่น มีโฉนดที่ดินถูกต้อง ปฏิบัติตามกฎหมายแรงงานและสิทธิมนุษยชน 3) Geolocation & Traceability ต้องระบุพิกัดละติจูด-ลองจิจูด ของแปลงปลูกทุกแปลงที่ใช้ผลิตสินค้านั้นๆ หากมี Local Content จากเกษตรกรหลายราย ต้องเก็บพิกัดของทุกคน
กำหนดการบังคับใช้ สหภาพยุโรปได้มีการเลื่อนกำหนดการบังคับใช้เพื่อให้ผู้ประกอบการเตรียมตัว ดังนี้ 1) บริษัทขนาดใหญ่และขนาดกลาง เริ่มบังคับใช้จริง 30 ธันวาคม 2569 2) วิสาหกิจขนาดกลางและขนาดย่อม (SMEs/Micro) เริ่มบังคับใช้ 30 มิถุนายน 2570 (ที่มา https://eur-lex.europa.eu/eli/reg/2025/2650/oj/eng ประกาศ ณ วันที่ 23 ธันวาคม 2568) กฎหมายนี้ยังระบุว่าคณะกรรมาธิการจะมีการทำ Simplification Review อีกครั้ง ภายในวันที่ 30 เมษายน 2569 ซึ่งอาจมีการปรับลดขั้นตอนให้ง่ายขึ้นกว่าเดิม เพื่อประเมินความพร้อมของระบบและลดภาระทางธุรการ โดยเฉพาะสำหรับรายย่อย
EUDR ครอบคลุมสินค้าเกษตร สินค้าเกษตร 7 ประเภทหลักและผลิตภัณฑ์แปรรูปที่เกี่ยวข้อง ดังนี้ 1) ยางพารา รวมถึงยางแผ่น ยางแท่ง ถุงมือยางและยางล้อรถยนต์ 2) ไม้ รวมถึงไม้แปรรูป เฟอร์นิเจอร์ไม้ กระดาษและกระดาษชำระ 3) น้ำมันปาล์ม รวมถึงเนื้อปาล์มและผลิตภัณฑ์เคมีจากปาล์ม 4) กาแฟ 5) โกโก้ รวมถึงช็อกโกแลต 6) ถั่วเหลือง 7) วัว รวมถึงเนื้อวัวและหนังฟอก
EUDR มีวัตถุประสงค์หลัก 3 ประการ 1) หลีกเลี่ยงไม่ให้สินค้าที่พลเมืองชาวยุโรปซื้อ ใช้ และบริโภคมีส่วนทำให้เกิดการตัดไม้ทำลายป่าและความเสื่อมโทรมของป่า 2) ลดการปล่อยก๊าซคาร์บอนที่เกิดจากการบริโภคและผลิตของสหภาพยุโรปอย่างน้อย 32 ล้านเมตริกตันต่อปี และ 3) แก้ไขปัญหาการตัดไม้ทำลายป่าและทำให้ป่าเสื่อมโทรมจากการขยายตัวทางการเกษตรของกลุ่มสินค้าภายใต้กฎระเบียบ EUDR
สถานการณ์ปัจจุบัน สำหรับประเทศไทย ในกลุ่มสินค้า EUDR ทั้ง 7 กลุ่ม ยางพาราถือเป็นสินค้าที่ได้รับผลกระทบจากกฎระเบียบ EUDR มากที่สุด เนื่องจากมีสัดส่วนการส่งออกไปสหภาพยุโรปมากที่สุดถึง 92% ของมูลค่าการส่งออกสินค้า EUDR ทั้งหมด โดยความสำคัญของอุตสาหกรรมนี้ไม่ได้จำกัดอยู่เพียงแค่การส่งออก แต่ยังครอบคลุมห่วงโซ่อุปทานที่ซับซ้อน ตั้งแต่เกษตรกรกว่า 1.67 ล้านคน ผู้ผลิตกว่า 1,062 บริษัท และแรงงานในภาคอุตสาหกรรมเกือบ 190,000 คน ซึ่งทั้งหมดนี้ล้วนได้รับผลกระทบโดยตรงจากกฎระเบียบใหม่นี้ ปัจจุบัน สหภาพยุโรปเป็นตลาดส่งออกยางและผลิตภัณฑ์ยางอันดับ 3 ของไทย คิดเป็น 8% ของมูลค่าการส่งออกยางและผลิตภัณฑ์ยางทั้งหมดของประเทศ โดยสินค้าที่ไทยส่งออกไปสหภาพยุโรปส่วนใหญ่กว่า 75% เป็นยางแปรรูปขั้นกลาง อาทิ ยางแท่งและยางแผ่นรมควัน (HS4001) ซึ่งส่วนมากนำไปใช้ผลิตยางล้อในสหภาพยุโรป โดยปัจจุบันไทยเป็นคู่ค้าหลักอันดับ 2 ของสหภาพยุโรปรองจากประเทศ Cote d Ivoire ซึ่งกลุ่มนี้จะได้รับผลกระทบโดยตรงจาก EUDR นอกจากนี้ ยังมีผลกระทบทางอ้อมจากการที่ไทยส่งออกยางแปรรูปขั้นกลางให้ประเทศอื่น เพื่อเป็นวัตถุดิบในการผลิตผลิตภัณฑ์ยางส่งออกไปยังสหภาพยุโรปด้วย โดยเฉพาะส่วนที่ส่งออกไปตลาดจีนซึ่งเป็นตลาดอันดับ 1 ของไทย เนื่องจากส่วนหนึ่งจีนนำไปผลิตเป็นยางล้อส่งออกไปสหภาพยุโรปซึ่งเป็นคู่ค้าอันดับ 1 ของยางล้อจีน ดังนั้น ไม่เพียงแต่ยางที่ไทยส่งออกไปสหภาพยุโรปที่จะต้องเป็น EUDR แต่ยางแปรรูปขั้นกลางที่ไทยส่งออกไปจีนหรือประเทศอื่น ส่วนหนึ่งจะต้องเป็น EUDR เพื่อให้สามารถใช้เป็นวัตถุดิบในการผลิตยางล้อส่งออกไปยังสหภาพยุโรปได้เช่นกัน เมื่อพิจารณาความต้องการยางพาราในตลาดสหภาพยุโรป ทั้งทางตรงและทางอ้อม คาดว่าสหภาพยุโรปมีความต้องการใช้วัตถุดิบยาง EUDR สูงถึงประมาณ 3 ล้านตันต่อปี หรือคิดเป็น 20% ของปริมาณการใช้ยางทั่วโลก เนื่องจากสหภาพยุโรปเป็นหนึ่งในผู้ผลิตยางล้ออันดับต้นๆ ของโลก ซึ่งตัวเลขนี้สะท้อนให้เห็นถึงความสำคัญของตลาดยางพาราใน  สหภาพยุโรปและความจำเป็นที่อุตสาหกรรมยางพาราของไทยต้องปรับตัวให้สอดคล้องกับ EUDR เพื่อเพิ่มโอกาสทางการค้า รักษาความสามารถในการแข่งขันในตลาดโลก และยกระดับความเป็นอยู่ของทุกภาคส่วนในห่วงโซ่อุปทานยางพาราไทย
(ข้อมูลจากธนาคารแห่งประเทศไทย ณ 23 กันยายน 2568 อ่านรายงานฉบับเต็มได้ที่
https://www.bot.or.th/th/research-and-publications/research/economic-pulse/economic-pulse-202509.html)
ข้อเสนอแนะ กฎระเบียบอยู่ในชั้นการบังคับใช้และอยู่ระหว่างกระบวนการทบทวนความเป็นไปได้ในการปรับแก้ไขมาตรการ ซึ่งโดยปกติสหภาพยุโรปจะปรับปรุงเงื่อนไขหลังบังคับใช้ประมาณ 2-3 ปี ประกอบกับสหภาพยุโรปอยู่ระหว่างการพิจารณาชุดกฎหมาย Simplification package ซึ่งจะเป็นโอกาสที่ดีสำหรับประเทศคู่ค้าที่จะเพิ่มการมีส่วนร่วมและแจ้งข้อกังวล ข้อมูลสถิติและสะท้อนประเด็นปัญหา ไปยังหน่วยงานที่เกี่ยวข้องของสหภาพยุโรปเพื่อมีส่วนร่วมกำหนดแนวทางและรูปแบบการดำเนินมาตรการที่ปฏิบัติได้จริง ซึ่งการสื่อสารในเชิงรุกจะช่วยสร้างความเข้าใจและความเชื่อมั่นต่อบทบาทของประเทศไทยในฐานะพันธมิตรทางเศรฐกิจที่มีความน่าเชื่อถือของสหภาพยุโรป ในระยะยาว ควบคู่ไปกับกระบวนการเจรจาความตกลงการค้าเสรีไทย-สหภาพยุโรป (FTA) ทั้งนี้ 1) ไทยอาจพิจารณาเสริมสร้างความร่วมมือกับประเทศสมาชิกอาเซียนรวมถึงประเทศคู่เจรจาอาเซียน เช่น ญี่ปุ่น ในการแลกเปลี่ยนข้อมูล ประสานท่าที และพัฒนาห่วงโซ่การผลิตให้สอดคล้องกับมาตรฐานยุโรป ซึ่งจะช่วยยกระดับการสื่อสารร่วมกันของประเทศในระดับภูมิภาค 2) นอกจากนี้ การเปลี่ยนแปลงด้านกฎระเบียบของสหภาพยุโรปส่งผลกระทบต่อผู้ประกอบการในประเทศคู่ค้า โดยเฉพาะอย่างยิ่ง SMEs ซึ่งมีข้อจำกัดด้านเงินทุน เทคโนโลยี และศักยภาพในการปฏิบัติตามข้อกำหนดทางกฎระเบียบที่มีความซับซ้อนมากยิ่งขึ้น ในบริบทดังกล่าว รัฐจึงมีความจำเป็นจะต้องมีการสนับสนุนในช่วงเปลี่ยนผ่านเพื่อให้ผู้ประกอบการรายย่อยสามารถปรับตัวได้อย่างเหมาะสม
ที่มา 1) https://www.bot.or.th/th/research-and-publications/research/economic-pulse/economic-pulse-202509.html 2) Regulation (EU) 2025/2650 of the European Parliament and of the Council of 18 December 2025 amending Regulation (EU) 2023/1115 as regards the date of application เมื่อวันที่ 23 ธันวาคม 2568 https://eur-lex.europa.eu/eli/reg/2025/2650/oj/eng 3) รายงานการประชุม Strategy Engagement with EU : Asian Perspectives ณ วันที่ 4 มีนาคม 2569
3) End-of-life Vehicles regulation (ELV) เป็นกฎระเบียบว่าด้วยการควบคุมวงจรชีวิตของยานพาหนะตั้งแต่ขั้นตอนการออกแบบ การผลิต ไปจนถึงการกำจัดเมื่อเลิกใช้ เพื่อเพิ่มประสิทธิภาพในการจัดการทรัพยากรลดผลกระทบต่อสิ่งแวดล้อมอย่างยั่งยืน เสริมสร้างความแข็งแกร่งให้ห่วงโซ่อุปทานของ EU ลดการพึ่งพาการนำเข้าและมุ่งสู่เศรษฐกิจหมุนเวียนแบบเต็มตัว ที่จะมีผลบังคับใช้เหมือนกันทั่วทั้งสหภาพยุโรป โดยกฎระเบียบใหม่นี้จะเข้ามาแทนที่ Directive 2000/53/EC เดิม โดยมีข้อกำหนดที่เข้มงวดขึ้นใน 4 มิติหลัก ได้แก่
3.1) การออกแบบเพื่อการรีไซเคิล ผู้ผลิตต้องออกแบบรถยนต์ให้สามารถถอดแยกชิ้นส่วนได้ง่าย เพื่อนำกลับมาใช้ซ้ำหรือรีไซเคิลได้มีประสิทธิภาพมากขึ้น รวมทั้ง รถยนต์รุ่นใหม่จะต้องระบุข้อมูลวัสดุในรูปแบบ Digital Vehicle Passport เพื่อให้ศูนย์จัดการซากรถรู้ว่ามีวัสดุมีค่าหรือวัสดุอันตรายอยู่ที่ใด
3.2) ข้อบังคับการใช้วัสดุรีไซเคิล รถยนต์ใหม่ต้องมีส่วนประกอบของพลาสติกที่มาจากการรีไซเคิลอย่างน้อย 25% โดย 20% ของพลาสติกรีไซเคิลข้างต้น ต้องมาจากซากรถยนต์ (ELVs) เท่านั้น (ไม่ใช่มาจากขวดน้ำหรือแหล่งอื่น) เพื่อบังคับให้เกิดการหมุนเวียนในอุตสาหกรรมยานยนต์เอง อย่างไรก็ตาม การบังคับใช้จะเริ่มที่ 15% ภายใน 6 ปี และขยับเป็น 25% ภายใน 10 ปีหลังกฎหมายมีผลบังคับใช้
3.3) การขยายขอบเขตยานพาหนะ จากเดิมที่ครอบคลุมเฉพาะรถยนต์นั่งและรถบรรทุกขนาดเล็ก กฎใหม่จะค่อยๆ ครอบคลุมไปถึง รถบรรทุกขนาดใหญ่ รถบัส และรถจักรยานยนต์ด้วย
3.4) การควบคุมการส่งออกและรถหาย ห้ามส่งออกรถยนต์มือสองที่ไม่พร้อมใช้งาน เพื่อป้องกันการส่งต่อขยะมลพิษไปยังประเทศที่สาม และต้องมีเอกสารยืนยันสถานะรถยนต์เมื่อมีการเปลี่ยนเจ้าของ เพื่อลดปัญหารถหายไปจากระบบ
การบังคับใช้ ข้อมูลล่าสุดจาก EUR-Lex และคณะกรรมาธิการยุโรป ระบุว่าเมื่อวันที่ 12 ธันวาคม 2568 คณะกรรมาธิการยุโรป คณะมนตรี และรัฐสภายุโรป ได้บรรลุข้อตกลงเบื้องต้น (provisional agreement) เกี่ยวกับข้อกำหนดดังกล่าว และคาดว่าจะประกาศใช้เร็วๆ นี้
อย่างไรก็ตาม มุมมองของสมาคมผู้ผลิตรถยนต์แห่งยุโรป หรือ European Automobile Manufacturers' Association (ACEA) แม้จะเห็นด้วยกับเป้าหมายของกฎระเบียบนี้ที่ต้องการสร้างเศรษฐกิจหมุนเวียน เพราะผู้ผลิตรถยนต์เองก็ต้องการความมั่นคงด้านทรัพยากร (เช่น แร่ธาตุในแบตเตอรี่และเหล็กคุณภาพสูงที่จะสามารถนำกลับมาใช้ใหม่) แต่ยังคงแสดงข้อกังวลต่อกฎระเบียบใหม่ของสหภาพยุโรป โดยมองว่าเป้าหมายการใช้ พลาสติกรีไซเคิล 25% จากซากรถยนต์เป็นเรื่องยากในเชิงเทคนิคและต้นทุน เนื่องจากมาตรฐานความปลอดภัยที่เข้มงวด รวมถึงการบังคับการออกแบบให้ถอดแยกง่าย อาจส่งผลกระทบต่อความปลอดภัยและประสิทธิภาพของตัวรถ ตลอดจนเรียกร้องให้ขยายระยะเวลาเตรียมตัว ให้สอดคล้องกับวงจรการผลิตจริง (5-7 ปี) เพื่อไม่ให้กระทบต่อรถยนต์รุ่นที่กำลังผลิตอยู่ในปัจจุบัน
ข้อเสนอแนะ ผู้ประกอบการไทยควรเฝ้าระวังและติดตามรายละเอียดของระเบียบ ELV อย่างใกล้ชิด เพื่อปรับตัวสู่เศรษฐกิจสีเขียวและเศรษฐกิจหมุนเวียนในอุตสาหกรรมยานยนต์ ซึ่งเป็นแนวโน้มที่ตลาดต้องการ โดยในปี 2568 ไทยส่งออกสินค้าในกลุ่มรถยนต์ อุปกรณ์และส่วนประกอบสู่ตลาดโลกเป็นอันดับ 2 มูลค่า 1,032,211.85 ล้านบาท คิดเป็นสัดส่วน 9.27% ของการส่งออกของประเทศ โดยส่งออกมายังตลาดอียู (27) มูลค่า 42,370 ล้านบาท โดยทั่วไปกฎระเบียบ ELV อาจมีช่วงเปลี่ยนผ่านระยะหนึ่ง ด้วยข้อกังวลเรื่องความพร้อมเชิงเทคนิค ความปลอดภัยและต้นทุน นอกจากนี้ ผู้ประกอบการไทยควรพิจารณาถึงการ Re-export ของตลาดที่ไทยส่งออกนอกเหนือจากตลาดสหภาพยุโรปด้วย เนื่องจากหากมีการ Re-export ไปยังตลาดสหภาพยุโรป ไทยจะต้องปฏิบัติตามกฏระเบียบ ELV ในสายการผลิตดังกล่าวด้วย
ที่มา 1) https://ec.europa.eu/commission/presscorner/detail/da/ip_25_3043
2) European Automobile Manufacturers' Association (ACEA) www.acea.auto