วิกฤตเส้นทางขนส่งทะเลดำกระทบอินเดีย นำเข้าน้ำมันเมล็ดทานตะวันสะดุด ราคาถั่วลันเตาเหลืองพุ่ง
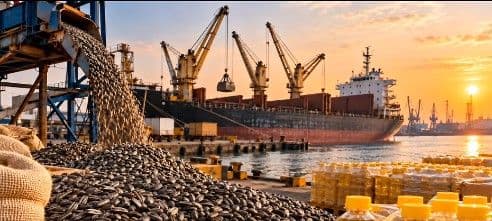
ความขัดข้องของโครงสร้างพื้นฐานท่าเรือในทะเลดำอันเกี่ยวเนื่องกับความขัดแย้งระหว่างรัสเซียกับยูเครน ส่งผลให้การขนส่งน้ำมันเมล็ดทานตะวันและถั่วลันเตาเหลืองที่มีปลายทางในอินเดียหยุดชะงัก ผลกระทบนั้น ได้แก่ ปริมาณน้ำมันเมล็ดทานตะวันที่นำเข้าลดลง การขนส่งสินค้าล่าช้าหรือถูกยกเลิก การเพิ่มการสั่งซื้อน้ำมันปาล์มเพื่อทดแทน และราคาถั่วลันเตาเหลืองที่ปรับตัวสูงขึ้น เหตุการณ์ดังกล่าวสะท้อนให้เห็นถึงความเปราะบางของอินเดียต่อความเสี่ยงด้านภูมิรัฐศาสตร์และโลจิสติกส์ในการนำเข้าสินค้าอาหารที่จำเป็นต่อการบริโภคภายในประเทศ
ลำดับเหตุการณ์และผลกระทบในระยะเริ่มต้น: ก่อนเกิดเหตุ ระหว่างเกิดเหตุ และผลกระทบที่เกิดขึ้น
ก่อนเกิดเหตุการณ์: อินเดียมีความต้องการนำเข้าน้ำมันเมล็ดทานตะวันเฉลี่ยประมาณ 250,000 ตันต่อเดือน โดยรัสเซียและยูเครนเป็นแหล่งจัดหาหลักที่สำคัญ ทั้งนี้ ความต้องการบริโภคน้ำมันพืชของอินเดียมีแนวโน้มเพิ่มสูงขึ้นเป็นพิเศษในช่วงเทศกาลระหว่างเดือนกันยายนถึงเดือนพฤศจิกายนของทุกปี (น้ำมันเมล็ดทานตะวันเฉลี่ย 341,000 ตัน/น้ำมันถั่วเหลืองเฉลี่ย 410,000 ตัน) การที่อินเดียพึ่งพาแหล่งนำเข้าที่กระจุกตัวอยู่ในภูมิภาคทะเลดำ ประกอบกับความต้องการที่สูงขึ้นตามฤดูกาล จึงทำให้ห่วงโซ่อุปทานมีความเปราะบางและเสี่ยงต่อความล่าช้าในการขนส่งสินค้า
เมื่อเกิดเหตุการณ์: การโจมตีและความเสียหายที่เกิดกับโครงสร้างพื้นฐานท่าเรือในภูมิภาคทะเลดำได้ส่งผลให้การขนส่งสินค้าเกิดความล่าช้าอย่างมีนัยสำคัญ โดยสำนักข่าว Reuters รายงานว่าสินค้าน้ำมันเมล็ดทานตะวันปริมาณ 20,000 ตัน ถูกยกเลิกการขนส่ง ขณะที่สินค้าอีกประมาณ 60,000 ตัน ประสบความล่าช้า ส่งผลให้ผู้จำหน่ายชาวรัสเซียบางรายต้องพิจารณาปรับเปลี่ยนเส้นทางขนส่งผ่านทะเลบอลติกแทน ซึ่งทำให้ระยะเวลาขนส่งเพิ่มขึ้นประมาณ 10 วัน และมีค่าระวางเรือสูงขึ้นตามไปด้วย สถานการณ์ดังกล่าวส่งผลให้ระยะเวลาการขนส่งโดยรวมล่าช้า กำหนดการส่งมอบสินค้าขาดความแน่นอน และต้นทุนด้านโลจิสติกส์ปรับตัวสูงขึ้น จนทำให้กระบวนการจัดซื้อของผู้นำเข้ามีความซับซ้อนมากยิ่งขึ้น
ผลกระทบ: ที่เกิดขึ้นกับตลาดอินเดียทันทีจากข้อมูลการนำเข้าคาดว่า ปริมาณการนำเข้าน้ำมันเมล็ดทานตะวันของอินเดียในเดือนกันยายนจะอยู่ที่ 103,000 ตัน ลดลงร้อยละ 36 เมื่อเทียบกับเดือนสิงหาคม และถือเป็นระดับต่ำที่สุดในรอบกว่า 4 ปี ในขณะเดียวกัน การนำเข้าน้ำมันปาล์มกลับเพิ่มสูงขึ้นเป็น 810,000 ตัน หรือเพิ่มขึ้นร้อยละ 3.5 จากเดือนก่อนหน้า ซึ่งนับเป็นระดับสูงสุดในรอบ 7 เดือน สะท้อนให้เห็นว่าผู้นำเข้าได้หันไปใช้น้ำมันปาล์มเป็นสินค้าทดแทนในช่วงที่น้ำมันเมล็ดทานตะวันขาดแคลน สำหรับแนวโน้มในเดือนตุลาคม คาดว่าปริมาณน้ำมันเมล็ดทานตะวันจะอยู่ที่ประมาณ 160,000 ตัน ซึ่งยังคงอยู่ในระดับต่ำกว่าความต้องการตามปกติ และก่อให้เกิดภาวะตึงตัวของราคา
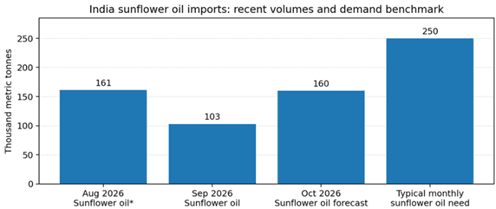 ที่มา: Department of Commerce, Government of India ,2026
นอกจากนี้ สถานการณ์ด้านภูมิรัฐศาสตร์ยังส่งผลกระทบต่อสินค้านำเข้าประเภทถั่วลันเตาเหลืองด้วยเช่นกัน โดยสำนักข่าว The Economic Times รายงานว่าการขนส่งถั่วลันเตาเหลืองจากรัสเซียมายังอินเดียต้องหยุดชะงักลงเป็นระยะเวลาประมาณ 2 เดือน ส่งผลให้ราคาขายส่งในตลาดอินเดียปรับตัวสูงขึ้นจากเดิมประมาณ 40 รูปีต่อกิโลกรัม เป็น 46 รูปีต่อกิโลกรัม การปรับขึ้นของราคาดังกล่าว อาจเป็นปัจจัยกระตุ้นให้ผู้นำเข้าพิจารณาแสวงหาแหล่งนำเข้าทางเลือกอื่น โดยคำนึงถึงปัจจัยประกอบหลายด้าน ทั้งด้านราคา คุณภาพของสินค้า อัตราภาษีศุลกากร ตลอดจนข้อกำหนดด้านสุขอนามัยพืชที่เกี่ยวข้องประกอบการตัดสินใจด้วย
ข้อมูลเพิ่มเติม
ตั้งแต่วันที่ 24 กันยายน 2569 รัฐบาลอินเดียได้ปรับลดอัตราอากรขาเข้าน้ำมันเพื่อการบริโภค โดยลดอากรขาเข้าพื้นฐาน (Basic Customs Duty: BCD) สำหรับน้ำมันปาล์มดิบและน้ำมันถั่วเหลืองดิบจากร้อยละ 10 เหลือร้อยละ 5 และน้ำมันดอกทานตะวันดิบจากร้อยละ 10 เหลือร้อยละ 0 ขณะที่น้ำมันปาล์มกลั่นและน้ำมันถั่วเหลืองกลั่นลดลงจากร้อยละ 32.5 เหลือร้อยละ 27.5 ส่วนน้ำมันดอกทานตะวันกลั่นลดลงเหลือร้อยละ 22.5 เมื่อพิจารณารวมภาษีและค่าธรรมเนียมอื่น ๆ แล้ว อัตราภาษีนำเข้ารวมสำหรับน้ำมันปาล์มดิบลดลงจากร้อยละ 16.5 เหลือประมาณร้อยละ 11 และสำหรับน้ำมันดอกทานตะวันดิบลดลงเหลือประมาณร้อยละ 5.5 โดยตัวเลขดังกล่าวเป็นการคำนวณจากบทวิเคราะห์ของ GLOBOIL ซึ่งสอดคล้องกับอัตราภาษีเดิมร้อยละ 16.5 ที่ระบุโดยกระทรวงเกษตรสหรัฐอเมริกา (USDA)
ผลกระทบทางเศรษฐกิจและความท้าทาย
1. ปริมาณสินค้าในตลาด: การขนส่งน้ำมันเมล็ดทานตะวันที่ลดลงหรือล่าช้าอาจทำให้ปริมาณสินค้าในตลาดระยะสั้นตึงตัวมากขึ้น โดยเฉพาะในช่วงที่ความต้องการบริโภคเพิ่มสูงขึ้นตามฤดูกาล
2. การทดแทนของน้ำมันพืช: ผู้ประกอบการโรงกลั่นเพิ่มการสั่งซื้อน้ำมันปาล์มเพื่อชดเชยการขาดแคลนน้ำมันเมล็ดทานตะวัน ซึ่งอาจส่งผลให้ความต้องการและราคาของน้ำมันพืชแต่ละชนิดเปลี่ยนแปลงไป
3. ความเสี่ยงด้านค่าขนส่งและการส่งมอบ: การเปลี่ยนเส้นทางขนส่งผ่านท่าเรือในทะเลบอลติกอาจทำให้ระยะเวลาขนส่งเพิ่มขึ้นประมาณ 10 วัน และทำให้ค่าระวางเรือสูงขึ้น ส่งผลต่อต้นทุนสินค้านำเข้าเมื่อถึงปลายทาง ตลอดจนการวางแผนจัดซื้อและบริหารสินค้าคงคลัง
ข้อคิดเห็น
1.วิกฤตเส้นทางขนส่งทะเลดำที่หยุดชะงักชั่วคราวแสดงให้เห็นว่า ความเสี่ยงทางภูมิรัฐศาสตร์สามารถส่งผลกระทบต่อห่วงโซ่อุปทานการนำเข้าอาหารของอินเดียได้อย่างรวดเร็ว รายงานการลดลงของการนำเข้าน้ำมันทานตะวัน ปริมาณการนำเข้าน้ำมันปาล์มที่เพิ่มขึ้น และราคาถั่วลันเตาสีเหลืองที่ปรับตัวสูงขึ้น ล้วนบ่งชี้ถึงความผันผวนด้านการจัดหา ค่าระวางเรือ และราคาอุปโภคบริโภค ประกอบกับอุปสงค์ของครัวเรือนและร้านอาหารในอินเดียใช้น้ำมันปรุงอาหารเพิ่มขึ้นมากสำหรับทอดขนมและของหวานในช่วงเทศกาล Dussehra และ Diwali แม้ว่าอินเดียได้เพิ่มปริมาณการซื้อน้ำมันทดแทนอย่างน้ำมันปาล์มมากขึ้น ผู้จัดหาในต่างประเทศร่วมถึงประเทศไทยจึงควรประเมินโอกาสทางธุรกิจร่วมกับผู้นำเข้าและโรงกลั่นของอินเดีย โดยทำการเปรียบเทียบต้นทุนราคาสินค้าส่งถึงปลายทาง (Landed prices) และปริมาณผลผลิตที่พร้อมส่งออก สำหรับประเทศไทย อาจยังไม่ใช้ตลาดส่งออกน้ำมันดอกทานตะวันที่สำคัญของตลาดอินเดีย เนื่องจาก ในปี 2569 (ม.ค.–ก.ค. 2569) โครงสร้างตลาดผู้นำเข้าที่ครองสัดส่วนสำคัญ ได้แก่ รัสเซีย (สัดส่วน 47.10%) และอาร์เจนตินา (สัดส่วน 25.16% เติบโตถึง 132.09%) เป็นผู้เล่นหลัก
2.ทั้งนี้ น้ำมันปาล์มถือเป็นสินค้าทางเลือกเพื่อตอบสนองอุปสงค์ของตลาดอินเดีย เนื่องจากอินเดียมีการนำเข้าเพิ่มขึ้น จากสถิติข้อมูลการนำเข้าน้ำมันปาล์มดิบและเศษส่วนของน้ำมันปาล์มดิบ (HS Code 15111000) ของอินเดียในช่วง (ม.ค.–ก.ค. 2569) พบว่ามีมูลค่ารวม 5.32 พันล้านดอลลาร์สหรัฐ ปรับตัวเพิ่มขึ้นถึง 48.10% เมื่อเทียบกับช่วงเวลาเดียวกันของปีก่อน สะท้อนให้เห็นว่าอินเดียยังคงพึ่งพาการนำเข้าจากตลาดโลกในระดับที่สูงขึ้นอย่างมาก โดยมีอินโดนีเซียและมาเลเซียเป็นคู่ค้าสำคัญหลักในอันดับที่ 1 และ 2 ขณะที่ประเทศไทยอยู่ในอันดับที่ 3 มีมูลค่าการส่งออกไปอินเดีย 648.77 ล้านดอลลาร์สหรัฐ คิดเป็นสัดส่วน 12.19% ของตลาด และมีอัตราการเติบโต 9.01% เมื่อเทียบปีต่อปี (YoY) แสดงให้เห็นถึงศักยภาพและความต่อเนื่องในโอกาสของไทยสำหรับการขยายการส่งออกผลิตภัณฑ์น้ำมันปาล์มดิบไปยังตลาดอินเดีย อย่างไรก็ตาม โอกาสที่จะเกิดขึ้นต้องพิจาจารณาบริบทของความสามารถในการแข่งขันด้านราคา ขีดความสามารถในการจัดสรรสินค้า การปฏิบัติตามกฎระเบียบ และการแข่งขันในตลาด เนื่องจากอินโดนีเซียและมาเลเซียถือเป็นคู่แข่งรายใหญ่ด้วยเช่นกัน ทั้งนี้ การเข้าหาผู้ซื้ออย่างตรงจุดและการติดตามข้อมูลการค้าที่ได้รับการยืนยันแล้ว จึงเป็นแนวทางที่เหมาะสมต่อการวางแผนเชิงกลยุทธ์ในการเจาะตลาดอินเดียต่อไป
ที่มา: 1. https://www.reuters.com/business/energy/india-bound-sunflower-oil-cargoes-face-cancellation-delays-war-disrupts-russian-2026-10-07/ 2https://economictimes.indiatimes.com/news/economy/foreign-trade/black-sea-attacks-hit-yellow-peas-sunflower-oil-supplies-to-india/articleshow/134798978.cms