วิกฤตการณ์ตลาดเพชรอิสราเอลสู่จุดต่ำสุดเป็นประวัติการณ์ และนัยสำคัญต่อห่วงโซ่อุปทานอัญมณีไทยปี 2026
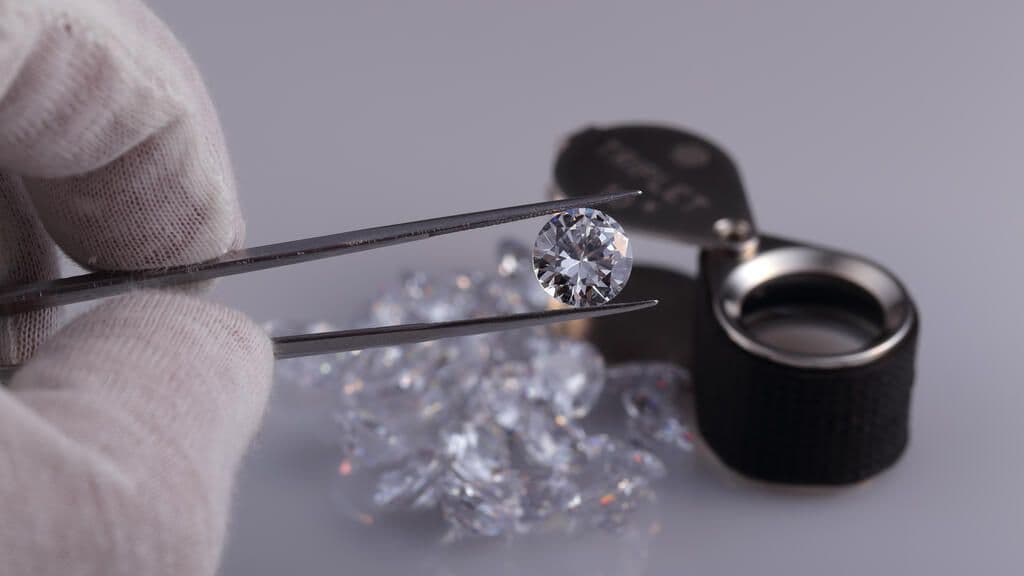
ข้อมูลจากกระทรวงเศรษฐกิจและอุตสาหกรรมอิสราเอล และรายงานล่าสุดจากสถาบันวิจัยเพชรชั้นนำระบุว่า อุตสาหกรรมเพชรและอัญมณีของอิสราเอลซึ่งเคยเป็นเครื่องจักรขับเคลื่อนเศรษฐกิจหลักและสินค้าส่งออกอันดับ 2 ของประเทศ (สร้างมูลค่ากว่า 6-7 พันล้านดอลลาร์สหรัฐต่อปีในอดีต) กำลังเผชิญกับ ภาวะหดตัวรุนแรงทางโครงสร้าง (Structural Decline) สู่จุดต่ำสุดเป็นประวัติศาสตร์ในรอบหลายทศวรรษ โดยมีสถิติและข้อมูลข้อเท็จจริงสำคัญดังนี้
ตัวเลขส่งออกทรุดตัวรุนแรง
ในช่วงครึ่งแรกของปี 2569 ยอดการส่งออกอัญมณีและเพชรรวมของอิสราเอลดิ่งลงเหลือเพียง 2.4 พันล้านดอลลาร์สหรัฐ (คิดเป็นเพียง 1 ใน 3 ของมูลค่าส่งออกในยุครุ่งเรือง) โดยหากแยกเฉพาะเพชรเจียระไน (Polished Exports) หดตัวลง -22% YoY อยู่ที่ 1.77 พันล้านดอลลาร์สหรัฐ และเพชรดิบ (Rough Exports) ทรุดฮวบลงถึง -34% YoY เหลือเพียง 200 ล้านดอลลาร์สหรัฐ
การลาออกของผู้นำและการประท้วงนโยบายรัฐ
ความตึงเครียดในอุตสาหกรรมส่งผลให้ นาย Nissim Zuaretz ประธานสมาคมเพชรแห่งอิสราเอล (Israel Diamond Exchange: IDE) ประกาศลาออกจากตำแหน่งก่อนครบวาระ พร้อมแสดงทัศนะวิพากษ์วิจารณ์รัฐบาลของนายกรัฐมนตรี เบนจามิน เนทันยาฮู อย่างรุนแรง ว่าล้มเหลวในการเจรจาปกป้องผลประโยชน์ทางการค้ากับสหรัฐฯ
3 ปัจจัยเร่งวิกฤต (The Triple Threats)
วิกฤตกำแพงภาษีจากสหรัฐฯ: สหรัฐอเมริกา (คู่ค้าอันดับ 1 ของอิสราเอล) ได้ประกาศใช้มาตรการกำแพงภาษีศุลกากร (Tariffs) 12.5% กับเพชรและสินค้าหลายรายการที่นำเข้าจากอิสราเอล ในขณะที่ประเทศคู่แข่งรายสำคัญในตลาดยุโรปอย่างเบลเยียม ได้รับสิทธิยกเว้นภาษี (Tariff-free access) ทำให้อิสราเอลสูญเสียขีดความสามารถในการแข่งขันในตลาดโลกอย่างสิ้นเชิง
การย้ายฐานและข้อได้เปรียบทางภาษีของดูไบ (UAE): เมืองดูไบได้ก้าวขึ้นมาเป็นคู่แข่งที่น่ากลัวด้วยการเสนอข้อได้เปรียบทางภาษีที่มีประสิทธิภาพสูงกว่า ดึงดูดให้กลุ่มทุนเพชรรายใหญ่ย้ายฐานออกจากย่าน Ramat Gan ของอิสราเอลไปสู่ตะวันออกกลาง
การรุกคืบอย่างหนักของเพชรสังเคราะห์ (Lab-Grown Diamonds): เพชรสังเคราะห์ราคาประหยัดจากจีนและอินเดียเข้ามาแย่งส่วนแบ่งเพชรแท้จากธรรมชาติ (Natural Diamonds) ในตลาดกระแสหลักทั่วโลกอย่างต่อเนื่อง
ผลกระทบต่ออุตสาหกรรมและการส่งออกอัญมณีของไทย
ความเชื่อมโยงของระบบการค้าโลกทำให้นิเวศวิทยาตลาดเพชรในอิสราเอลส่งแรงสั่นสะเทือนต่อห่วงโซ่อุปทานไทย (Thailand's Supply Chain) ทั้งในแง่บวกและแง่ลบ ดังนี้
ผลกระทบทางลบโดยอ้อมต่อการค้าเพชรร่วง (Loose Diamonds)
ประเทศไทยนำเข้าเพชรดิบและเพชรร่วงส่วนหนึ่งจากอิสราเอลเพื่อนำมาเจียระไนต่อหรือใช้เป็นวัตถุดิบในการขึ้นเรือนเครื่องประดับ การชะลอตัวและการปิดตัวของโรงงานในอิสราเอล ส่งผลให้โรงงานและช่างฝีมือไทยจำเป็นต้องปรับตัวโดยหันไปพึ่งพิงตลาดกลางอื่นทดแทน เช่น อินเดีย (Surat) และเบลเยียม (Antwerp) เพื่อรักษาความมั่นคงในการจัดหาวัตถุดิบ
ผลกระทบทางบวก
การแย่งชิงเม็ดเงินและคำสั่งซื้อ (Finished Jewelry Substitution): วิกฤตโรงงานเจียระไนในอิสราเอลทำให้ต้นทุนการผลิตเครื่องประดับแท้ฝังเพชรในประเทศของเขาสูงขึ้นมาก ผู้นำเข้าและแบรนด์เครื่องประดับในอิสราเอลจึงปรับเปลี่ยนยุทธศาสตร์ จากเดิมที่ซื้อเพชรร่วงมาประกอบขึ้นเรือนเองในประเทศ เปลี่ยนเป็นหันมาสั่งซื้อเครื่องประดับสำเร็จรูป (Finished Jewelry) จากประเทศไทย ซึ่งไทยมีฝีมือระดับโลกและมีเสถียรภาพในการผลิตที่สูงกว่าในเวลานี้ สะท้อนจากสถิติที่ไทยเกินดุลการค้าสินค้าหมวดนี้กับอิสราเอลสูงถึงเกือบ 3 พันล้านบาทในปีนี้
ความเห็นของ สคต.
เพื่อเปลี่ยนวิกฤตเพชรของคู่ค้าให้กลายเป็นโอกาสเติบโตเชิงรุกของภาคเอกชนไทย สคต. ขอเสนอแนะแนวทางในการผลิตและการตลาดในกลุ่มสินค้าเครื่องประดับอัญมณี ดังนี้
การยกระดับผลิตภัณฑ์และเจาะตลาดสินค้า "พรีเมียมทางเลือก" (The Premium-Alternative Strategy)
ชูจุดแข็ง "เครื่องประดับพลอยสี" คุณภาพสูง: ในช่วงที่เพชรแท้ธรรมชาติในตลาดโลกและอิสราเอลมีราคาผันผวนและติดปัญหากำแพงภาษี ผู้บริโภคชาวอิสราเอลหันมานิยมความหรูหราที่ยั่งยืนและรักษามูลค่าได้ดีอย่าง "พลอยเนื้อแข็งและพลอยเนื้ออ่อนธรรมชาติ" (Natural Color Gemstones) ผู้ประกอบการไทยต้องเร่งนำเสนอเครื่องประดับเงินและทองคำที่ฝังพลอยสี (เช่น ทับทิม ไพลิน มรกต) ซึ่งไทยเป็นศูนย์กลางการเจียระไนอันดับหนึ่งอยู่แล้ว เข้ามาแทนที่ตลาดเครื่องประดับจากเพชร
ออกแบบตามเทรนด์ดีไซน์ปี 2569 (Bold & Sculptural): ปรับพอร์ตชิ้นงานจากแนวมินิมอลเดิม ไปสู่สินค้าแนวประติมากรรม ชิ้นหนา เด่นสะดุดตา (Bold Cuffs / Organic Shapes) ซึ่งเป็นแนวดีไซน์ที่กำลังมีอัตราการเติบโตสูงสุดในกลุ่มแฟชั่นระดับสูงของอิสราเอลในปีนี้
ยุทธศาสตร์เจาะช่องตลาดเพชรสังเคราะห์ (Lab-Grown Diamond Jewelry)
จากกระแสความนิยมสินค้าที่เป็นมิตรต่อสิ่งแวดล้อมและคุ้มค่าเงินในกลุ่มผู้บริโภครุ่นใหม่ของอิสราเอล ผู้ประกอบการไทยควรขยายพอร์ตไลน์สินค้าโดยหันมาผลิตและส่งออก เครื่องประดับแฟชั่นที่ใช้เพชรสังเคราะห์ (LGD) เกรดพรีเมียม เพื่อรองรับความต้องการกลุ่มนี้ ซึ่งสามารถทำราคาได้ดึงดูดใจและสร้างอัตรากำไร (Margin) ได้ดีกว่าในช่วงเวลานี้
การใช้ระบบรับรองแหล่งที่มาอย่างโปร่งใส (Traceability & Ethically Sourced)
แบรนด์เครื่องประดับและห้างสรรพสินค้าในอิสราเอลเข้มงวดมากกับข้อกำหนดเรื่อง "ธรรมาภิบาลและการตรวจสอบที่มาของอัญมณี" (Ethical Jewelry) โรงงานไทยควรขอรับตราประทับหรือใบรับรองมาตรฐาน เช่น RJC (Responsible Jewellery Council) เพื่อเพิ่มความน่าเชื่อถือทางกฎหมายและการตลาด และทำให้ผู้นำเข้าอิสราเอลตัดสินใจซื้อได้ง่ายขึ้นโดยไม่ต้องกังวลเรื่องการละเมิดกฎการค้าสากล
เจาะตรงกลุ่ม Independent Workshop: ผู้ส่งออกไทยควรเข้าร่วมงานแสดงสินค้าอัญมณีระดับโลก และ BKK GEM and Jewelry เพื่อนำเสนอตัวเป็น Alternative Manufacturing Hub (ฐานการผลิตสำรอง) ให้แก่เครือข่ายร้านทองและร้านเครื่องประดับรายย่อยในเมืองหลัก เช่น เทลอาวีฟ ไฮฟา และเยรูซาเลม เพื่อทดแทนโครงสร้างโรงงานเจียระไนเพชรเดิมของอิสราเอลที่กำลังทยอยปิดตัวลงจากปัญหารายได้หดหายในระบบ
ผู้ส่งออกหรือนักธุรกิจที่สนใจข้อมูลเพิ่มเติมด้านการค้าและการลงทุนต่าง ๆ เกี่ยวประเทศอิสราเอล ท่านสามารถติดต่อสอบถามได้ที่ E-mail: ของสำนักงานฯ ที่ thaicomt@zahav.net.il
ที่มา : |
|