สเปนเตรียมรับระบบศุลกากรใหม่ EU เอกชนไทยต้องปรับตัว
เครดิตภาพ: Moneda Única
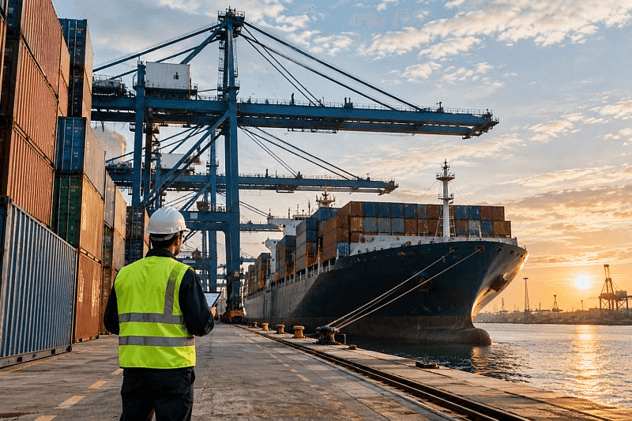
สเปนเตรียมปรับระบบศุลกากรตามกฎระเบียบใหม่ของสหภาพยุโรป (EU) ซึ่งเกี่ยวข้องโดยตรงกับการนำเข้าและส่งออกสินค้าในสเปน รวมถึงสินค้าที่นำเข้าจากประเทศนอก EU โดยจะมีการปรับทั้งระบบการจัดการข้อมูลศุลกากร ความรับผิดชอบของผู้นำเข้าและผู้ส่งออก ตลอดจนแนวทางการตรวจสอบและบริหารความเสี่ยงของสินค้า เพื่อให้สอดคล้องกับรูปแบบการค้าระหว่างประเทศที่เปลี่ยนแปลงไปอย่างรวดเร็ว และแก้ไขข้อจำกัดของระบบเดิมที่ใช้มาตั้งแต่ปี 2556 โดยการปฏิรูปครั้งนี้จะเปลี่ยนทั้งวิธีการจัดการข้อมูลศุลกากร การแบ่งความรับผิดชอบของผู้ประกอบการ ตลอดจนแนวทางการประเมินและควบคุมความเสี่ยงของสินค้าที่เข้าสู่ตลาด EU
กฎระเบียบใหม่นี้อยู่ภายใต้ Regulation (EU) 2026/2108 มีผลใช้บังคับตั้งแต่วันที่ 20 กันยายน 2569 และบทบัญญัติส่วนใหญ่จะเริ่มนำมาใช้ตั้งแต่วันที่ 21 กันยายน 2570 โดยจะมีการปรับใช้ระบบใหม่อย่างค่อยเป็นค่อยไปจนถึงปี 2577
การเปลี่ยนแปลงสำคัญประกอบด้วยการจัดตั้ง EU Customs Data Hub เพื่อเชื่อมโยงข้อมูลทางศุลกากรในระดับ EU การจัดตั้ง European Union Customs Authority (EUCA) การเพิ่มความรับผิดชอบของผู้นำเข้าและผู้ส่งออก และการจัดตั้งสถานะ Trust and Check สำหรับผู้ประกอบการที่มีความน่าเชื่อถือและปฏิบัติตามกฎระเบียบอย่างสม่ำเสมอ
ในสเปน สำนักงานบริหารภาษีแห่งรัฐของสเปน (Agencia Estatal de Administración Tributaria AEAT) ผ่านกรมศุลกากรและภาษีสรรพสามิต (Departamento de Aduanas e Impuestos Especiales) จะยังคงเป็นหน่วยงานหลักที่รับผิดชอบด้านศุลกากรและการดำเนินการที่เกี่ยวข้องกับการนำเข้าและส่งออกสินค้า
เครดิตภาพ: EL ESPAÑOL
ที่มาของการปฏิรูประบบศุลกากรของ EU
คณะมนตรีแห่งสหภาพยุโรป (Council of the European Union) ระบุว่า ระบบศุลกากรของ EU กำลังเผชิญแรงกดดันเพิ่มขึ้นจากหลายปัจจัยที่เกิดขึ้นพร้อมกัน ได้แก่ ปริมาณการค้าระหว่างประเทศที่เพิ่มขึ้นอย่างต่อเนื่อง ระบบข้อมูลของประเทศสมาชิกที่ยังมีลักษณะกระจัดกระจาย การเติบโตอย่างรวดเร็วของ e-commerce ตลอดจนบริบทด้านภูมิรัฐศาสตร์และความมั่นคงระหว่างประเทศที่มีความซับซ้อนมากขึ้น
ในอดีต หน้าที่หลักของศุลกากรมุ่งเน้นการจัดเก็บอากรและตรวจสอบการนำเข้าและส่งออกสินค้าเป็นสำคัญ แต่ปัจจุบันหน่วยงานศุลกากรยังต้องตรวจสอบการปฏิบัติตามกฎระเบียบในด้านอื่นเพิ่มขึ้น เช่น ความปลอดภัยของผลิตภัณฑ์ การคุ้มครองสุขภาพ สิ่งแวดล้อม ทรัพย์สินทางปัญญา และมาตรการจำกัดทางการค้า
ขณะเดียวกัน ประเทศสมาชิก EU ยังคงใช้ระบบสารสนเทศทางศุลกากรระดับประเทศหลายระบบ ทำให้ข้อมูลเกี่ยวกับสินค้าและห่วงโซ่อุปทานยังไม่ได้เชื่อมโยงและใช้ร่วมกันอย่างเป็นระบบในระดับ EU ส่งผลให้การแลกเปลี่ยนข้อมูล การประเมินความเสี่ยง และการตรวจสอบสินค้าระหว่างประเทศสมาชิกมีความซับซ้อนมากขึ้น
EU จึงต้องการเปลี่ยนระบบศุลกากรให้เป็นระบบที่ใช้ข้อมูลร่วมกันมากขึ้น สามารถตรวจสอบความเสี่ยงได้รวดเร็วและสอดคล้องกันในทุกประเทศสมาชิก พร้อมทั้งลดภาระด้านการบริหารของผู้ประกอบการที่ปฏิบัติตามกฎระเบียบอย่างถูกต้อง
การปฏิรูปครั้งนี้มีจึงมีเป้าหมายสำคัญ 2 ประการ คือ ทำให้การค้าระหว่างประเทศดำเนินได้สะดวกและมีประสิทธิภาพมากขึ้น ขณะเดียวกันก็ เพิ่มความสามารถในการป้องกันสินค้าที่ไม่เป็นไปตามมาตรฐาน ไม่ปลอดภัย หรือมีความเสี่ยงไม่ให้เข้าสู่ตลาด EU
ในกรณีของสเปน การปฏิรูปดังกล่าวจะทำให้การบริหารข้อมูลและความเสี่ยงด้านศุลกากรเชื่อมโยงกับระบบระดับ EU มากขึ้น ขณะที่ AEAT ยังคงทำหน้าที่เป็นหน่วยงานศุลกากรหลักของประเทศในการควบคุมการนำเข้าและส่งออก
เครดิตภาพ: GARRIGUES
จากระบบข้อมูลหลายประเทศ สู่ศูนย์ข้อมูลเดียวของ EU
หนึ่งในการเปลี่ยนแปลงสำคัญที่สุด คือ การจัดตั้ง EU Customs Data Hub ซึ่งจะทำหน้าที่เป็น ระบบกลางสำหรับจัดเก็บและแลกเปลี่ยนข้อมูลทางศุลกากรของ EU
ในทางปฏิบัติ ผู้ประกอบการที่ดำเนินพิธีการศุลกากรในสเปนยังคงติดต่อและดำเนินการผ่านระบบของ สำนักงานบริหารภาษีแห่งรัฐของสเปน (AEAT) ในช่วงเปลี่ยนผ่าน แต่เมื่อ EU Customs Data Hub ทะยอยเข้ามามีบทบาทมากขึ้น การให้ข้อมูลทางศุลกากรจะถูกเชื่อมโยงและบริหารในระดับ EU มากกว่าเดิม ซึ่งมีเป้าหมายลดการยื่นข้อมูลซ้ำและช่วยให้ข้อมูลเดียวกันสามารถใช้ประโยชน์ได้ในหลายขั้นตอนของการค้า
สำหรับบริษัทสเปนที่นำเข้าสินค้าจากไทย จึงมีแนวโน้มว่าความสามารถในการรวบรวมข้อมูลจากผู้ผลิตและผู้ส่งออกต้นทางจะมีความสำคัญมากขึ้น โดยเฉพาะข้อมูลเกี่ยวกับแหล่งกำเนิดสินค้า พิกัดศุลกากร มูลค่า ผู้ผลิต และข้อกำหนดด้านผลิตภัณฑ์
ปัจจุบัน ผู้ประกอบการอาจต้องดำเนินการผ่านระบบที่แตกต่างกันในแต่ละประเทศสมาชิก แต่ระบบใหม่มีเป้าหมายให้ผู้ประกอบการสามารถส่งข้อมูลการนำเข้าและส่งออกผ่านระบบกลาง และสามารถนำข้อมูลเดิมกลับมาใช้กับการขนส่งหลายรายการได้ โดยไม่ต้องส่งข้อมูลซ้ำในหลายระบบ
ในมุมของหน่วยงานศุลกากร Data Hub จะช่วยให้ประเทศสมาชิกเข้าถึงข้อมูลร่วมกันและข้อมูลที่ใกล้เคียงเวลาจริง ทำให้สามารถมองเห็นเส้นทางการค้าและห่วงโซ่อุปทานได้ครบถ้วนมากขึ้น รวมถึงประเมินความเสี่ยงและกำหนดสินค้าที่ควรได้รับการตรวจสอบเป็นพิเศษได้รวดเร็วขึ้น ข้อมูลที่ใช้ในระบบจะไม่ได้จำกัดเฉพาะพิกัดศุลกากร มูลค่า และประเทศแหล่งกำเนิดสินค้า แต่จะครอบคลุมข้อมูลเกี่ยวกับผู้ผลิต ผู้ขาย ผู้ซื้อ และผู้ประกอบการรายอื่นที่เกี่ยวข้องในห่วงโซ่อุปทานมากขึ้น
ทั้งนี้ ธุรกิจ e-commerce จะเป็นผู้ประกอบการกลุ่มแรกที่ต้องใช้ EU Customs Data Hub ตั้งแต่วันที่ 1 กรกฎาคม 2571 จากนั้นตั้งแต่วันที่ 1 มีนาคม 2574 ผู้ประกอบการประเภทอื่นจะสามารถเริ่มใช้ระบบได้โดยสมัครใจ และตั้งแต่วันที่ 1 มีนาคม 2577 ระบบดังกล่าวจะถูกใช้โดยผู้ประกอบการทั้งหมด
ความรับผิดชอบของผู้นำเข้าและผู้ส่งออกเพิ่มขึ้น
ระบบใหม่จะเพิ่มบทบาทและความรับผิดชอบของ “ผู้นำเข้า” และ “ผู้ส่งออก” โดยตรง ทำให้หน้าที่ของผู้ประกอบการไม่ได้จำกัดเพียงการชำระอากรหรือการยื่นเอกสารทางศุลกากรเท่านั้น แต่ต้องสามารถแสดงได้ว่าสินค้าปฏิบัติตามกฎระเบียบอื่นของ EU ที่เกี่ยวข้อง เช่น ความปลอดภัยของผลิตภัณฑ์ สุขภาพ สิ่งแวดล้อม ทรัพย์สินทางปัญญา และข้อจำกัดทางการค้า ส่งผลให้ “ข้อมูลจากต้นทาง” มีความสำคัญมากขึ้น เนื่องจากหากข้อมูลเกี่ยวกับสินค้า ผู้ผลิต แหล่งกำเนิดสินค้า หรือมาตรฐานที่เกี่ยวข้องไม่ครบถ้วนหรือไม่ถูกต้อง อาจส่งผลต่อกระบวนการตรวจปล่อยสินค้าและความรับผิดชอบของผู้ที่เกี่ยวข้องในห่วงโซ่การค้า
ผลกระทบต่อผู้ประกอบการไทย
สำหรับผู้ส่งออกไทย แม้ในหลายกรณีผู้นำเข้าที่ตั้งอยู่ใน EU จะเป็นผู้รับผิดชอบโดยตรงต่อหน่วยงานศุลกากร แต่ภายใต้ระบบใหม่ ผู้นำเข้าและคู่ค้าในยุโรปมีแนวโน้มต้องการข้อมูลจากผู้ผลิตและผู้ส่งออกไทยที่ละเอียดและเป็นระบบมากขึ้น
ผู้ประกอบการไทยจึงควรสามารถจัดเตรียมข้อมูลเกี่ยวกับพิกัดศุลกากร แหล่งกำเนิดสินค้า มูลค่า ผู้ผลิต ส่วนประกอบ และเอกสารรับรองที่เกี่ยวข้องได้อย่างถูกต้องและสอดคล้องกัน รวมถึงควรกำหนดหน้าที่ระหว่างผู้ส่งออก ผู้นำเข้า ตัวแทนศุลกากร และผู้ให้บริการโลจิสติกส์ให้ชัดเจน
สำหรับบริษัทไทยที่จำหน่ายสินค้าโดยตรงให้แก่ผู้บริโภคใน EU ผ่านเว็บไซต์หรือระบบออนไลน์ ความเปลี่ยนแปลงมีความสำคัญมากขึ้น เนื่องจากกฎหมายใหม่กำหนดความรับผิดชอบในการขายทางไกลให้กับผู้ประกอบการ โดยไม่ผลักภาระด้านพิธีการศุลกากรไปยังผู้บริโภคปลายทาง
เครดิตภาพ: Consejo de la Unión Europea
“Trust and Check” จากภาระใหม่สู่โอกาสที่ยั่งยืนสำหรับผู้ประกอบการที่มีความน่าเชื่อถือ
แม้ระบบใหม่จะเพิ่มข้อกำหนดด้านข้อมูลและความรับผิดชอบของผู้ประกอบการ แต่ในอีกด้านหนึ่ง EU ได้ออกแบบระบบเพื่อให้บริษัทที่มีความน่าเชื่อถือและปฏิบัติตามกฎระเบียบอย่างสม่ำเสมอได้รับความสะดวกมากขึ้น
ระบบใหม่จัดตั้งสถานะ Trust and Check สำหรับผู้ประกอบการที่มีความโปร่งใสสูง สามารถให้ข้อมูลเกี่ยวกับการเคลื่อนย้ายและความสอดคล้องของสินค้าได้อย่างครบถ้วน และมีระบบควบคุมภายในที่เหมาะสม
หลักการสำคัญของ Trust and Check คือ ยิ่งหน่วยงานศุลกากรสามารถเชื่อมั่นในข้อมูลและระบบของบริษัทได้มากเท่าใด ความจำเป็นในการเข้าแทรกแซงหรือตรวจสอบทุกขั้นตอนก็จะลดลง
ผู้ประกอบการที่ได้รับสถานะดังกล่าวอาจสามารถใช้สิทธิอำนวยความสะดวก เช่น การนำสินค้าเข้าสู่การหมุนเวียนในตลาด EU โดยไม่ต้องมีการแทรกแซงจากเจ้าหน้าที่ศุลกากรในบางกรณี ตลอดจนใช้กระบวนการศุลกากรที่ง่ายและรวดเร็วขึ้น ซึ่ง EU ระบุว่าจะช่วยประหยัดทั้งเวลาและต้นทุนของบริษัท
ดังนั้น Trust and Check จึงไม่ควรถูกมองว่าเป็นเพียง “ข้อกำหนดใหม่” แต่เป็น โอกาสสำหรับบริษัทที่ลงทุนในระบบข้อมูล ความโปร่งใส และการปฏิบัติตามกฎระเบียบอย่างมีประสิทธิภาพ
สำหรับบริษัทในสเปนที่มีปริมาณการนำเข้าและส่งออกอย่างต่อเนื่อง Trust and Check อาจเป็นโอกาสในการลดภาระและระยะเวลาของกระบวนการศุลกากร หากบริษัทสามารถแสดงให้เห็นว่ามีระบบข้อมูลที่โปร่งใส มีการควบคุมภายในที่เหมาะสม และมีประวัติการปฏิบัติตามกฎระเบียบที่ดี
แนวทางการเปลี่ยนแปลงของระบบศุลกากรในช่วงปี 2570–2577
ภายใต้ประมวลกฎหมายศุลกากรฉบับใหม่ บทบาทของข้อมูลจะเพิ่มขึ้นอย่างชัดเจน ผู้นำเข้าจะต้องจัดเตรียมข้อมูลที่เกี่ยวข้องให้ครบถ้วน และสามารถส่งมอบหรือเปิดให้หน่วยงานศุลกากรสามารถเข้าถึงข้อมูลที่กำหนดก่อนการตรวจปล่อยสินค้า รวมถึงเก็บรักษาข้อมูลที่เกี่ยวข้อง และรับผิดชอบต่อการปฏิบัติตามข้อกำหนดอื่นที่ใช้กับสินค้านั้นด้วย
สำหรับการนำสินค้าเข้าสู่การหมุนเวียนเสรีในตลาด EU ตัวบทกฎหมายกำหนดข้อมูลขั้นต่ำในหลายด้าน เช่น ข้อมูลของผู้นำเข้า ผู้ขาย ผู้ซื้อ ผู้ผลิต และผู้จัดหาสินค้าในกรณีที่ไม่ใช่ผู้ผลิต รวมถึงมูลค่าสินค้า ประเทศแหล่งกำเนิด พิกัดศุลกากร รายละเอียดสินค้า หมายเลขอ้างอิงของการขนส่ง และข้อมูลที่เกี่ยวข้องกับข้อกำหนดอื่นที่หน่วยงานศุลกากรใช้บังคับกับสินค้านั้น
การเปลี่ยนแปลงดังกล่าวทำให้ข้อมูลที่มาจากผู้ผลิตและผู้ส่งออกต้นทางมีบทบาทมากขึ้นต่อการดำเนินพิธีการศุลกากรของผู้นำเข้าในสเปน ในทางปฏิบัติ ผู้นำเข้าสเปนอาจต้องอาศัยข้อมูลจากคู่ค้าต่างประเทศที่ครบถ้วนและสามารถตรวจสอบได้มากขึ้น เพื่อให้สามารถปฏิบัติตามหน้าที่ของตนภายใต้กฎระเบียบใหม่
ขณะเดียวกัน EU Customs Data Hub จะเข้ามามีบทบาทตามลำดับ โดยธุรกิจขายทางไกลจะเริ่มใช้ระบบตั้งแต่วันที่ 1 กรกฎาคม 2571 ขณะที่ผู้นำเข้า ผู้ส่งออก และผู้ดำเนินพิธีการผ่านแดนประเภทอื่นสามารถเริ่มใช้ระบบได้ตั้งแต่วันที่ 1 มีนาคม 2574 และจะขยายเป็นระบบหลักสำหรับผู้ประกอบการทั้งหมดตั้งแต่วันที่ 1 มีนาคม 2577
การปฏิรูประบบศุลกากรของ EU จะไม่ได้เกิดขึ้นทั้งหมดพร้อมกัน แต่เป็นกระบวนการเปลี่ยนผ่านหลายระยะ เพื่อเปิดโอกาสให้หน่วยงานของประเทศสมาชิกและภาคธุรกิจปรับตัว
ช่วงก่อนวันที่ 21 กันยายน 2570 จึงเป็นช่วงเวลาสำคัญที่ผู้ประกอบการไทยควรใช้ในการทบทวนกระบวนการส่งออกและความพร้อมด้านข้อมูล โดยเฉพาะข้อมูลสินค้า พิกัดศุลกากร แหล่งกำเนิดสินค้า มูลค่า ผู้ผลิต และเอกสารรับรองมาตรฐานต่าง ๆ
ในระยะต่อไป ความพร้อมด้านระบบดิจิทัลจะมีความสำคัญเพิ่มขึ้นอย่างต่อเนื่อง เนื่องจาก EU Customs Data Hub จะทยอยเข้ามาแทนที่ระบบเดิม โดย e-commerce จะเข้าสู่ระบบก่อนในปี 2571 ก่อนที่จะเปิดให้ผู้ประกอบการอื่นใช้ และกลายเป็นระบบหลักสำหรับผู้ประกอบการทั้งหมดในปี 2577
แนวโน้มดังกล่าวสะท้อนว่า ในอนาคตความสามารถในการแข่งขันในตลาด EU จะไม่ได้ขึ้นอยู่เพียงกับราคา คุณภาพ และความรวดเร็วในการส่งมอบสินค้าเท่านั้น แต่ยังรวมถึง ความถูกต้องของข้อมูล ความโปร่งใสของห่วงโซ่อุปทาน และความสามารถในการปฏิบัติตามกฎระเบียบของ EU ได้อย่างมีประสิทธิภาพ
ข้อคิดเห็นของ สคต.
สคต. ณ กรุงมาดริด เห็นว่า การปฏิรูประบบศุลกากรของ EU ครั้งนี้จะมีผลต่อรูปแบบการค้าระหว่างประเทศของสเปนอย่างต่อเนื่อง โดยเฉพาะการบริหารข้อมูลสินค้า การตรวจสอบความถูกต้องของข้อมูล และการเชื่อมโยงข้อมูลระหว่างผู้ประกอบการกับหน่วยงานศุลกากรในระดับ EU ซึ่งจะทำให้คุณภาพของข้อมูลในห่วงโซ่อุปทานมีความสำคัญมากขึ้นกว่าเดิม ผู้ส่งออก ผู้นำเข้า และผู้ค้าในสเปนจะต้องให้ความสำคัญกับข้อมูลในกระบวนการผลิตและขั้นตอนการส่งออกจากไทยมากขึ้น ทั้งในด้านความถูกต้อง ความครบถ้วน และความสามารถในการตรวจสอบย้อนกลับ ดังนั้น ความพร้อมด้านข้อมูลและการประสานงานระหว่างคู่ค้าจะเป็นปัจจัยสำคัญต่อความคล่องตัวของกระบวนการนำเข้าสินค้าในอนาคต
การปฏิรูปไม่ได้มีเพียงด้านที่เพิ่มภาระให้แก่ผู้ประกอบการ แต่ยังมีเป้าหมายลดความซ้ำซ้อนของระบบและอำนวยความสะดวกให้แก่บริษัทที่มีประวัติการปฏิบัติตามกฎระเบียบที่ดี โดยเฉพาะภายใต้ระบบ Trust and Check ซึ่งอาจช่วยให้ผู้ประกอบการที่มีความน่าเชื่อถือสามารถดำเนินพิธีการศุลกากรได้สะดวกและรวดเร็วขึ้น อีกทั้งยังเป็นการผลักดันให้ผู้ประกอบการไทยยกระดับคุณภาพมาตรฐาน สร้างขีดความสามารถทางการแข่งขันในระดับสากล และช่วยให้ทำการค้าได้อย่างมั่นคงและยั่งยืน
ประเด็นที่ต้องติดตามในลำดับต่อไป ได้แก่ แนวทางการนำกฎใหม่ไปใช้จริงของสำนักงานบริหารภาษีแห่งรัฐของสเปน (AEAT) การพัฒนาระบบ EU Customs Data Hub ตลอดจนรายละเอียดทางเทคนิคที่เกี่ยวข้องกับข้อมูลและความรับผิดชอบของผู้ประกอบการ เนื่องจากปัจจัยเหล่านี้จะเป็นตัวกำหนดผลกระทบที่เกิดขึ้นจริงต่อการนำเข้าและส่งออกระหว่างสเปนกับประเทศนอก EU รวมถึงประเทศไทย ซึ่ง สคต. จะรายงานความคืบหน้าในโอกาสแรก
อ้างอิงจาก: Consejo de la Unión Europea, Agencia Tributaria española, Diario Oficial de la Unión Europea, Garrigues y Moneda Única.
สำนักงานส่งเสริมการค้าในต่างประเทศ ณ กรุงมาดริด
พฤศจิกายน 2569